
紫金天风期货2026年三年季度:当减产预期计价之后
 QQ
 微信
 朋友圈
 qq空间
 微博
观点小结
核心观点:中性 原糖价格进入高位区间,等待减产预期的落地验证。国内依然在弱现实与强预期之间行走,形成反套格局。
国外生产:中性偏多 巴西中南部地区6月产量同比下降23%,但是7-8月份入榨量大概率存在修复可能;印度25/26预计产量在2700万吨,不及预期;泰国产量在1200万吨,达到增产预期。
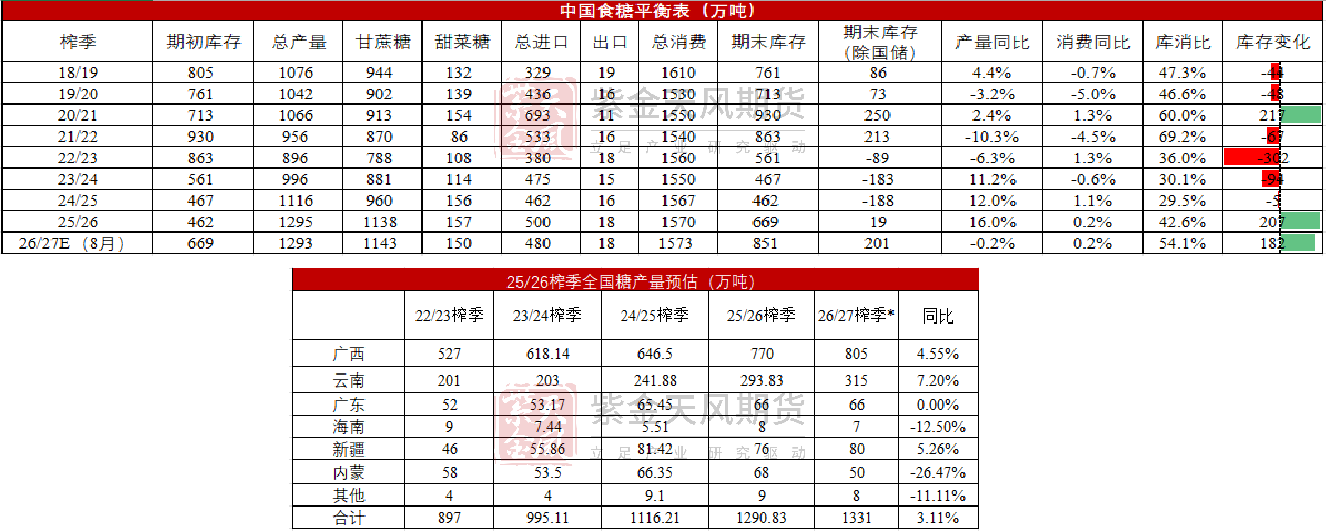
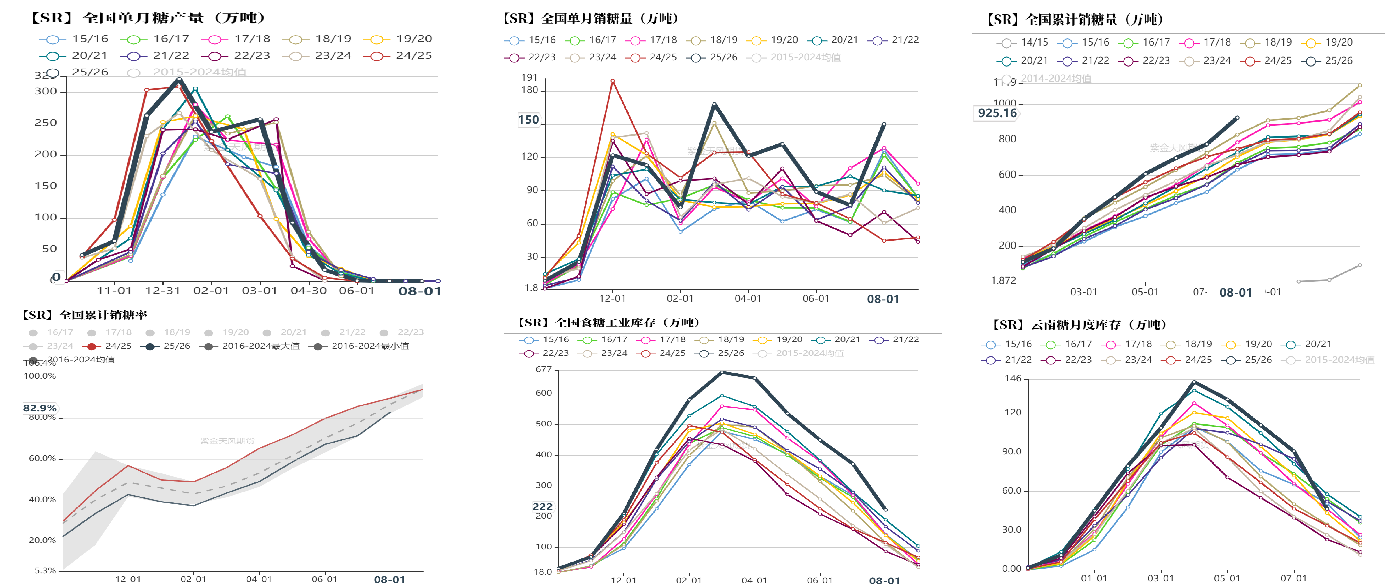
国内产销:中性 2025/26年制糖期全国共生产食糖1295万吨。8月销糖150万吨,库存边际加速下降。
进口利润:中性偏多 7-8月进口量放大,预计9月以后进口回落。配额外与进口糖浆缩减明显。
整体库存:偏空 食糖工业库存222万吨,同比增加106万吨,增幅91.0%。
醇油:中性偏多 醇油比下降,利好乙醇消费。
原白价差:中性 原白价差在129美元/吨,对原糖存在正常需求。
一、行情回顾
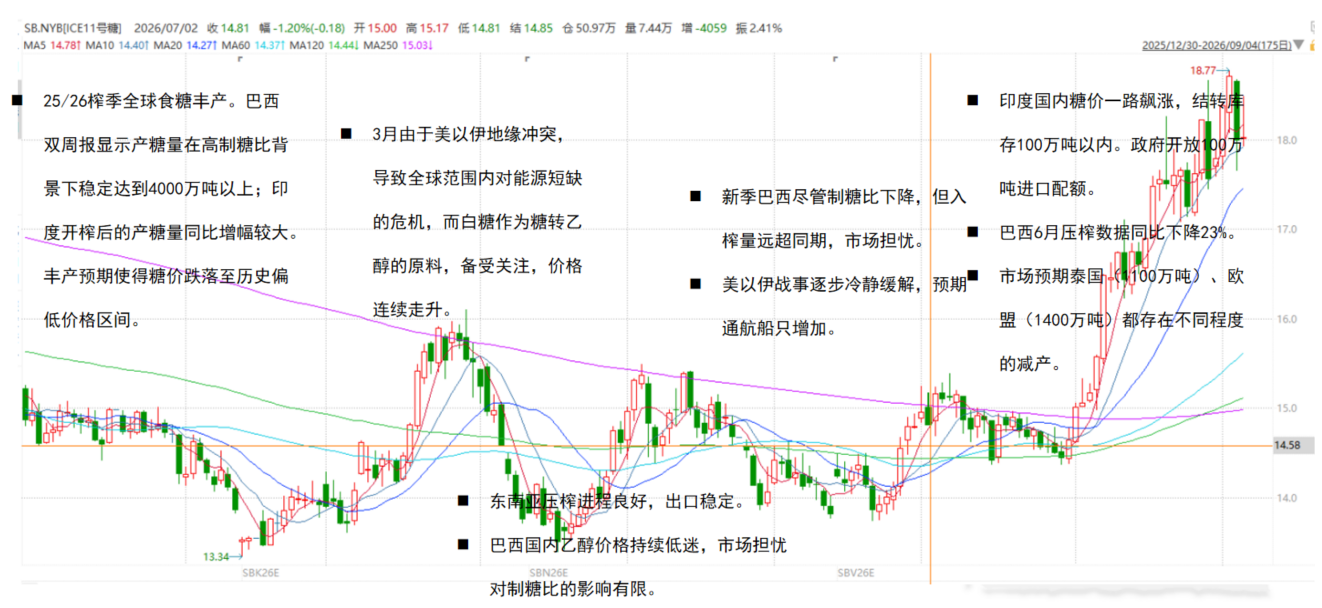
1.1 外糖:海外主产国均预期减产引爆行情
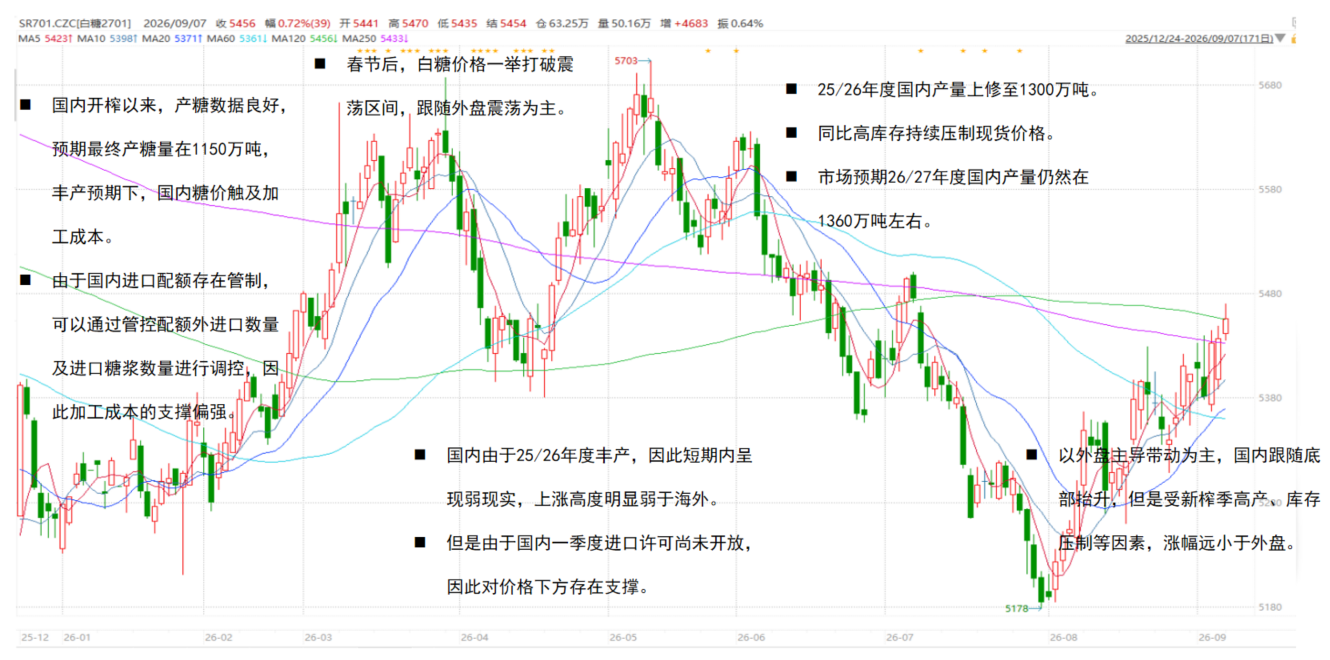
1.2 郑糖:成本支撑,等待驱动
二、国际:减产预期等待验证
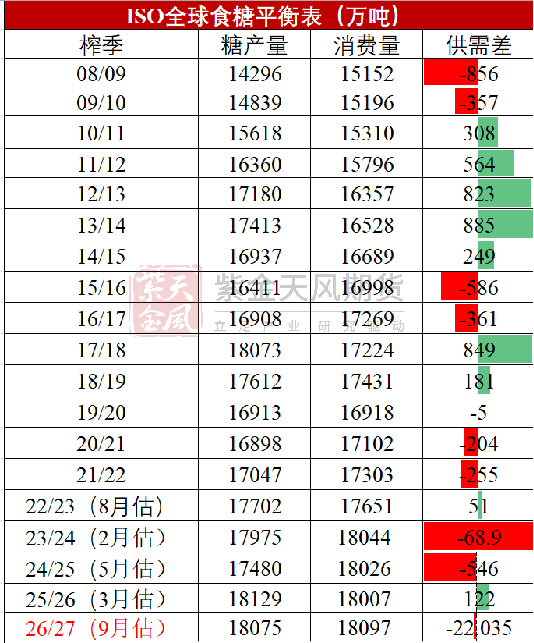
2.1 各机构预期26/27年度全球食糖格局转为缺口
国际糖业组织(ISO)在9月1日发布的报告中预计,2026/27榨季全球食糖市场将出现20万吨的供应短缺。报告指出,除巴西外的主要产糖区(包括欧盟、泰国和中美洲)合计产量预计将减少约440万吨,但这一减量有望被巴西2026/27榨季制糖比提高所带来的增产所抵消。
据Green Pool最新预测显示,2026/27榨季全球糖市缺口预计为324万吨,较此前预估下调10万吨。该机构分析指出,尽管全球产量前景整体变化不大,但受严重干旱影响,欧盟及英国的产量预估已被下调。
印度《时代现在新闻》报道,2026/27榨季全球食糖缺口预估约330万公吨,恶劣天气带来的担忧进一步加剧供应前景的不确定性。
2.2 厄尔尼诺对巴西甘蔗的影响
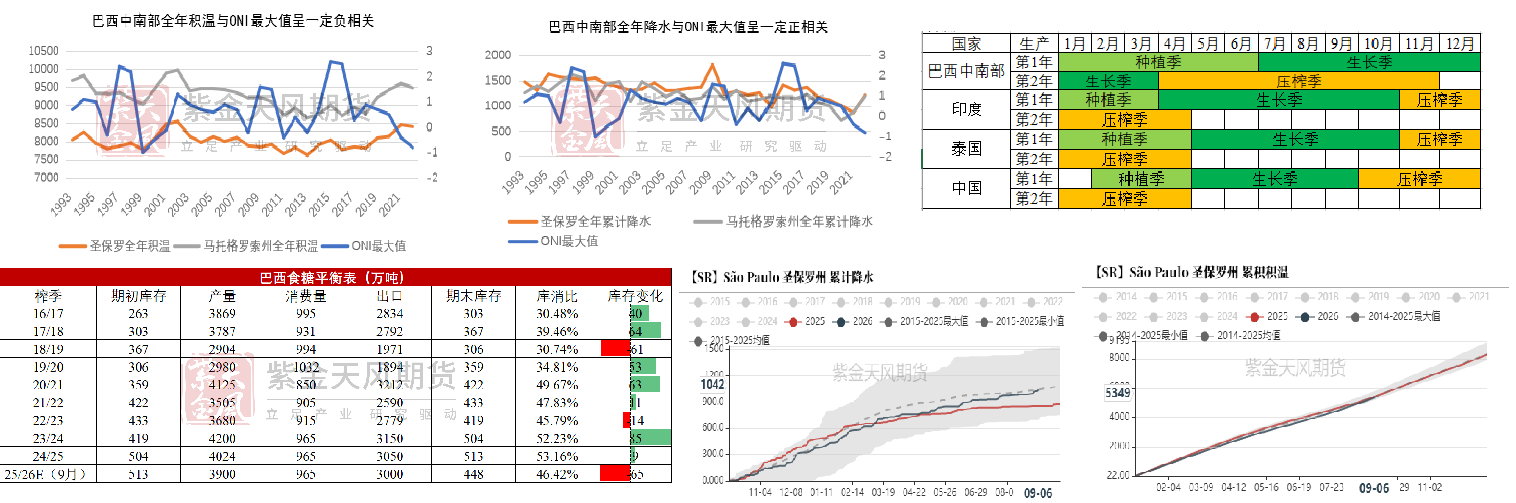
厄尔尼诺现象大概率会导致巴西中南部气温下降(中部更为明显)、降水增加。7-9月份甘蔗在伸长期需要大量降水,月降雨量20-30毫米最宜,降水增加可以促进甘蔗生长。但是11月以后甘蔗进入成熟期,水分过多会降低甘蔗的含糖率,从而影响甘蔗产糖量。
当前圣保罗的累积降水确实有所增加,甚至影响了6月的压榨进程。但是7-8月参考巴西农业部的数据统计看,入榨量恢复,当前市场对于巴西产糖量的预期仍然在3800-4000万吨。
当前厄尔尼诺的延续可能会延续到26/27榨季的生长季,若11月后巴西雨水增加,可能会影响明年的产糖量。
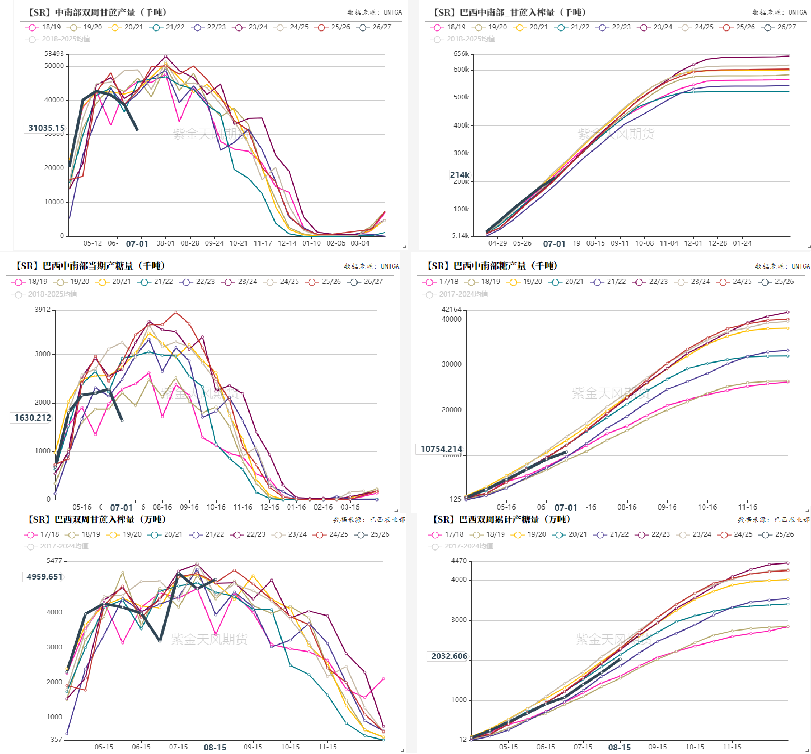
2.3 巴西:6月产糖量下降26.33%,7-8月生产数据边际修复
6月,巴西中南部地区2026/27榨季甘蔗入榨量为6979.1万吨,较去年同期的8162.2万吨减少1183.1万吨,同比降幅14.50%;产糖量为390.3万吨,较去年同期的529.8万吨减少139.5万吨,同比降幅26.33%。
截至6月下半月,巴西中南部地区2026/27榨季累计入榨量为21447.0万吨,同比增幅达3.82%;甘蔗ATR为123.75kg/吨,较去年同期增加1.57kg/吨;累计制糖比为41.83%,同比减少8.52%;累计产糖量为1075.4万吨,同比降幅达12.38%。
根据巴西农业部公布最新数据看,7-8月入榨量有所修复,累计产糖量在2032万吨,同比下滑11.7%。
StoneX预计巴西中南部2026/27榨季甘蔗压榨量同比增加4.9%至6.411亿吨,产糖量同比减少4.2%至3870万吨。
2.4 巴西:能源路径传导不畅
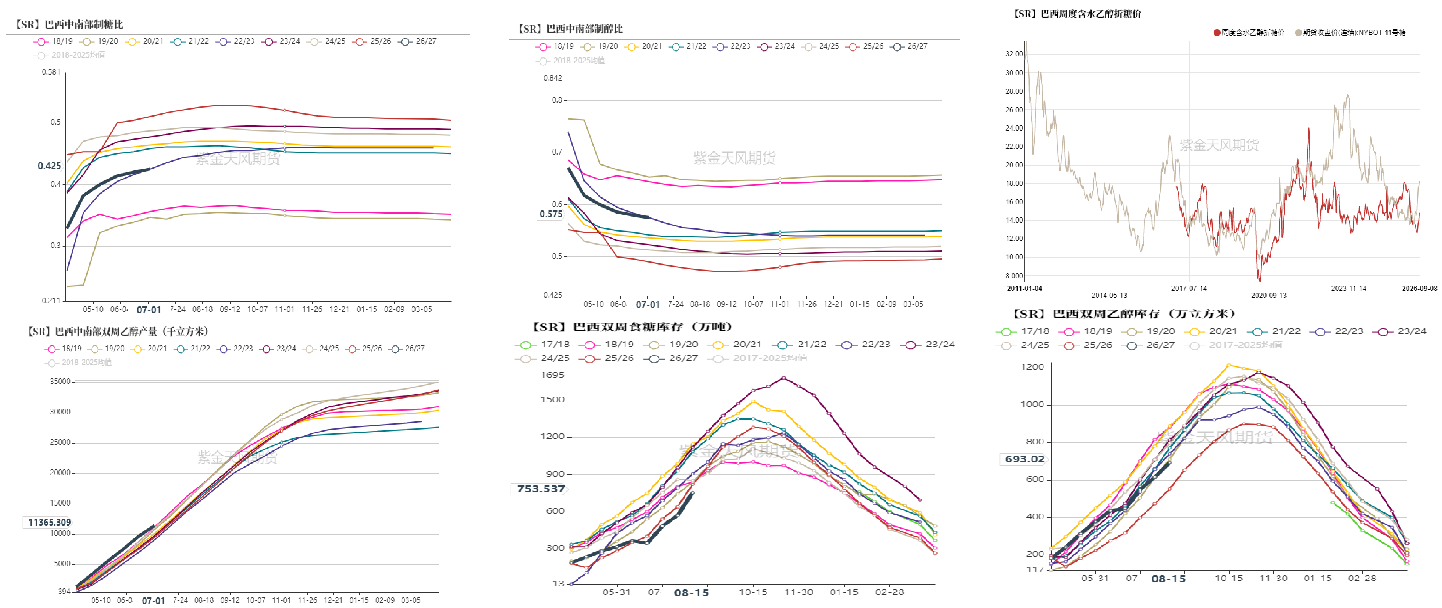
巴西宣布汽油中乙醇的掺混比从E30提升至E32,有利于提升乙醇需求,从而间接抬升糖价。当前通过乙醇价格抬升来降低制糖比的路径受阻,主要是玉米乙醇近年来增长的速度较快,当前占巴西乙醇总产量的25-27%,预计在有研究预测,到2035年,玉米乙醇在巴西的供应占比可能达到33%至42%。以上叠加巴西政府控制汽油价格的因素,会减弱能源传导的路径。
当前巴西的食糖和乙醇库存都处于比较健康的状态。
2.5 巴西:8月出口量同、环比下滑
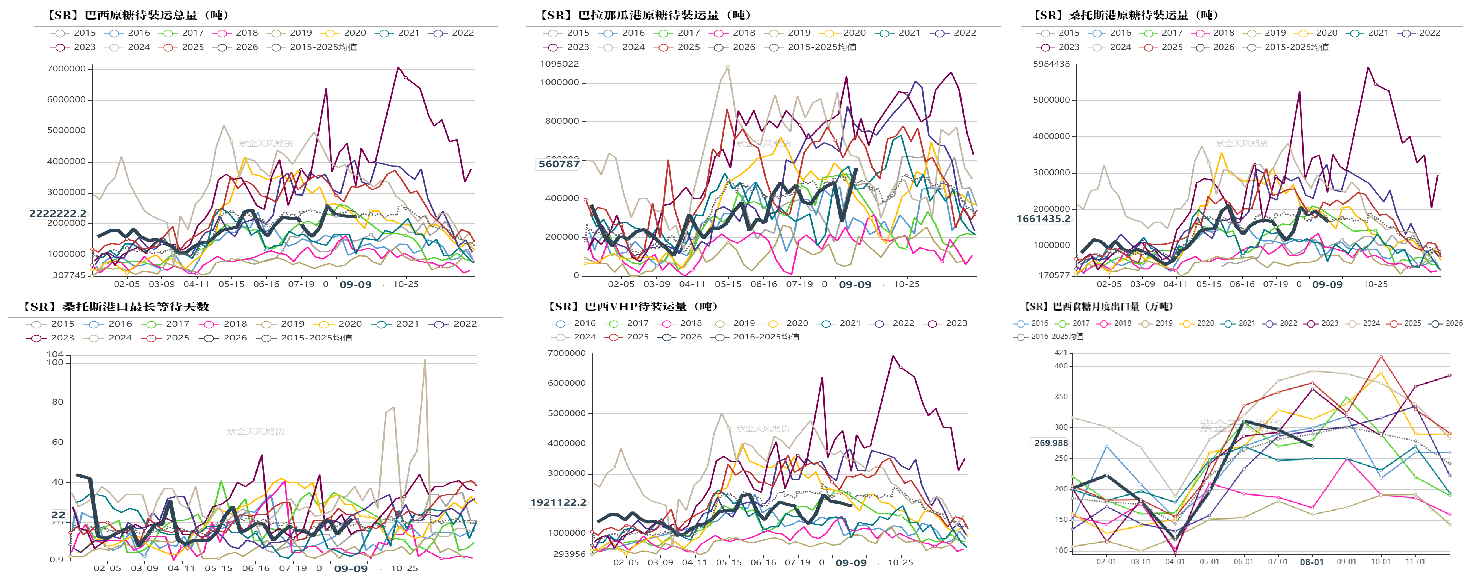
出口数据显示,巴西8月出口糖269.77万吨,日均出口量为12.85万吨,同比减少27%。出口节奏看依然顺畅,只是阶段性有减量。
截至9月2日当周,港口等待装运的食糖数量为247.84万吨,此前一周为226.07万吨。根据Williams发布的数据,桑托斯港等待出口的食糖数量为199.36万吨,帕拉纳瓜港等待出口的食糖数量为47.28万吨。
巴西低位库存+边际减产预期为原糖价格提供支撑。
2.6 印度:当前的减产预期并不强烈
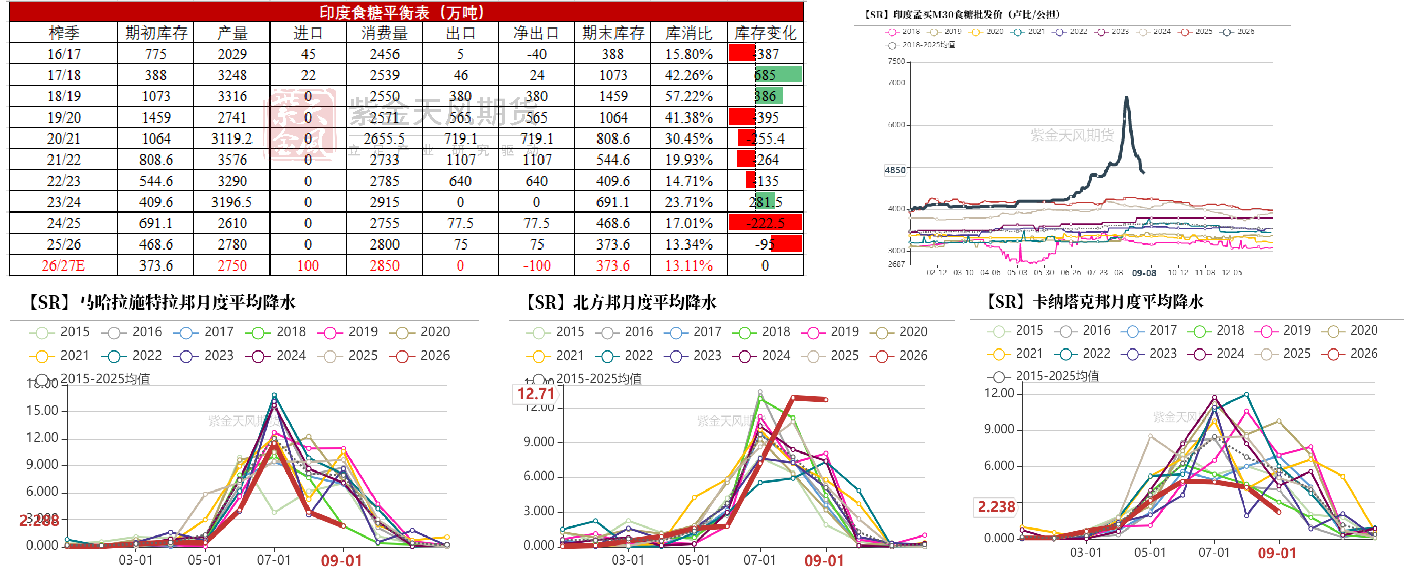
三十年最低食糖结转库存导致印度糖价过去一个月上涨10%,创下历史新高。印度开放100万吨原糖进口配额,以缓解国内供应紧张格局。
印度中央政府要求马邦政府于2026年10月15日开启2026/27榨季。政府希望在节庆季来临前提升市场食糖供应量并管控糖价。
厄尔尼诺确实会对东南亚产生高温、干旱的影响,但是更有可能体现在下一榨季。
2.7 泰国:26/27榨季减产预期加剧
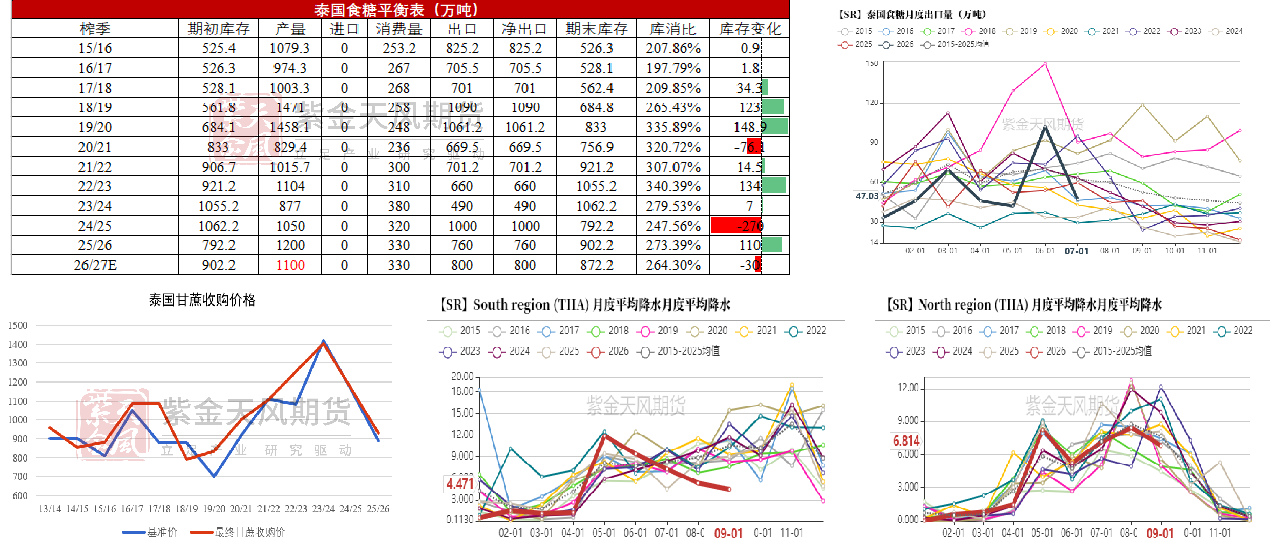
部分市场预期:2026/27榨季食糖产量或将跌破1000万吨,较上一榨季至少下降17%。(平衡表暂时依然以1100万吨预期)
原因一:恰逢厄尔尼诺气候现象加剧,南亚与东南亚多地干旱风险引发市场担忧。泰国东北部食糖产量约占全国总产量的45%,今年该地区降雨量低于国内其他区域。
原因二:木薯替代,改种带来的面积减少。
2.8 海外:偏强格局,但价格已进入高位区间
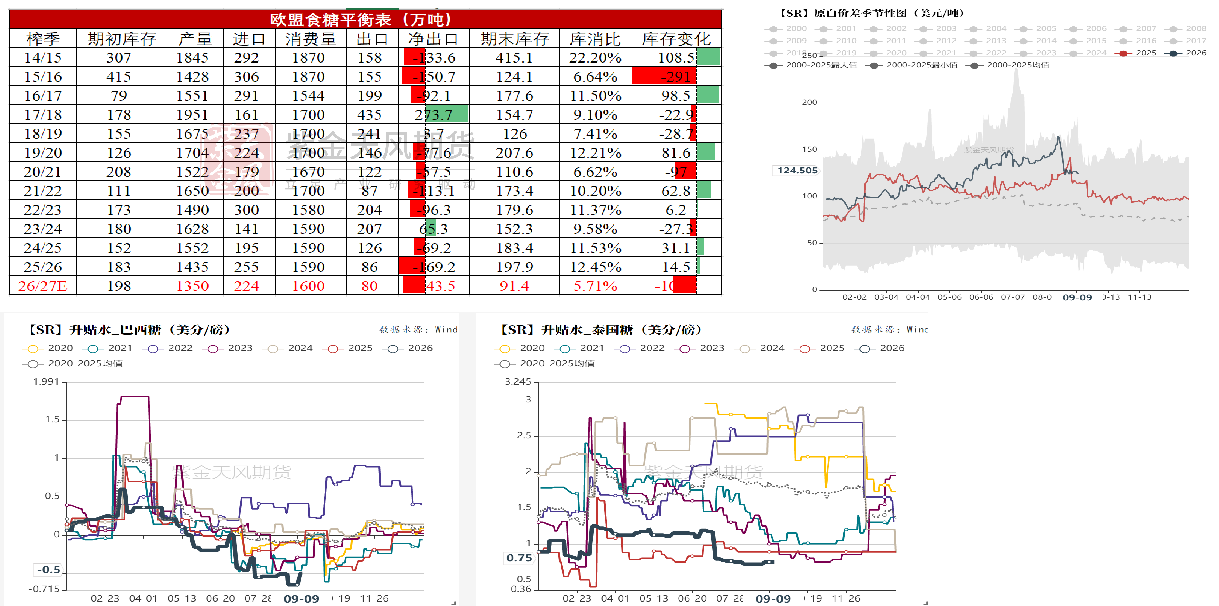
市场对于欧盟的减产预期相对一致,产量普遍预期在1300-1400万吨。主要是夏季的“热穹顶”天气所致。
原糖在大幅上涨后,基本price in了当前可以预期的利好:6月巴西生产数据同比下降+泰国、欧盟边际减产。
原糖价格上涨已经开始挤压加工利润,阶段性到达高位区间,只有额外超预期的利好推动,才有可能进一步突破。
三、国内:弱现实与强预期
3.1 平衡表与预期
25/26年度累计进口310万吨,进口糖浆折糖61万吨。2026年1-7月累计进口133万吨。进口量缩减后,预期可能无法完成。
广西、云南身处内陆,厄尔尼诺带来的影响较小,在7-9月份可能会增加当地的降水。对应甘蔗种植的伸长期,增加降水可以促进甘蔗生长。主要关注雨水的持续性,如果多雨延续至成熟期,可能会降低甘蔗含糖率。
26/27年度的最大摇摆项在于是否能够达到1300万吨的产量,此前“美莎克”带来的影响计入了受灾面积的考量,9月底观察含糖量能否达到去年水平。
3.2 进口量增加,但是25/26年度恐难达预期
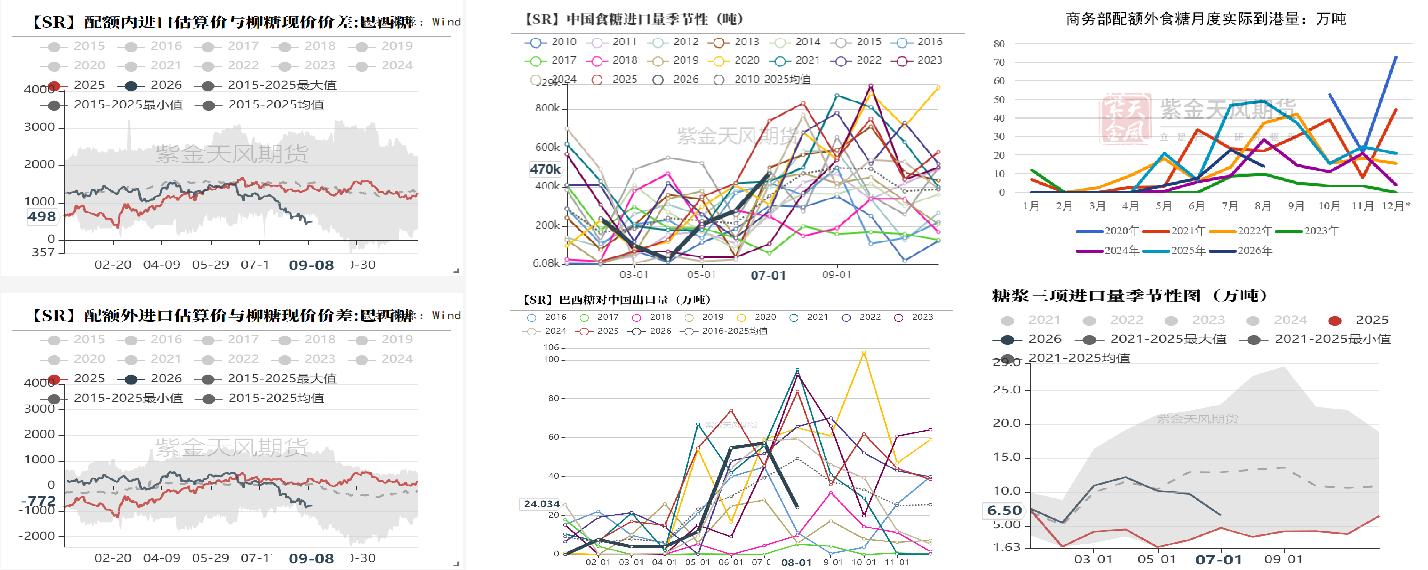
7月进口量达到47万吨,配额外到港22万吨。25/26年度累计进口310万吨,2026年1-7月累计进口133万吨,今年配额外许可证大幅缩减。7-8月为我国进口食糖旺季,预计9月进口量回落。
进口糖浆在管制之下进口量如期下滑。
3.3 8月销糖明显好转
25/26榨季高产的效应依然在维持,库存压制,大概率在季末存在结转,工业库存仍高于同期。
8月在盘面价格带动下,销糖格局好转,尤其是云南出现了明显的库存下降。
当前市场对于26/27榨季国内产糖量依然维持增产的预期,但是需要关注今年异常天气带来的变量,可能反映在产糖率。
3.4 现货价格小幅抬升
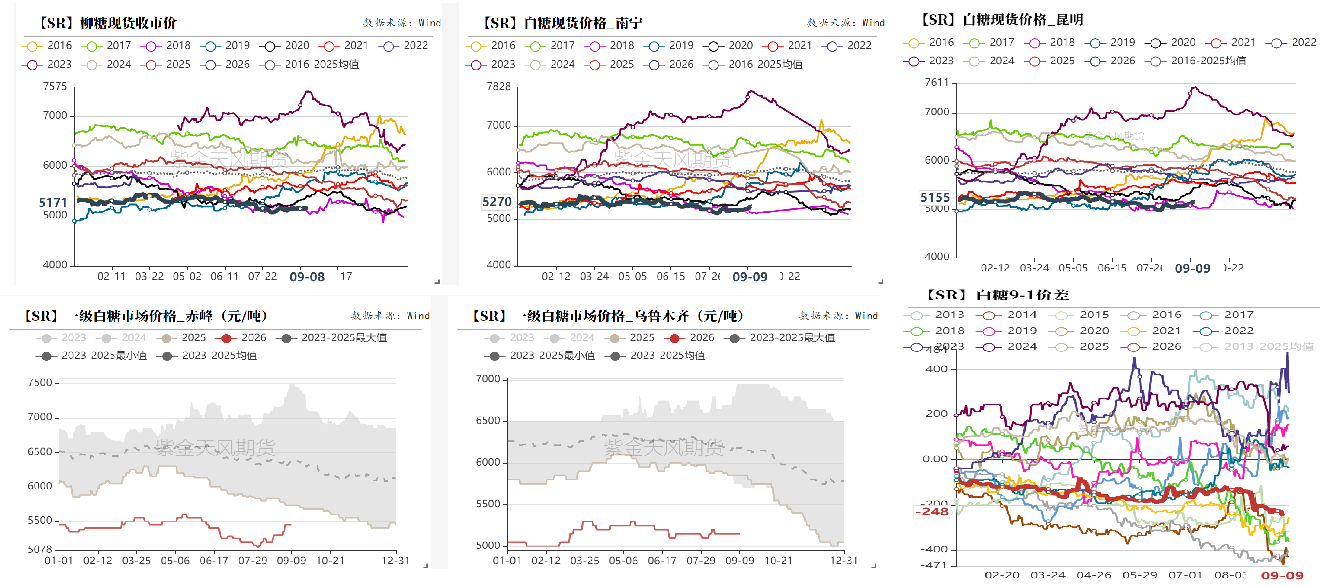
25/26榨季国内食糖的综合成本在5400-5450元/吨,现金流成本在5200元/吨。01以后合约更关注新季制糖成本。
现货价格依然处于底部区间,8月随盘面略有抬升,当前现货依然是陈糖锚定。
01往后对应新季的合约明显开始走强预期逻辑,跟随外盘价格走强。
3.5 关注26/27榨季远月合约机会
随着原糖强势上行,已经到达了价格高位区间。
国际方面,此轮原糖的上涨主要来源于全球食糖格局预期转向缺口,其中泰国、欧盟两国的减产比较明确,巴西与印度的产量仍存争议。
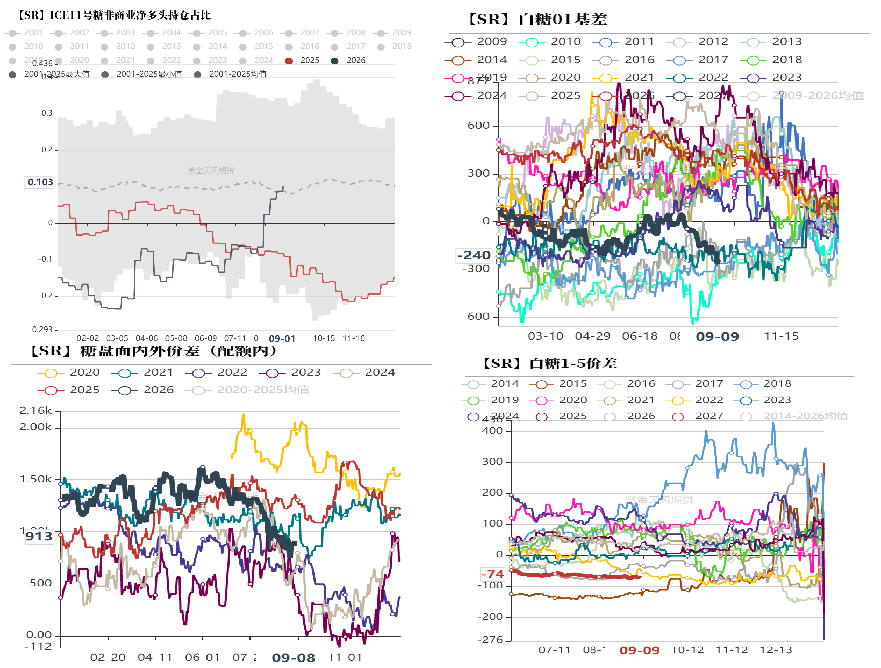
国内最大的利空来源于对26/27年度依然维持高产的预期,摇摆点在产糖率。叠加上一榨季的库存结转,预计国内的牛市会推迟到来。但是,并不改变长期方向,内外价格走势最终会趋于一致。
内外正套大幅走缩后,等待国内确认新季产量后,远月合约或存在阶段性上行驱动。
(责任编辑:Lewis)
免责声明:本文系本网编辑转载, 目的在于传递更多信息,文章版权归原作者所有,内容为作者个人观点并不代表本网赞同其观点和对其真实性负责。如涉及作品内容、版权和其它问题,请与本网联系0771-8062470 ,我们将在第一时间删除内容!
-

负责人
泛糖
-

联系电话
0771-8062462
-

邮箱
info@hisugar.com
-
传真
0771-8062474
-

联系地址
广西南宁市良庆区秋月路18号

 桂公网安备
45010802000323号