
新闻·期现·数据 | AI智糖日报(2026年9月14日)
 QQ
 微信
 朋友圈
 qq空间
 微博
一、价格总览
(一)国际期货(9月11日收盘)
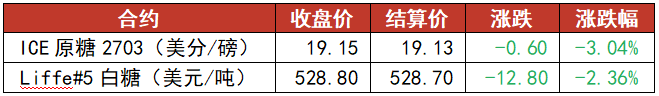
综述:ICE原糖主力2703合约收报19.15美分/磅(-0.60,-3.04%),自上周创下的16个月高位显著回落;伦敦Liffe#5白糖收于528.80美元/吨(-12.80,-2.36%)。值得注意的是,原糖当日下跌伴随持仓大幅增加30,729手,指向新空主动入场,而非前期多头的温和离场,地缘与天气升水遭遇集中兑现。
短期关注巴西Unica双周压榨数据对制糖比的验证,以及北半球糖厂开机进度;若原糖跌回19美元下方且油价延续回调,前期由成本端驱动的上涨逻辑面临重新定价。
(二)国内期货(9月14日)
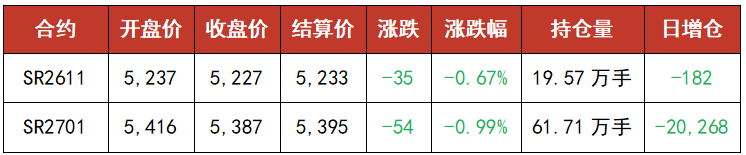
综述:今日郑糖合约全线减仓下行。主力SR2701收报5,387元/吨(-54,-0.99%),日减仓20,268手,资金离场节奏较上周明显加快,收盘失守5,400元/吨整数关口;近月SR2611收5,227元/吨(-35,-0.67%),减仓幅度有限。
上周五外盘续创新高而内盘独自回调,今日内外共振下行,同步走弱。市场在缺乏新驱动背景下选择先离场观望,盘面失守5,400元/吨后关注5,350元/吨一线能否企稳。
(三)国内现货
广西白糖现货成交价:5,124元/吨,较上一交易日-35元/吨,涨跌幅-0.68%。
集团一级白砂糖报价(2026/9/14):
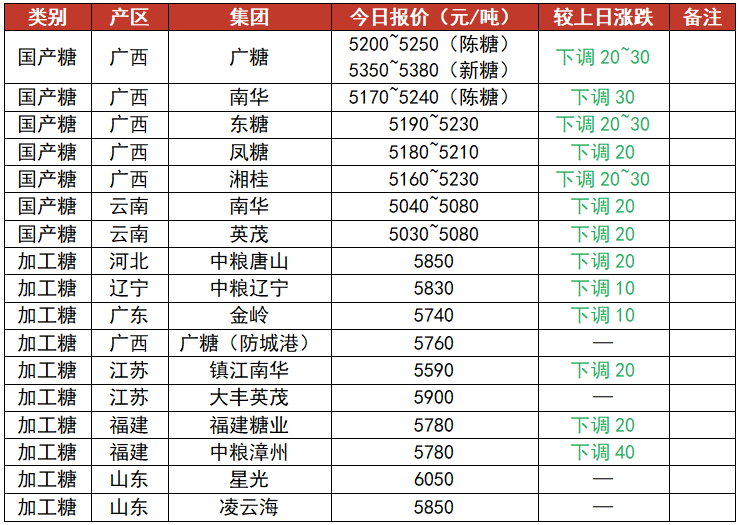
综述:今日广西白糖现货成交价5,124元/吨,下跌35元/吨,跌幅较上一交易日扩大。制糖集团报价随行就市全面下调,广西主流报价回落至5,160~5,250元/吨区间、云南下调至5,030~5,080元/吨,两地价差约130~170元;广糖新糖报价5350~5380元/吨。加工糖阵营同步走弱,中粮漳州下调40元/吨至5,780元/吨,其余品牌下调10~20元/吨。中秋备货收尾叠加新榨季渐近,中间商拿货趋于谨慎,现货成交清淡、观望情绪加重。
二、资金与宏观
(一)成交与持仓
综述:
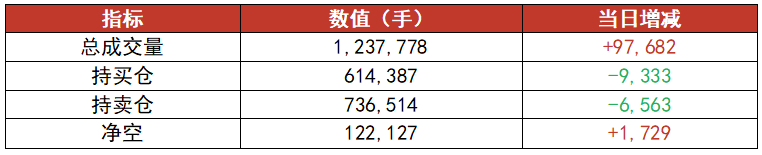
1. 今日白糖期货全市场合约成交量约123.8万手,较前一交易日放量约9.8万手;总持买仓减少9,333手至61.4万手,持卖仓减少6,563手至73.7万手,多头减仓幅度大于空头,全市场净空扩大1729手。放量与减仓并存,显示分歧加大的同时资金整体选择撤离,方向博弈趋于缓和。
2. 持仓呈现“产业套保减仓、投机空头加码”的分化特征:中粮期货席位减持空单10,254手,产业套保抛压边际减轻;高盛期货席位增持空单4,412手至,投机空头逆势加码;中信期货席位减持多单4,457手、减持空单2,209手,净空扩大2,248手;永安期货减持空单1,996手。产业空头撤退与投机空头进场形成对冲,净空续增的主导力量或由套保盘转向投机盘。
(二)仓单数量与结构
郑商所白糖仓单(9月14日)总计30,169张(约30.17万吨),较上周一(9月7日)大幅增加5,773张,创近期新高。增量主要来自中储河南(河南)“中糖”新增6,169张、“霍尔果斯”新增116张,云南广大(云南)“英茂”注册1,060张、云南紫辰(云南)“龙珠”注册691张、广西贵港“杜鹃花”注册136张.
减量主要来自云鸥物流(广西)注销1,104张、云南英茂厂库注销1,000张、冀盛物流(河北)注销82张、藁城永安微减3张。有效预报骤降至336张,大量前期预报已集中转为仓单,后续潜在增量有限。
结构上,云南甘蔗糖仓单合计11,009张,占比36.5%;河南中储(6,626张)占比跃升至22.0%;辽宁厂库(中粮糖业)5,000张,占比16.6%;河北仓库(藁城永安3,762、冀盛物流382)合计4,144张,占比13.7%;新疆厂库(新宁糖业)1,737张,占比5.8%;广西蔗糖(贵港136、云鸥1,517)合计1,653张,占比5.5%。=5.5%
(三)基差与月间差
1. 基差走势
(1)产区基差(广西白糖现货成交价-SR2701收盘价):-263元/吨,较上一交易日-282元/吨收窄19元。期货跌幅大于现货,产区基差负值小幅收敛。
(2)销区基差(中粮漳州报价-SR2701收盘价):+393元/吨,较上一交易日+379元/吨走强14元。中粮漳州报价下调40元仍不及期货跌幅,销区基差继续扩张。
2. 月间差走势
(1)11-1价差(SR2611-SR2701):-160元/吨,较上一交易日-179元/吨走强19元。远月相对近月的升水收敛。
(2)1-5价差(SR2701-SR2705):-77元/吨,较上一交易日-74元/吨走弱3元。
(四)汇率与油价
美元指数收于99.1220(+0.07%),在岸人民币收于6.7079(-0.05%),美元兑巴西雷亚尔收于5.1218(+0.31%)。美元指数窄幅波动,人民币小幅走强,雷亚尔小幅贬值,宏观层面对糖价影响中性。
WTI美原油结算报100.05美元/桶(-2.49,-2.43%),布伦特原油结算报104.32美元/桶(-3.31,-3.08%)。油价自上周百元关口上方高位回落,前期地缘风险溢价部分消化;但今日国内SC原油大涨逾11%,能源市场波动仍在放大,油价高波动对乙醇性价比的扰动未消。
经测算,配额外巴西糖加工完税估算成本6,229元/吨(以原糖价格19.15美分/磅计);与中粮漳州糖厂报价5,780元/吨比,配额外巴西糖加工完税估算利润为-409元/吨。
三、市场观点
观点:仓单创近期新高、主力失守5400,郑糖下行空间有多大?
偏多方观点:(1)进口成本支撑强化——以19.15美分/磅原糖计,配额外进口成本6,229元/吨,远高于郑糖主力收盘价,进口窗口深度关闭,远期供给约束对盘面构成硬支撑。(2)产业套保松动——中粮期货单日减空10,254手,产业端高位套保抛压边际减轻,上方最坚定的压制力量出现撤退迹象。(3)国际供给紧格局未改——北半球减产预期与巴西制糖比下调预期仍在发酵,原糖回调后仍处19美元上方的相对高位,若油价再度走强将重新抬升乙醇替代逻辑。
偏空方观点:(1)仓单压力陡增——仓单总量30,169张创近期新高,有效预报集中兑现,交割资源充裕,临近交割月近月合约承压。(2)主力SR2701单日减仓逾2万手并失守5,400元/吨,放量与减仓并存的组合显示分歧加大而非低位承接有力。(3)现货跟随走弱——集团报价全面下调、成交清淡,新榨季开机在即,现实端支撑趋弱;若外盘延续回调,内外共振下行的风险将上升。
综合来看,外盘高位回吐、仓单大幅攀升与资金加速离场形成阶段性共振,郑糖短期或下探5,350元/吨一线寻找支撑,中期在5,350~5,500元/吨区间宽幅震荡的概率较大。
四、农产品视角
资金主线重回能源板块,SC原油今日大涨逾11%领涨全市场,沥青、燃料油、集运欧线涨超2%,地缘风险再度成为商品定价的核心变量。农产品板块则受供应压力压制延续普跌。9月14日,国内农产品期货主力多数收跌:菜粕跌2.39%、红枣跌2.36%、淀粉跌2.19%、豆二跌2.02%、豆粕跌1.78%、玉米跌1.73%、豆一跌1.70%、棉花跌1.34%、棕榈油跌1.24%、豆油跌1.08%、花生跌0.84%、生猪跌0.17%,仅鸡蛋涨0.97%逆势收红。资金由农产品流向能源与地缘题材,糖市在板块普跌氛围中缺乏独立驱动,短期跟随商品情绪偏弱运行。
⚠️ 风险提示
本文内容由 WorkBuddy AI 自动生成,数据来源于泛糖科技、郑商所、新浪财经、同花顺等公开渠道。文中观点和数据仅供参考,不构成任何投资建议。市场有风险,投资需谨慎。如需获取更准确的数据或专业分析建议,请以官方发布为准。
(责任编辑:PP)
转载声明:本文内容属本网原创,内容版权均为本网所有,若需要引用、转载,请务必注明来源及原文链接,如涉及大面积转载,请与我们联系0771-8062470,获取授权。本站内容欢迎分享,但拒绝有商业目的的转载!
-

负责人
泛糖
-

联系电话
0771-8062462
-

邮箱
info@hisugar.com
-
传真
0771-8062474
-

联系地址
广西南宁市良庆区秋月路18号

 桂公网安备
45010802000323号