
中州期货8.18-8.22:进口利空兑现,糖价震荡调整
 QQ
 微信
 朋友圈
 qq空间
 微博
一、报告摘要
操作逻辑
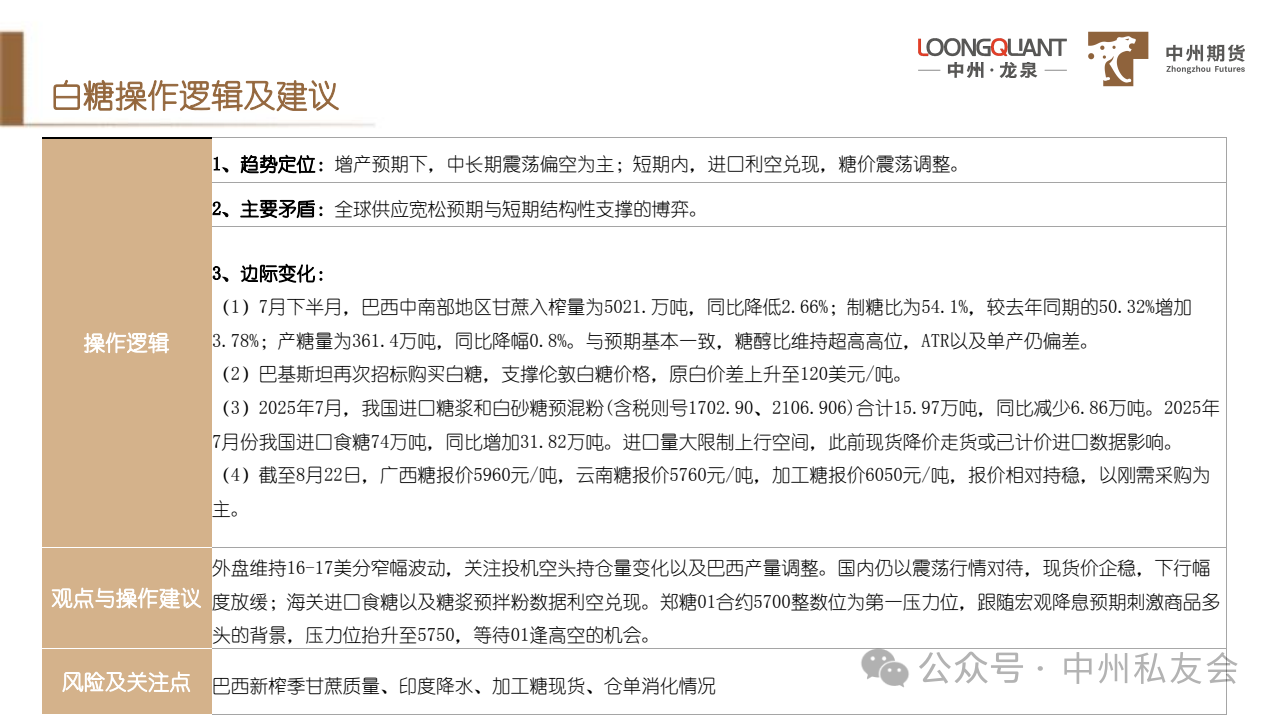
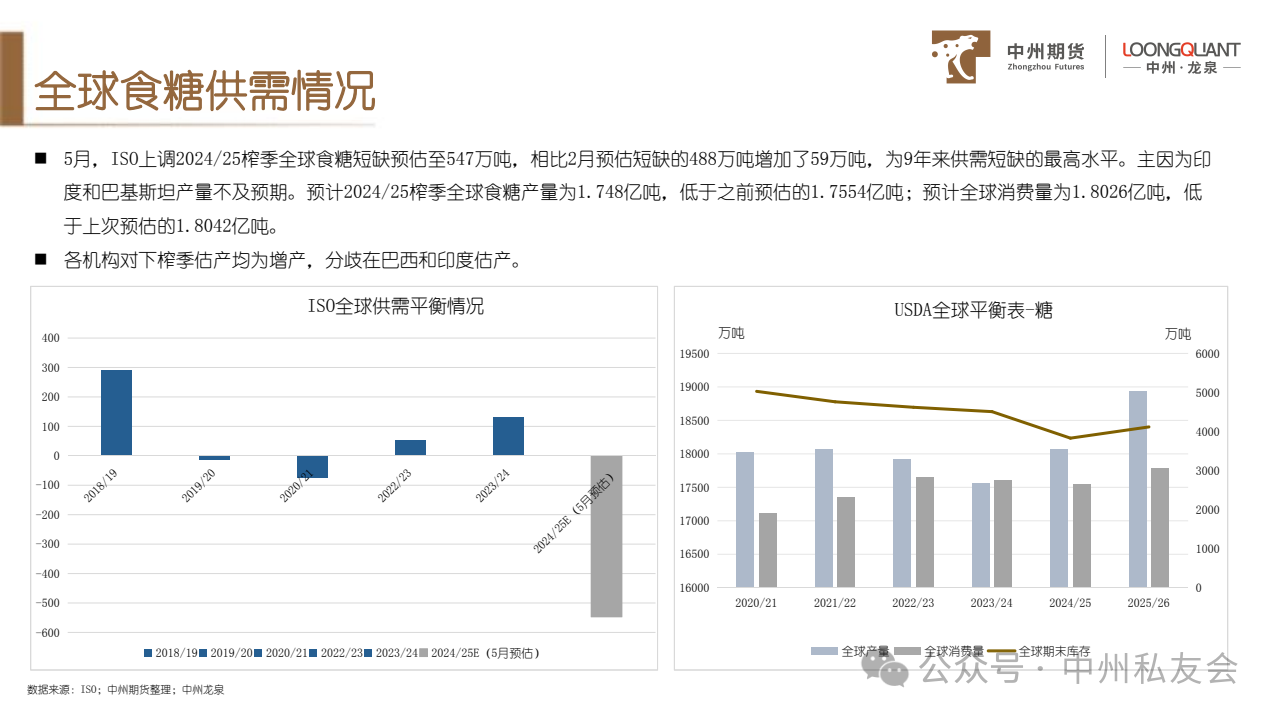
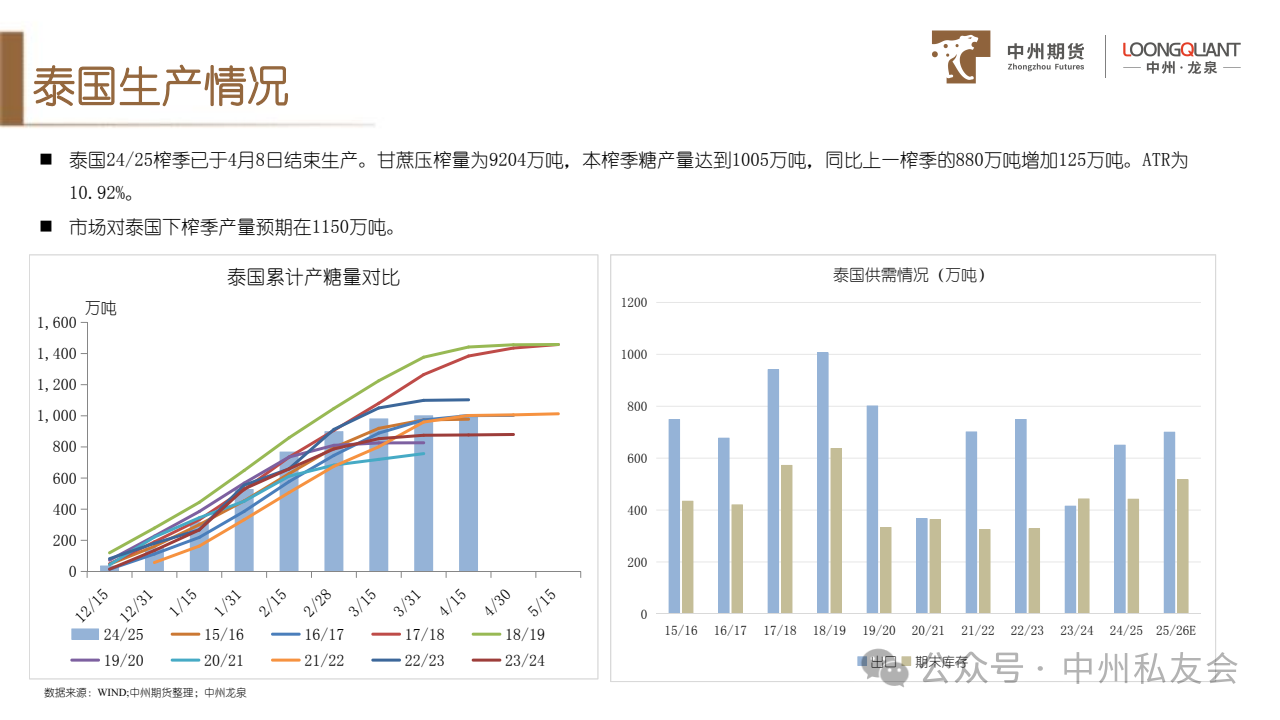
1、趋势定位:增产预期下,中长期震荡偏空为主;短期内,进口利空兑现,糖价震荡调整。
2、主要矛盾:全球供应宽松预期与短期结构性支撑的博弈。
3、边际变化:
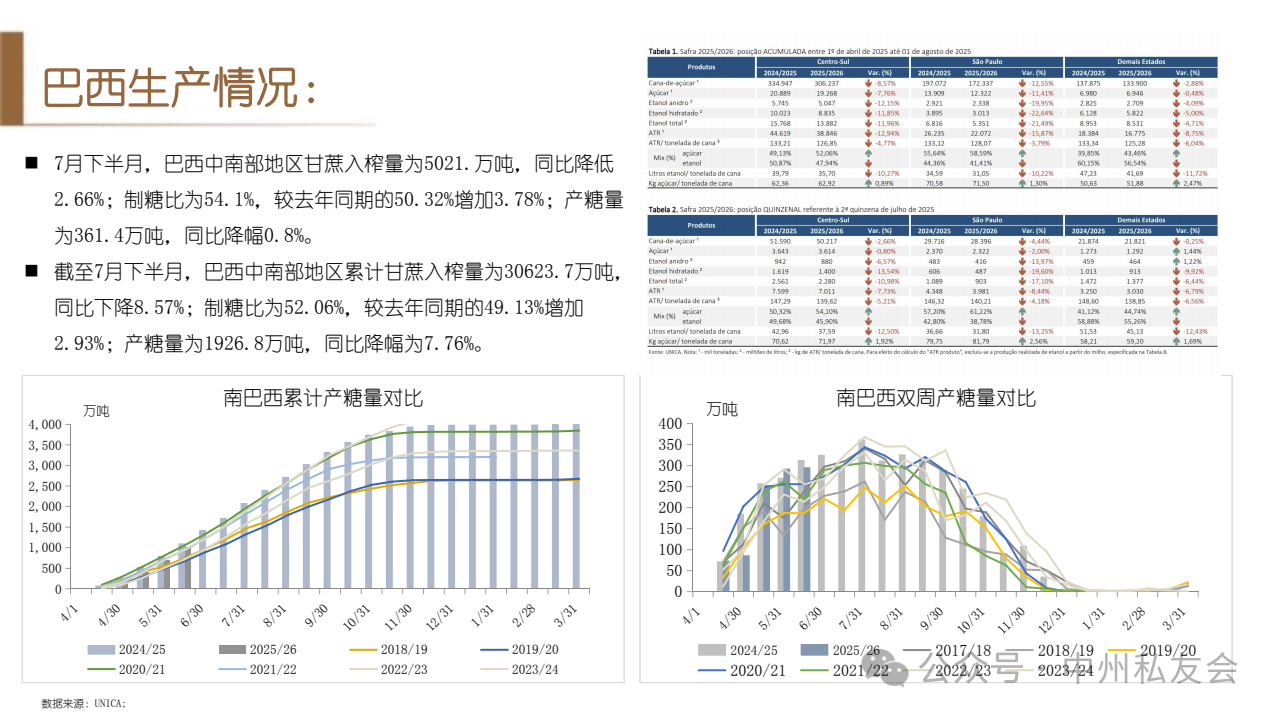
(1)7月下半月,巴西中南部地区甘蔗入榨量为5021.万吨,同比降低2.66%;制糖比为54.1%,较去年同期的50.32%增加3.78%;产糖量为361.4万吨,同比降幅0.8%。与预期基本一致,糖醇比维持超高高位,ATR以及单产仍偏差。
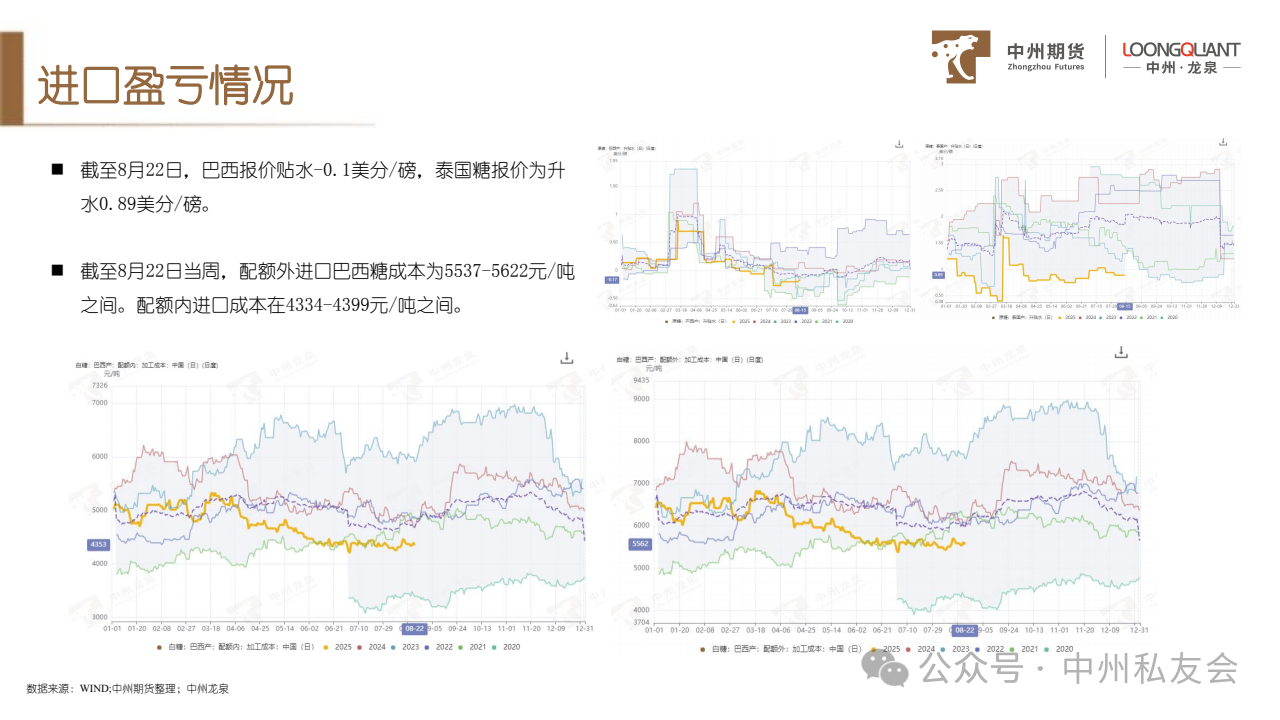
(2)巴基斯坦再次招标购买白糖,支撑伦敦白糖价格,原白价差上升至120美元/吨。
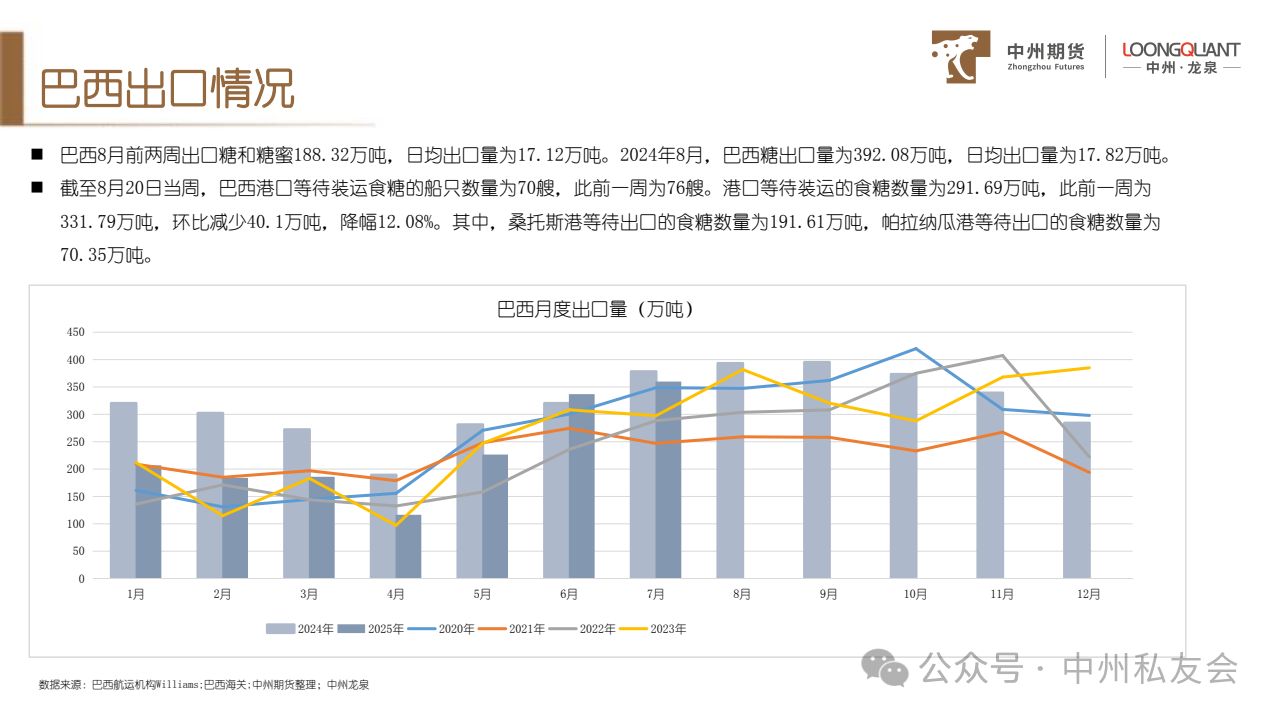
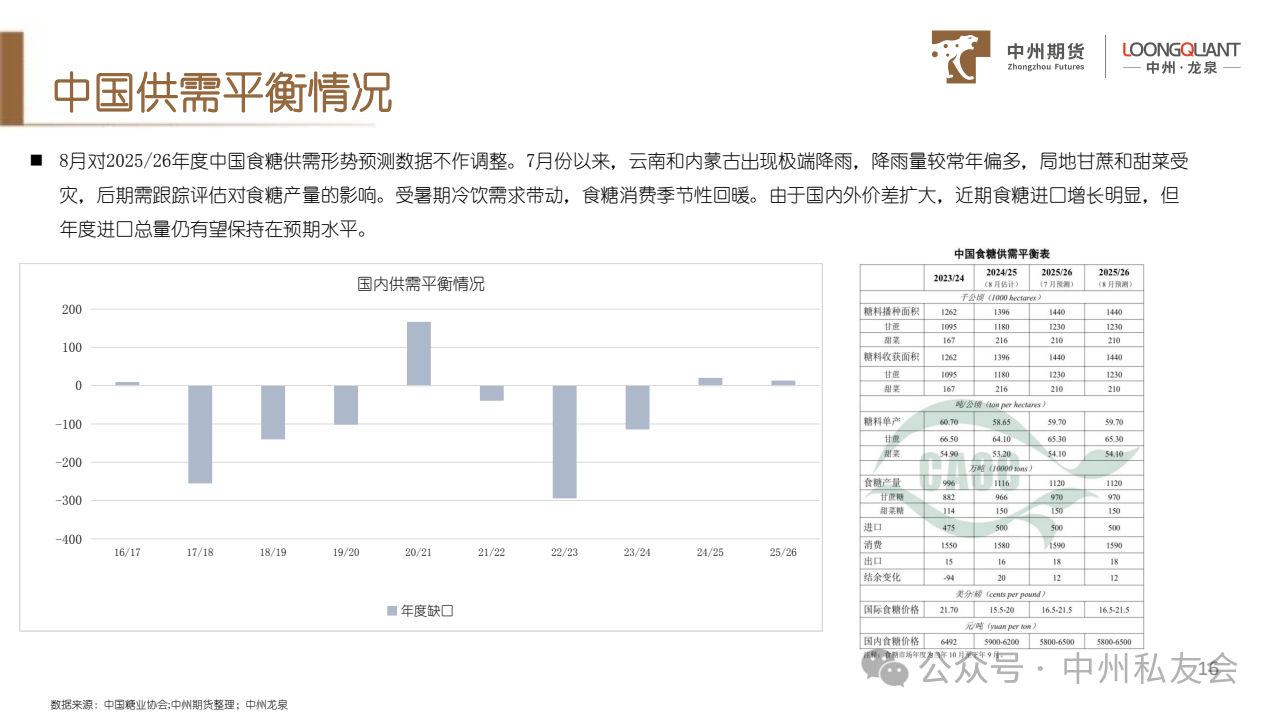
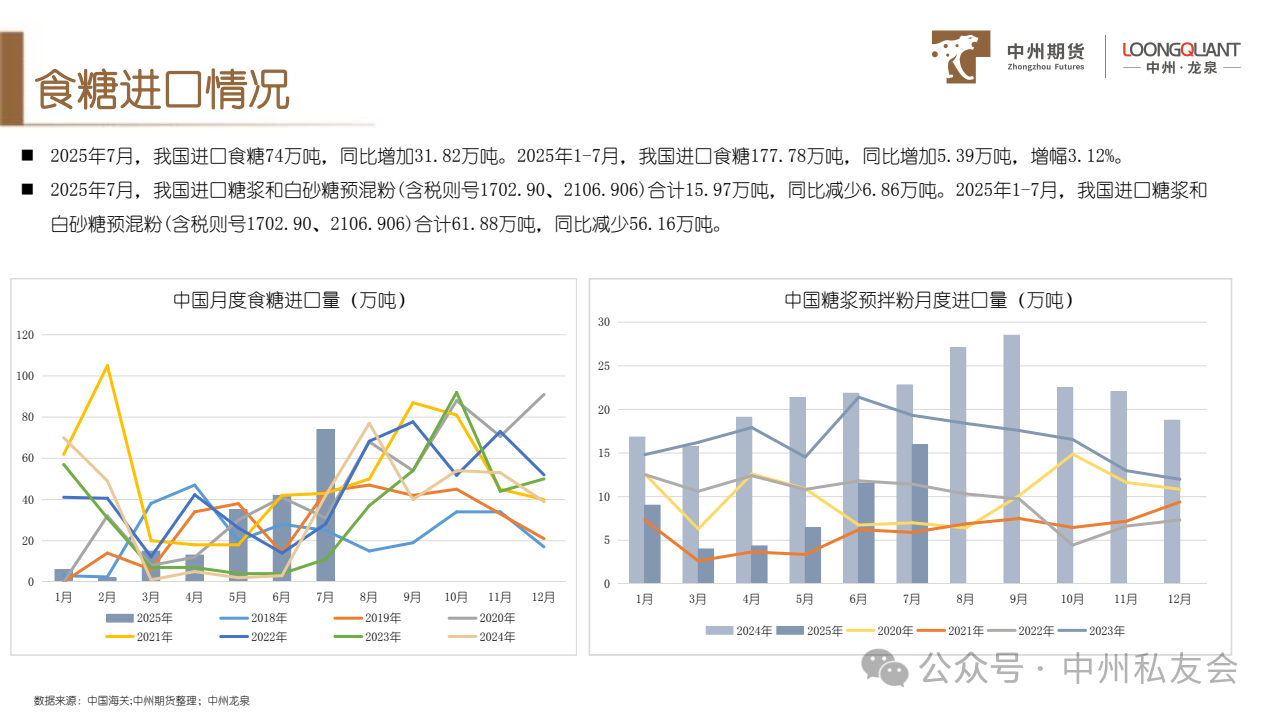
(3)2025年7月,我国进口糖浆和白砂糖预混粉(含税则号1702.90、2106.906)合计15.97万吨,同比减少6.86万吨。2025年7月份我国进口食糖74万吨,同比增加31.82万吨。进口量大限制上行空间,此前现货降价走货或已计价进口数据影响。
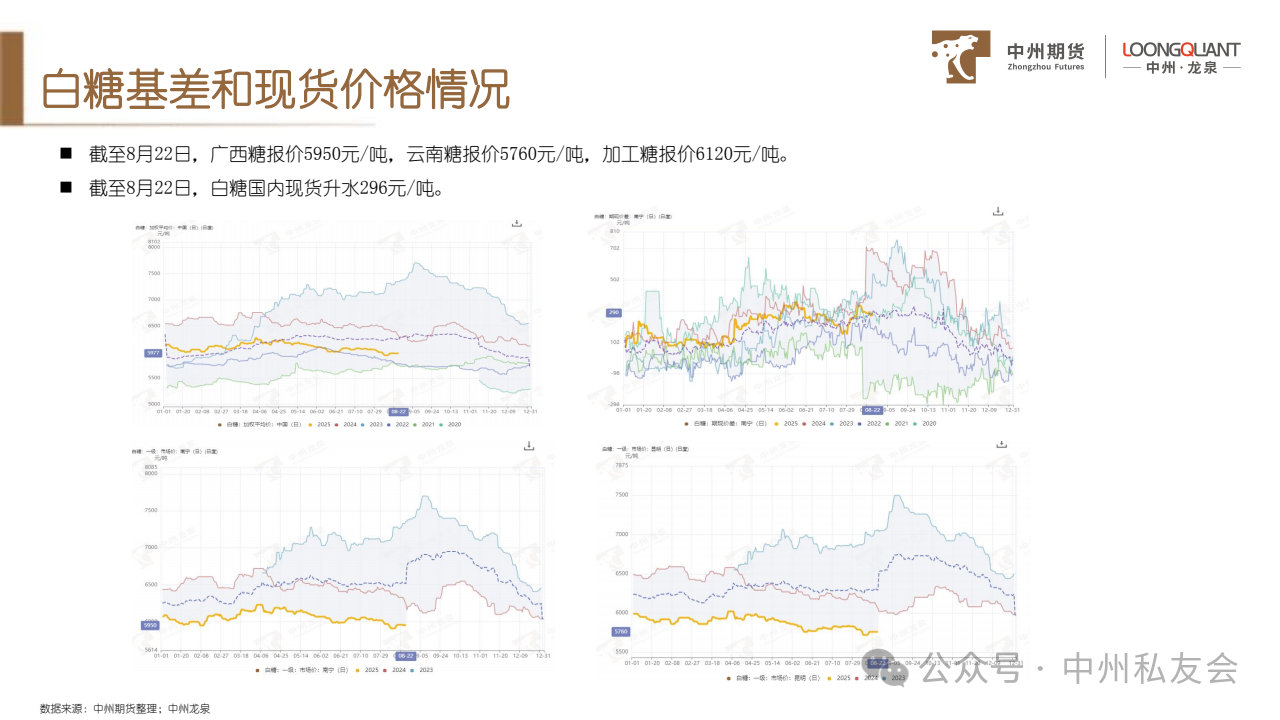
(4)截至8月22日,广西糖报价5960元/吨,云南糖报价5760元/吨,加工糖报价6050元/吨,报价相对持稳,以刚需采购为主。
观点与操作建议
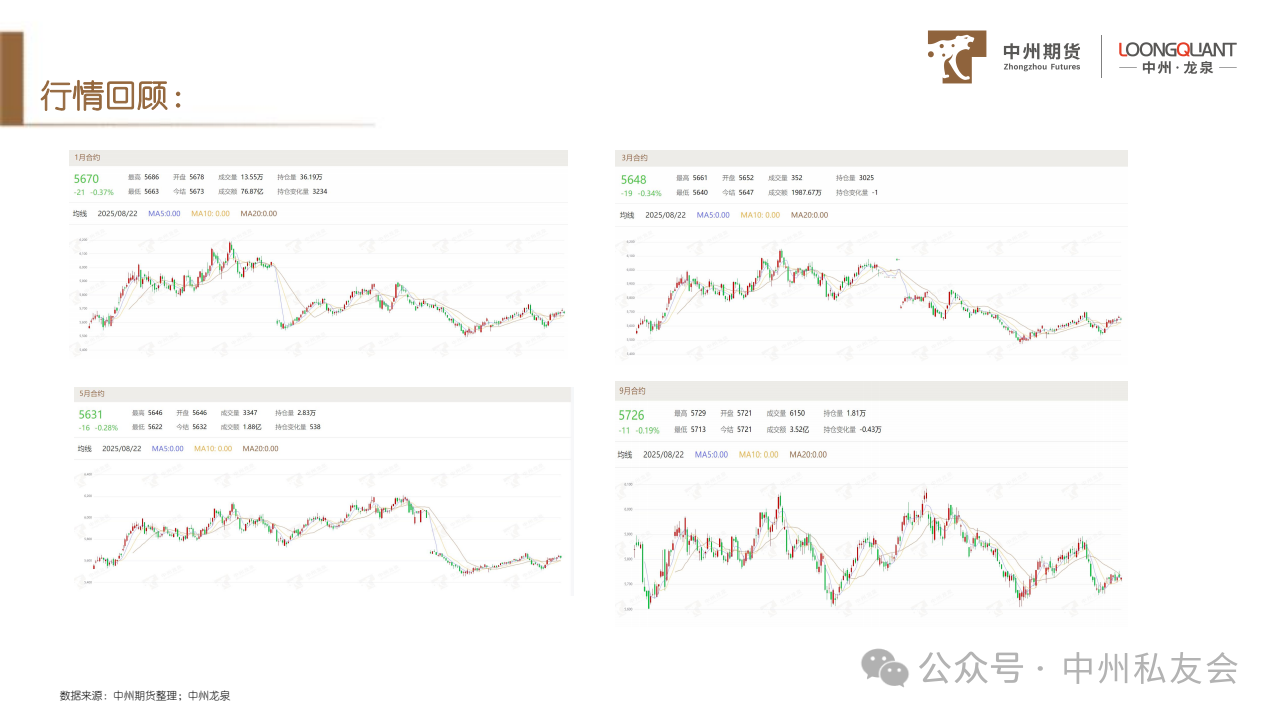
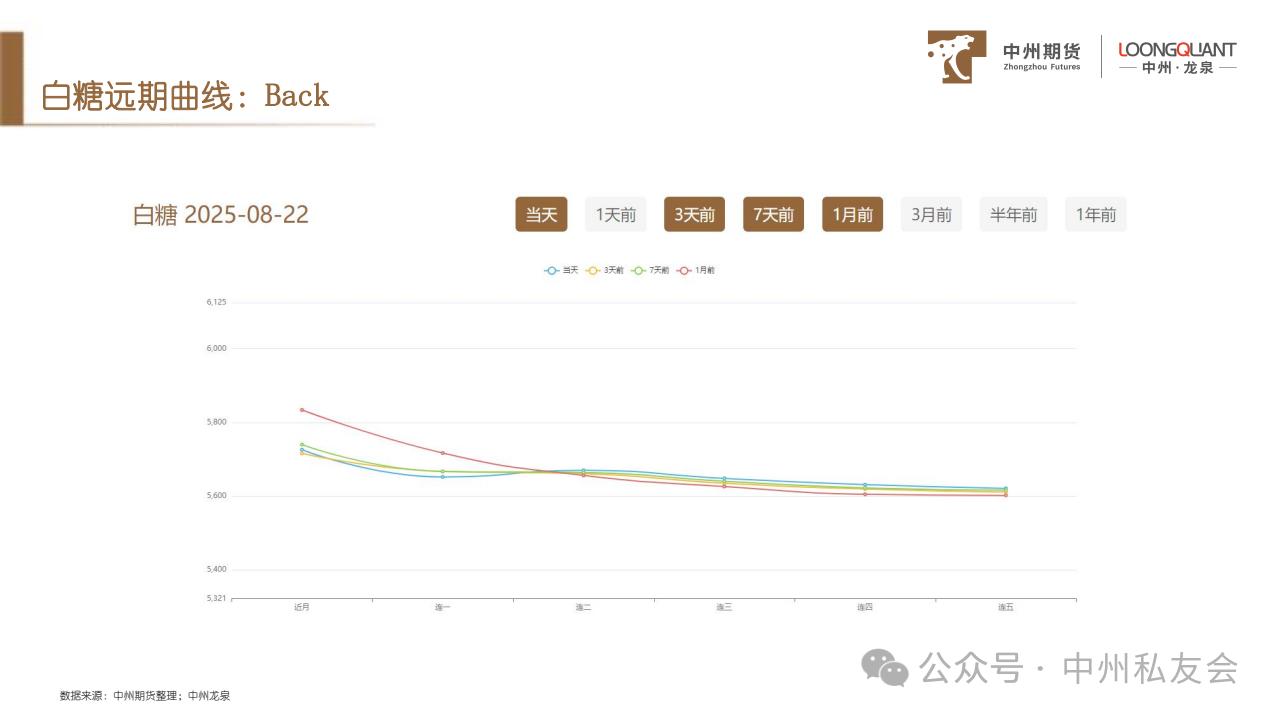
外盘维持16-17美分窄幅波动,关注投机空头持仓量变化以及巴西产量调整。国内仍以震荡行情对待,现货价企稳,下行幅度放缓;海关进口食糖以及糖浆预拌粉数据利空兑现。郑糖01合约5700整数位为第一压力位,跟随宏观降息预期刺激商品多头的背景,压力位抬升至5750,等待01逢高空的机会。
风险及关注点
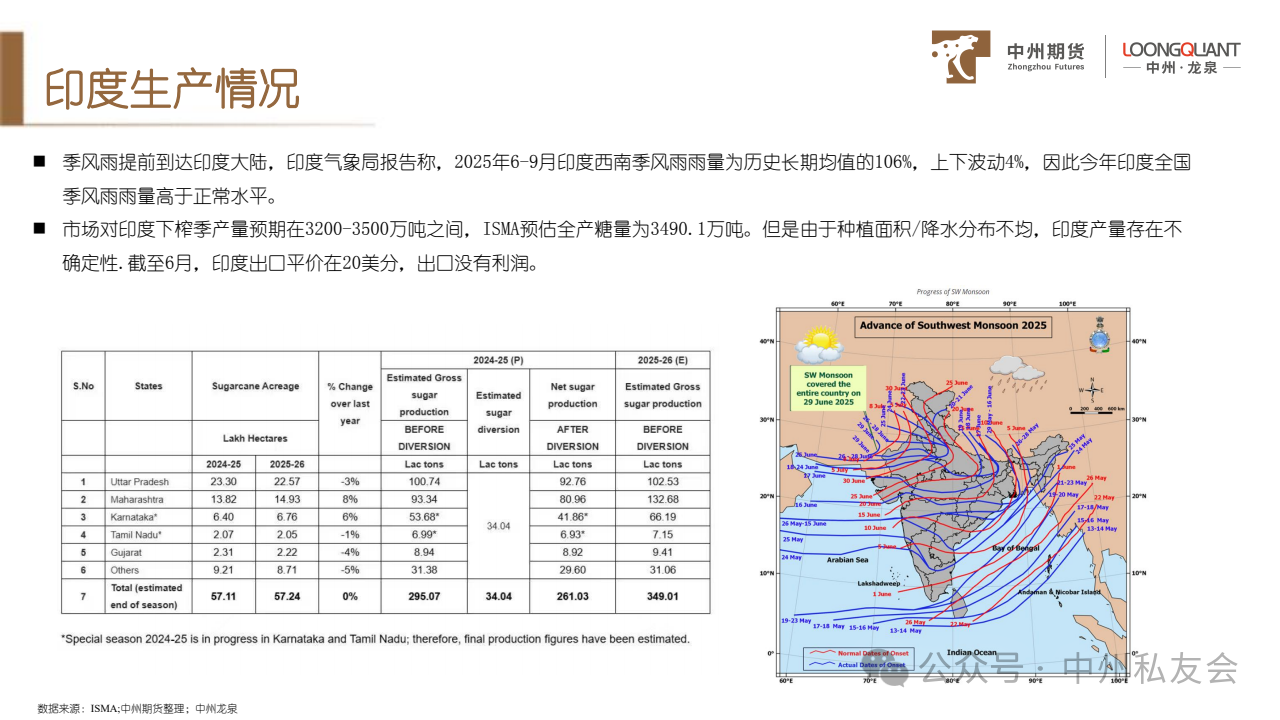
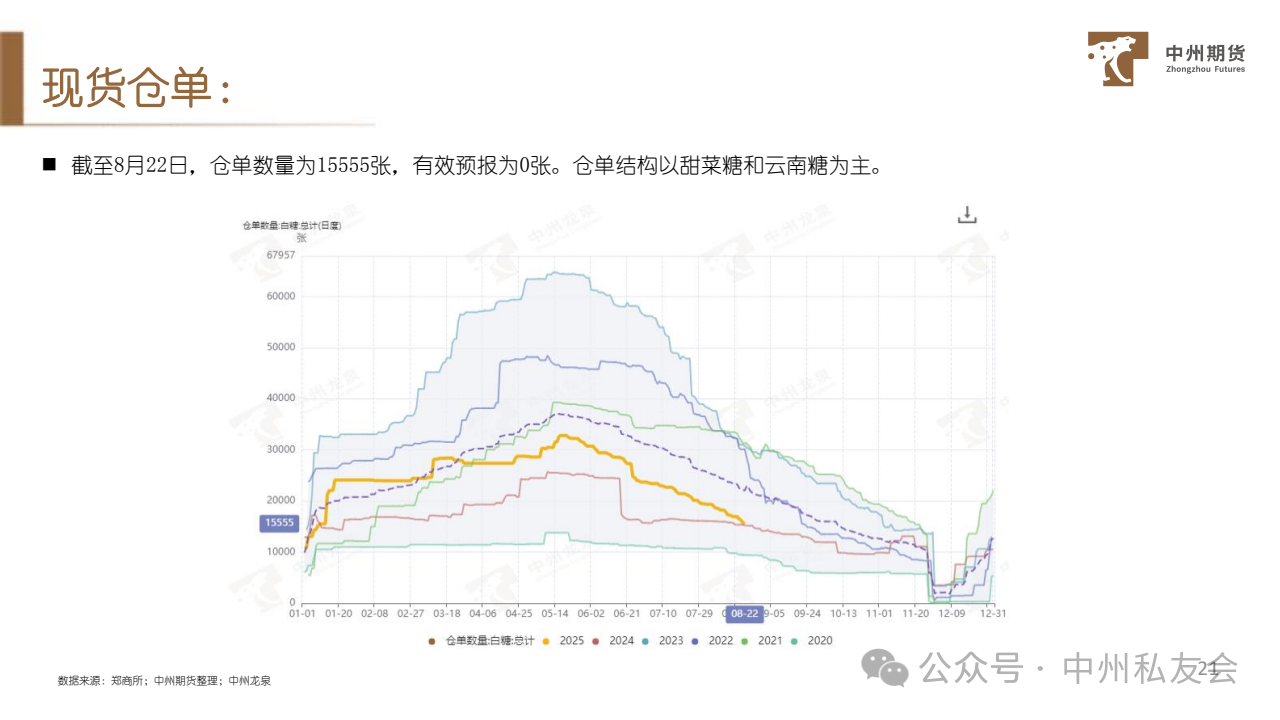
巴西新榨季甘蔗质量、印度降水、加工糖现货、仓单消化情况。
二、数据跟踪
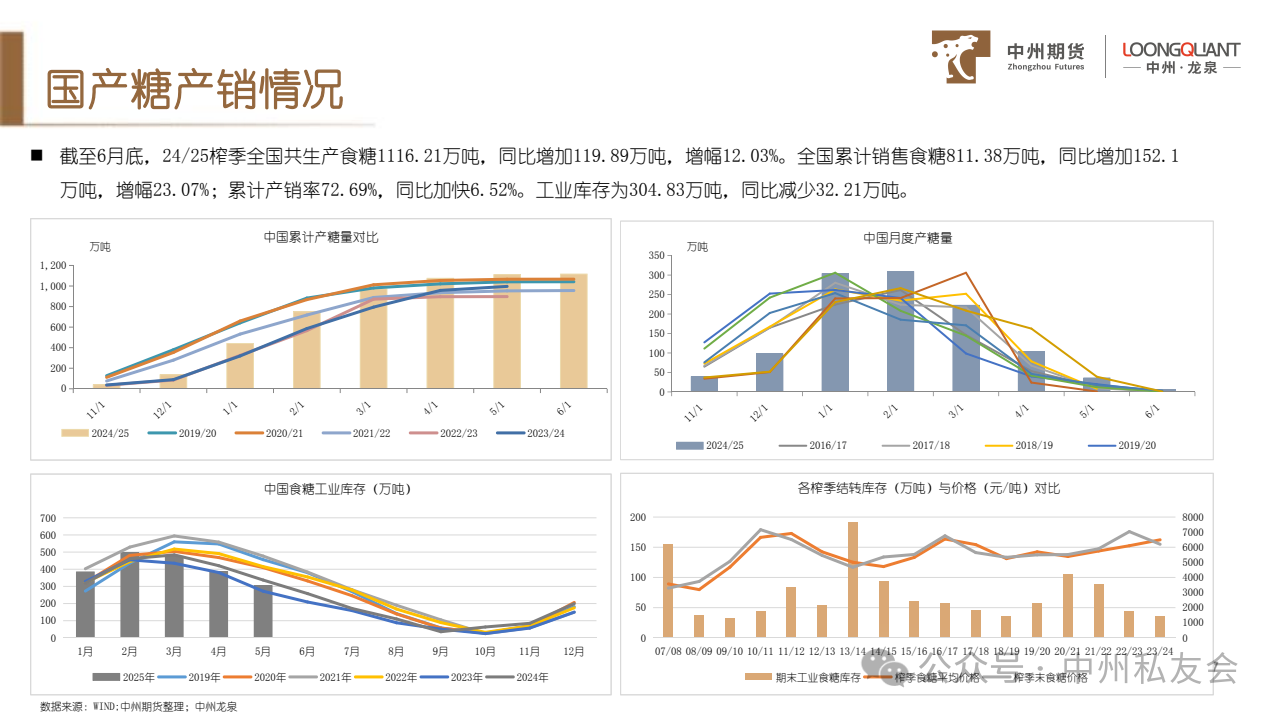
(责任编辑:Lewis)
免责声明:本文系本网编辑转载, 目的在于传递更多信息,文章版权归原作者所有,内容为作者个人观点并不代表本网赞同其观点和对其真实性负责。如涉及作品内容、版权和其它问题,请与本网联系0771-8062470 ,我们将在第一时间删除内容!
-

负责人
泛糖
-

联系电话
0771-8062462
-

邮箱
info@hisugar.com
-
传真
0771-8062474
-

联系地址
广西南宁市良庆区秋月路18号

 桂公网安备
45010802000323号