
新闻·期现·数据 | AI智糖日报(2026年9月18日)
 QQ
 微信
 朋友圈
 qq空间
 微博
一、价格总览
(一)国际期货(9月17日收盘)
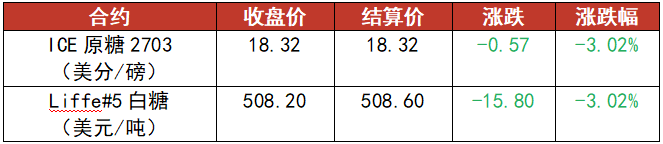
综述:ICE原糖主力2703合约收报18.32美分/磅(-0.57,-3.02%),开盘即震荡下行、盘中最低触及18.27美分,尾盘收于全天低位附近;伦敦Liffe#5白糖收于508.20美元/吨(-15.80,-3.02%),原糖与白糖罕见同步重挫,双双回吐前一日涨幅。
原糖持仓逆势增加6,729手,大跌伴随增仓显示主动性抛压占据上风;美棉同日大跌2.50%,ICE软商品全线走低。前期支撑糖价的成本与天气逻辑暂被宏观情绪淹没,外围环境的剧烈波动重新成为国内盘面的主要扰动源。
(二)国内期货(9月18日)
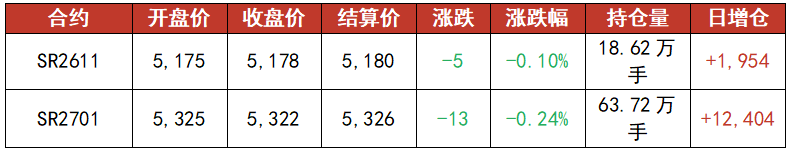
综述:今日白糖主力SR2701收报5,322元/吨(-13,-0.24%),日增仓12,404手,期价盘中下探5,305元/吨后收窄跌幅;近月SR2611微跌0.10%、增仓1,954手,远月SR2705回落0.26%、减仓655手。隔夜外盘重挫逾3%的背景下,内盘仅以小阴线消化并显著增仓,5,300元/吨一线的承接意愿清晰可见;增仓下行也意味着多空分歧加大,期价的独立抗跌性能否延续,需看现货端能否同步止跌。
(三)国内现货
广西白糖现货成交价:5,077元/吨,较上一交易日-20元/吨,涨跌幅-0.39%。
集团一级白砂糖报价(2026/9/18):
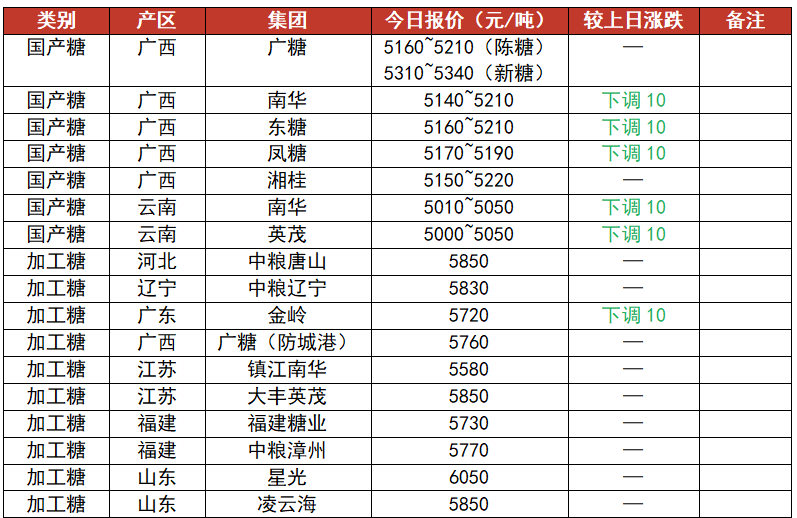
综述:广西白糖现货成交价5,077元/吨,下跌20元/吨,跌幅较前一日重新走阔。制糖集团报价结束维稳、多数下调10元/吨,湘桂等少数集团报价持平。广西制糖集团报价区间5140~5220元/吨;云南制糖集团报价区间5000~5050元/吨;加工糖报价区间5580~6050元/吨。现货端报价跟随盘面再度松动,成交以随用随采为主。
二、资金与宏观
(一)成交与持仓
综述:
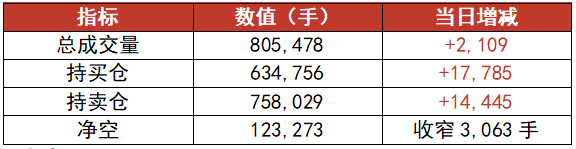
1. 今日白糖期货全市场合约成交量约80.5万手,较前一交易日基本持平(微增2,109手),交投热度低位企稳;总持买仓大幅增加17,785手至634,756手,持卖仓增加14,445手至758,029手,多空同步大幅增仓且多头增幅更大,全市场净空收窄3,063手至123,273手。期价仅微跌而仓位显著扩张,新增资金入场对峙的特征明显,短线博弈烈度上升。
2. 白糖期货持仓呈现“产业套保继续减仓、多空分歧显著加大”的分化特征:中粮期货席位减持空单2,121手至118,285手,连续多日减空,产业套保抛压持续减轻,仍稳居第一持卖仓席位;高盛期货席位大幅增持空单7,731手至64,567手(其中SR2701合约加空7,770手),连续第四日增仓,为当日空头增量最大席位;东证期货增持多单4,780手、减持空单2,567手,净多大幅扩大,成为多头增量的核心力量;中信期货多空同增对锁,锦泰期货多空同步大增,短线资金的对锁操作明显增多。套保盘撤退与投机多空同时进场相互交织,持仓结构的博弈烈度显著上升。
(二)仓单数量与结构
郑商所白糖仓单(9月18日)总计28,912张(约28.91万吨),较昨日减少586张,总量跌破29,000张关口。减量主要来自云南陆航(云南)“龙血树”注销309张、“大湾江”注销100张,合计409张;冀盛物流(河北)“金坡”注销42张、“雪仙”注销39张;云南广大(云南)“英茂”注销60张;中储河南(河南)“霍尔果斯”注销10张、“西沁”注销26张,其余仓库无变动。有效预报维持336张不变。云南陆航集中大额注销带动单日降幅创近期新高,两日内总量接连跌破30,000张、29,000张两个关口,陈糖交割资源加速退出,但总量仍处相对高位,去库节奏有待延续。
结构上,云南甘蔗糖占比36.1%;河南仓库占比22.5%;辽宁厂库(中粮糖业)占比17.3%;河北仓库占比12.4%;新疆厂库占比6.0%;广西仓库占比5.7%。
(三)基差与月间差
1. 基差走势
(1)产区基差(广西白糖现货成交价-SR2701收盘价):-245元/吨,较上一交易日-238元/吨走弱7元。现货跌幅走阔而期货跌幅有限,产区基差负值再度扩大。
(2)销区基差(中粮漳州报价-SR2701收盘价):+448元/吨,较上一交易日+435元/吨走强13元。漳州报价持平而期价小幅回落,销区升水继续走高。
2. 月间差走势
(1)11-1价差(SR2611-SR2701):-144元/吨,较上一交易日-152元/吨收窄8元。
(2)1-5价差(SR2701-SR2705):-77元/吨,较上一交易日收窄1元。
(四)汇率与油价
美元指数收于100.2480(+0.00%),高位持平;在岸人民币收于6.7060(-0.06%),小幅走强;美元兑巴西雷亚尔收于5.1294(-0.46%),雷亚尔升值。美元在100关口上方企稳,宏观面整体平静,对糖价的边际影响有限。
WTI美原油结算报101.91美元/桶(-1.34,-1.31%),布伦特原油结算报104.09美元/桶(-1.74,-1.64%)。中东停火斡旋消息压制风险偏好,油价延续回调但跌幅较前一日明显收窄;国内SC原油今日大跌超9%领跌全场。油价回落继续压低乙醇折算价值,成本端对原糖的支撑偏弱。
经测算,配额内巴西糖加工完税估算成本4705元/吨,配额外巴西糖加工完税估算成本为5985元/吨;与中粮漳州糖厂报价比,配额内巴西糖加工完税估算利润为1065元/吨,配额外巴西糖加工完税估算利润为-215元/吨。
三、市场观点
观点:外盘重挫内盘增仓抗跌,郑糖5,300元/吨一线能否守住?
偏多方观点:(1)内盘表现出独立抗跌性,隔夜外盘大跌逾3%的背景下主力仅微跌0.24%,并增仓1.2万手,5,300元/吨上方承接积极。(2)仓单去化明显提速,单日注销586张、总量跌破29,000张,有效预报仅336张,交割端压力持续减轻。(3)销区升水继续走高,加工糖报价全线持稳,终端刚需采购仍有韧性。
偏空方观点:(1)ICE原糖与伦敦白糖单日同跌3.02%并收于低位,原糖增仓下跌显示主动性抛压占据上风,外围拖累尚未消化。(2)现货成交价五连阴且跌幅重新走阔至20元/吨,集团报价再度下调,现货端企稳预期落空。(3)配额外进口利润亏损大幅收窄至-215元/吨,进口窗口渐近打开,中期供应压力上升。
综合来看,外围急跌与现货走弱形成共振,郑糖短期或继续承压寻底,但增仓抗跌与仓单加速去化显示下方承接并未瓦解;关注原糖在18.20美分附近能否止跌、国内集团报价的下调范围会否扩大,以及北方糖厂批量开机进度。
四、农产品视角
商品市场跌势加剧,能源化工领跌全场:SC原油主力大跌超9%,焦煤、焦炭跌超5%,中东停火斡旋预期令风险溢价加速出清;逆势走强的集中在贵金属与航运,集运欧线涨近3%、沪银涨超2%。
农产品板块跌多涨少:豆二、菜粕跌超2%,新粮上市压力下饲料原料整体承压;隔夜CBOT美玉米跌0.61%、美小麦跌0.68%、美大豆跌0.08%,美豆粕逆势涨2.08%;苹果受库存去化加快提振涨超1%,鸡蛋涨超1%。
A股方面大盘反弹(上证指数涨0.94%),糖业股走势分化:中粮糖业微涨0.20%,*ST广糖回落1.51%,昨日超跌反弹未能延续,商品与权益的情绪分割延续。
⚠️ 风险提示
本文内容由 WorkBuddy AI 自动生成,数据来源于泛糖科技、郑商所、新浪财经、同花顺等公开渠道。文中观点和数据仅供参考,不构成任何投资建议。市场有风险,投资需谨慎。如需获取更准确的数据或专业分析建议,请以官方发布为准。
(责任编辑:PP)
转载声明:本文内容属本网原创,内容版权均为本网所有,若需要引用、转载,请务必注明来源及原文链接,如涉及大面积转载,请与我们联系0771-8062470,获取授权。本站内容欢迎分享,但拒绝有商业目的的转载!
-

负责人
泛糖
-

联系电话
0771-8062462
-

邮箱
info@hisugar.com
-
传真
0771-8062474
-

联系地址
广西南宁市良庆区秋月路18号

 桂公网安备
45010802000323号