
美联储三年首次加息落地!糖价顶得住吗?——复盘近三轮加息周期的糖价走势
 QQ
 微信
 朋友圈
 qq空间
 微博
一、事件与宏观传导逻辑
2026年9月16日,美联储宣布加息25个基点至3.75%~4%,为2023年7月以来首次加息,符合市场预期。对糖价而言,加息主要通过三条路径传导:
一是美元流动性收紧,推升美元指数,直接压制以美元计价的ICE原糖;二是新兴市场货币承压,美元走强可能带动雷亚尔等货币贬值,改善巴西出口商的本币收益,刺激食糖供应与出口套保;三是资金成本抬升,贸易商和糖厂融资成本上升,压缩库存持有意愿,加大阶段性抛压。
核心判断:加息整体偏空,但本次已被市场充分预期,单次冲击有限。实际压力取决于美元是否继续走强、雷亚尔贬值斜率,以及全球供需缺口与阶段性过剩之间的对抗。
二、历史加息周期复盘:加息≠糖价必跌,基本面主导
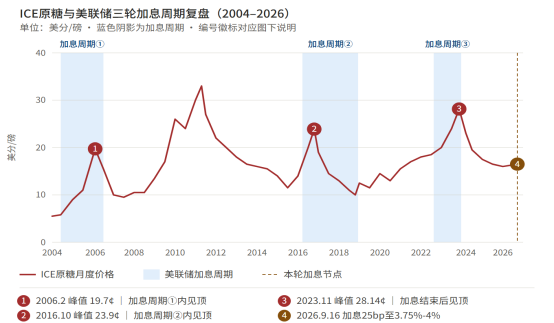
第一轮:2004年6月—2006年6月,利率由1%升至5.25%。ICE原糖反而从5美分/磅涨至2006年2月的19.7美分/磅,主因是巴西乙醇需求爆发与欧盟糖业改革减产,宏观利空被基本面完全覆盖。
第二轮:2015年12月—2018年12月,利率由0.25%升至2.5%。糖价在2016年冲高至23.9美分/磅,当时全球短缺约600万吨;随后在2017—2018年跌回11美分/磅下方,下跌主因是供需转过剩,而非加息本身。
第三轮:2022年3月—2023年7月,利率由0%升至5.5%。糖价在2023年11月创下28.14美分/磅十年高点后回落,2024年在供应宽松与强美元双重压力下跌至20美分/磅下方。
结论:历史数据显示,加息与糖价并无稳定负相关,美元更多是阶段性扰动项,不宜机械量化其权重;供需缺口决定大方向。但本轮是紧缩周期重启的拐点信号,市场将重估此前“宽松/降息”的宏观叙事,利空边际影响可能大于一次普通加息。同时需关注“买预期、卖事实”后利空出尽的修复可能。
数据来源:洲际交易所、美联储
三、国际糖业影响:雷亚尔是关键变量
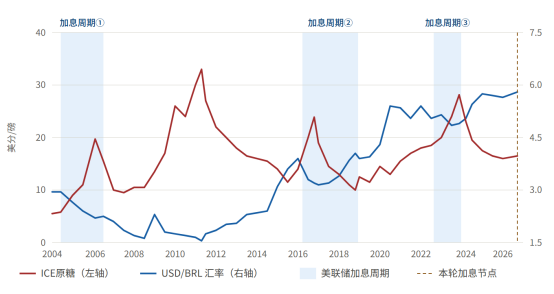
ICE原糖主力合约刚经历一轮上涨,并触及16个月高点19.9美分/磅。其上涨驱动主要在于:全球供需预期由2025/26榨季的平衡或小幅过剩,转向2026/27榨季缺口预期的反复发酵,同时厄尔尼诺与地缘风险形成助推。
在此背景下,随着加息落地,若美元指数较当前水平再走强2%-3%,ICE原糖估值中枢可能小幅下移;若雷亚尔同步贬至5.6-5.8区间,且在糖醇比有利的情况下,巴西糖厂提高制糖比和出口套保的意愿将上升,进而构成阶段性供应压力。但需注意:美元走强不等于雷亚尔必然贬值、制糖比必然上升,还要看原油、乙醇价格及巴西国内政策。
图:美元兑巴西雷亚尔汇率与ICE原糖价格走势
数据来源:洲际交易所、同花顺期货通
四、国内糖业影响:进口成本的两面性
对国内市场传导路径主要有两条:
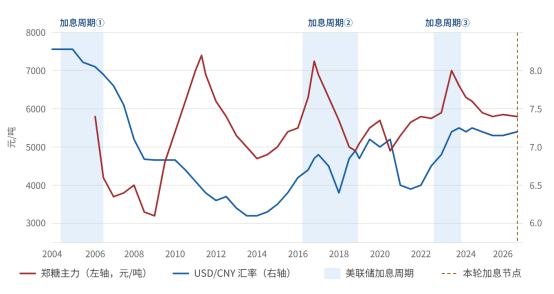
一是进口成本端:ICE原糖下跌直接降低配额外进口成本。当前巴西糖配额外成本参考约5800—6200元/吨,若国际价格下移,进口利润窗口或重新打开。
二是汇率端存在对冲:加息周期中人民币同样可能承压,参考2022年美联储加息期间人民币贬值约9%,贬值会部分抵消外糖下跌,实际进口成本降幅小于外盘跌幅,这也是2022—2023年郑糖相对抗跌的原因之一。
图:郑糖主力合约与美元兑人民币汇率走势
数据来源:郑商所、同花顺期货通
五、综合判断
历史三轮周期证明,加息对糖价是“温水型”利空,而非“断崖式”利空,糖价顶部始终由供需决定。但本次加息的意义在于宽松预期终结、紧缩周期重启,叠加全球现实供应偏宽松、远期缺口预期反复,ICE原糖与郑糖短期上涨乏力。不过,若美元回落、雷亚尔企稳,或国内去库超预期,糖价也可能出现利空出尽后的修复。
(责任编辑:Helia)
转载声明:本文内容属本网原创,内容版权均为本网所有,若需要引用、转载,请务必注明来源及原文链接,如涉及大面积转载,请与我们联系0771-8062470,获取授权。本站内容欢迎分享,但拒绝有商业目的的转载!
-

负责人
泛糖
-

联系电话
0771-8062462
-

邮箱
info@hisugar.com
-
传真
0771-8062474
-

联系地址
广西南宁市良庆区秋月路18号

 桂公网安备
45010802000323号