
白糖“十一”假期效应:近五年的数据规律与2026年的特殊变量分析
 QQ
 微信
 朋友圈
 qq空间
 微博
节后首日的方向只是起点,假期外盘走势的“余温”和国内新糖上市节奏,才是决定后势的真正力量。
一、五年数据:“节前偏强效应”VS“节后分化剧烈”
数据统计了近五年(2021-2025年)白糖期货主力合约在国庆节前后的涨跌表现,发现如下规律:
1. 节前规律:温和偏强的“避险式上涨”。过去5年的节前5交易日涨跌有4年录得正收益(0.77%、1.18%、1.25%、0.97%),仅2021年为负。节前一日则更加收敛,涨跌幅绝对值普遍在0.7%以内。这背后的逻辑并不复杂:双节备货的刚需托底现货,而长假前的不确定性又促使资金减仓离场,两股力量叠加,形成了温和偏强、波动收窄的节前特征。
2021年的节前下跌是一个提醒。当年Q3郑糖刚从巴西干旱减产的炒作中回落,国内库存偏高压制了备货情绪,节前资金选择离场而非持仓待涨。
因此,节前是否上涨,取决于“备货托底”与“库存压制”之间谁占上风。
近五年白糖期货主力合约在国庆前后的表现 数据整理:泛糖科技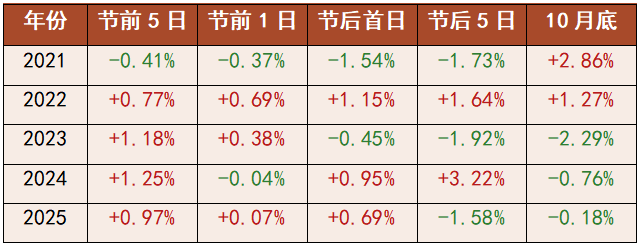
2. 节后规律:外盘定“首日”,国内基本面定“一周”。
节后首日:国内休市期间外盘的“累积涨跌”会在节后首日一次性兑现。过去5年中,有2年首日下跌、3年首日上涨。2021年原糖假期偏弱,节后首日跌1.54%;2022年假期原油反弹带动原糖大涨,节后首日涨1.15%;2024年原糖维持22.46美分/磅的高位盘整,节后首日稳中偏强。
节后五日:国内自身基本面开始接管定价权。2023年是最典型的案例:节后首日仅微跌,但随后新榨季甜菜糖开始供应、国储糖拍卖形成冲击,5日累计下跌1.92%。2024年则相反,节后首日涨0.95%后,5日累计扩大到3.22%,反映了当时外盘强势与国内阶段性去库的共振。
二、容易被忽略的规律:十月“下半月”才是真正的压力窗口
近5年的数据呈现了一个时间结构上的规律:节后首周的表现,与十月下旬的走势往往不在一个方向上。
北方甜菜糖厂通常在9月中下旬率先开机,但真正形成有效供应放量,要等到十月中旬之后,新糖入市的现实压力才逐步兑现。2023年的走势即是注脚:节后首日仅微跌0.45%,但十月下旬在新糖上市与储备糖投放的双重压力下,价格重心进一步下移。对节后走势的判断,如果只看首日方向,很容易忽略十月下半月的“供应转折”。
三、2026年的特殊变量:这次和往年哪里不一样
把近5年的规律放到2026年当下,有几个变量需要单独拎出来:
第一个变量:国内库存的位置和往年完全不同。截至8月底,全国食糖工业库存222万吨,同比增加106万吨、增幅91%,处于历史同期高位。今年国庆节前的“温和回暖”走势能维持到什么程度,库存是最大的约束条件。此外,在增产预期下,广西、云南开榨时间将显著早于往年,新糖供应相应提前。
第二个变量:成本线之下的关键政策节点。当前国内糖价已处于全国平均制糖成本之下,新榨季持续增产是大概率事件,是否会有国储或地方临储政策出台,成为短期调节市场供需和提振信心的关键。
第三个变量:原糖处于年内高位,配额外进口窗口处于关闭状态。ICE原糖主力合约9月初冲高至19.78美分/磅,29日收于18.84美分/磅,处近一年相对高位。据测算,9月末的配额外巴西糖加工完税估算成本为6205元/吨;与中粮漳州糖厂报价相比,估算利润为-425元/吨。进口成本抬升为国内糖价提供了一层底部支撑。
四、2026年国庆后走势猜想
综合近5年规律和当前变量,再叠加假期外盘传递出的信号,2026年白糖的“十一”行情可能呈现以下特征。
假期外盘:ICE原糖大概率在18—19美分区间震荡,巴西降雨延缓压榨提供支撑,但北半球厄尔尼诺天气炒作之后的现实供应压力开始兑现,多空因素同时存在,无法形成有效突破和对国内的单边指引,国内基本面将更快地接管定价权。
节后首日:方向由“假期外盘余温”决定。如外盘处于区间震荡走势,长假后,避险资金重回市场,这意味着节后首日大概率小幅高开,跳空幅度有限,出现单边大幅跳空的概率明显低于2022年(原油反弹带动原糖大涨、首日+1.15%)那种情形。
节后首周:定价权交回国内基本面,陈糖去库节奏是核心变量。节后进入国庆备货结束后的短暂消费淡季,终端前期已完成一定补库,节后市场需求难有显著提升,成交以刚需为主。集团陈糖去库或以顺价销售、回笼资金为首要目标,现货报价易松动,基差支撑相应减弱。可能呈现“高开后震荡回落”或“冲高乏力”的形态,其结构与2023年(首日微跌、5日累计-1.92%)有几分相似。
十月下旬:甘蔗糖开机预期是关键,核心观察点是有无“托底政策”出台。进入10月下半月,随着新糖有效供应放量,结转库存偏高与增产预期形成双重压制,盘面压力将进一步显现。若国储或地方临储政策未能及时出台对冲,国内现货价格重心存在下移风险;反之,若政策端给出明确信号,则可能复刻2024年“首周上涨延续至月底”的路径。因此,节后一周的方向不足以定调十月,十月下旬的供应转折才是关键验证期。
三种情景推演 结论与关注指标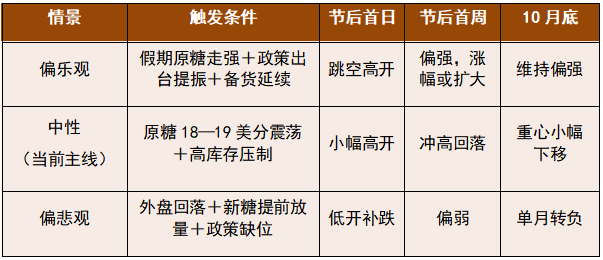
2026年国庆前后的白糖行情,更像“节前温和偏强、节后首日看外盘、节后首周看库存、十月下旬看新糖与政策”的四段式结构。按当前假期外盘“区间震荡、多空对冲”的格局,中性情景是主线。需要盯住三个变量:
1. 原糖位置——18—19美分能否守住,决定进口成本支撑的成色; 2. 库存去化速度——222万吨高位库存能否持续消化,决定节前偏强能走多远; 3. 托底政策——成本线之下是否有政策出台,决定十月下旬的压力是被对冲还是被放大。
一句话概括:节后首日是外盘给的“起点”,十月下旬才是国内基本面给的“答案”。
(责任编辑:Helia)
转载声明:本文内容属本网原创,内容版权均为本网所有,若需要引用、转载,请务必注明来源及原文链接,如涉及大面积转载,请与我们联系0771-8062470,获取授权。本站内容欢迎分享,但拒绝有商业目的的转载!
-

负责人
泛糖
-

联系电话
0771-8062462
-

邮箱
info@hisugar.com
-
传真
0771-8062474
-

联系地址
广西南宁市良庆区秋月路18号

 桂公网安备
45010802000323号