
【泛糖周报】9.21-9.24:巴西收获偏慢助推原糖止跌,国内新榨季启幕郑糖表现温和
 QQ
 微信
 朋友圈
 qq空间
 微博
一、行情回顾
现货市场
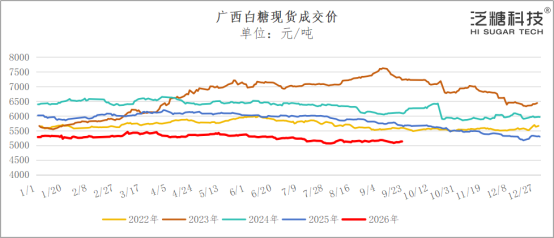
广西白糖现货成交价本周运行区间为5101~5129元/吨,周四收盘价5129元/吨,周环上涨52元/吨。截至周四,广西制糖集团陈糖报价区间为5180~5240元/吨,周环比上调20~40元/吨;广糖新糖报价区间为5360~5390元/吨,周环比上调20~30元/吨。云南制糖集团报价区间为5030~5080元/吨,周环比上调30元/吨。加工糖厂主流报价区间为5620~5850元/吨,多数报价上调10~40元/吨。
本周中秋、国庆“双节”备货已基本结束,下游终端以刚需散单采购为主;但伴随着期价企稳反弹,制糖集团报价连续小幅上调,部分低价陈糖走量较好,成交中性。
数据来源:data.hisugar
期货市场
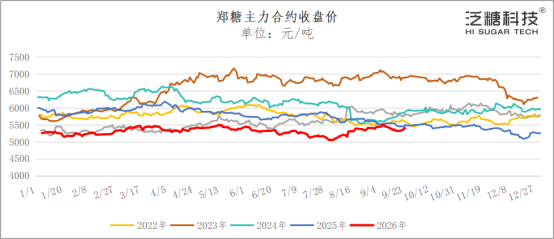
郑糖SR2701合约本周运行区间为5318~5419元/吨,报收于5404元/吨,周环比上涨82元/吨,涨幅1.54%,振幅1.9%。
周初在外盘止跌反弹、进口成本抬升逻辑支撑远月合约的背景下,SR2701自5300元/吨附近企稳反弹;叠加进口糖浆、预混粉调控政策初见成效、8月进口数据大幅回落,市场情绪有所修复,后半周期价加速回升至5400元/吨上方,周四收于5404元/吨。但节前资金离场观望情绪较浓,趋势性上行动能仍有待成交量配合确认。与此同时,南方甘蔗产区增产预期虽较明确,但后期糖分累计是关键;而甜菜糖生产序幕已正式拉开,生产进程预计提速。短期仍需关注新糖上市压力及现货去库节奏。
数据来源:郑商所、data.hisugar
国际糖市
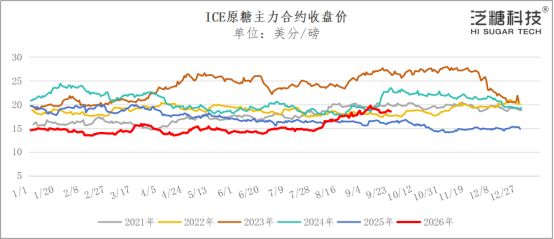
ICE原糖主力合约本周运行区间为17.11~19.07美分/磅,报收于18.54美分/磅,周环比上涨1.14美分/磅,涨幅6.55%,振幅11.26%。伦白糖本周走势偏弱,运行区间为496.8~515.6美元/吨,周五收于502.3美元/吨,跌幅1.43%。
周初,原糖在18美分/磅关口附近震荡,而巴西降雨拖慢甘蔗收获、中南部产糖不及预期等因素触发空头回补,期价连续三日收涨,盘中最高触及19.07美分/磅。宏观上美联储加息预期、原油风险溢价回吐及巴西雷亚尔贬值,宏观与汇率层面对糖价仍有压制。原白价差由约110美元/吨附近收窄至约100美元/吨以内,显示精炼糖需求疲软、白糖溢价承压,国际糖市处于“北半球减产叙事”与“巴西高产”的现实博弈中,伴随地缘政治风险波动,原糖在17.5~19美分/磅区间震荡概率较大。
数据来源:同花顺期货通
二、数据说糖
(一)成品糖数据
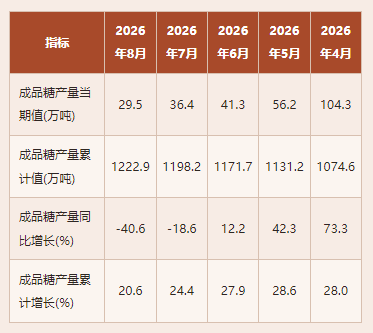
据国家统计局最新发布的公开数据,2026年8月份我国成品糖产量达到29.5万吨,同比下降40.6%;1-8月份我国成品糖合计产量为1222.9万吨,同比增长20.6%。
数据来源:同花顺期货通
(二)广西第三方库存
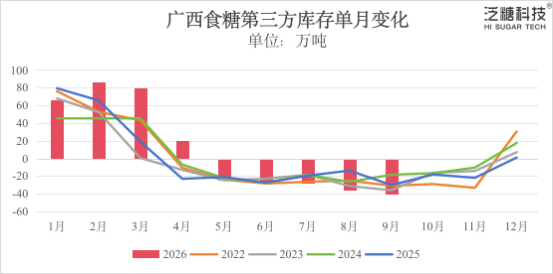
截至9月20日,广西食糖第三方仓库库存约为104万吨,环比下降约40万吨,单月去化速度高于近五年同期均值。这是继7月第三方库存环比下降28万吨、8月环比下降24.6万吨之后的又一次加速。
数据来源:泛糖科技智慧储运平台、data.hisugar
(三)期现基差及仓单
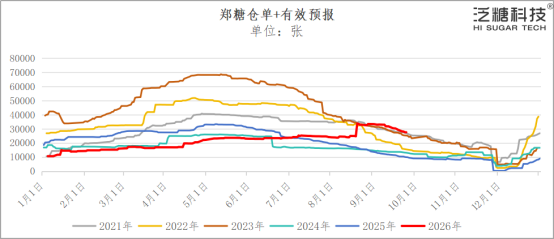
本周五仓单数量为27196张,周环比减少1716张;有效预报366张,周环比持平。仓单+有效预报数量为27532张,较去年同期增加17678张,增幅为179.40%。
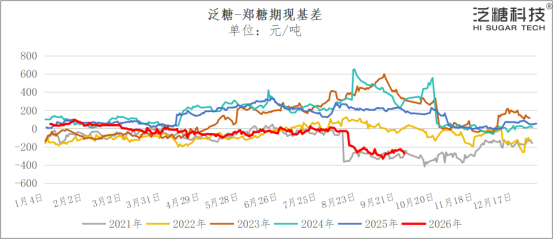
本周期现基差范围为-275~-227元/吨,期现基差走弱,反映近端高库存与仓单压力仍存。
数据来源:郑商所、data.hisugar
(四)配额外加工完税成本及利润估算
截至周五,以ICE原糖主力合约测算,巴西配额内加工完税成本为4802元/吨、配额外加工完税成本为6111元/吨,环比上周分别增加110元/吨、143元/吨。相较国内沿海加工糖厂主流报价5620~5850元/吨,巴西配额外进口利润约为-460~-260元/吨,进口利润为负。
(五)WTI原油价格
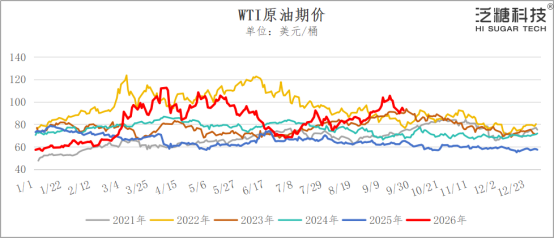
WTI原油本周运行区间为88.7~96.94美元/桶,收92.41美元/桶,下跌7.73美元/桶,跌幅7.35%,振幅为8.26%。国际局势的不稳定性加剧油价波动。
数据来源:同花顺期货通、data.hisugar
(六)CFTC
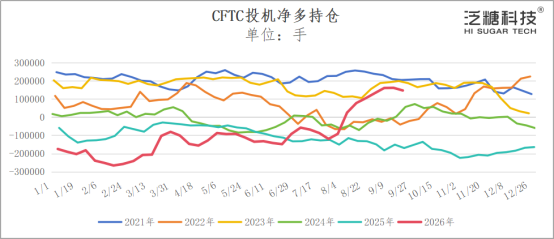
截至9月22日当周,ICE原糖期货+期权总持仓为1394262手,较前一周减少71393手。投机多头持仓359163手,较前一周减少20813手;投机空头持仓212373手,较前一周减少6261手;投机净多持仓为146790手,周环比减少14552手。
数据来源:洲际交易所、data.hisugar
(七)食糖生产
巴西:根据巴西农业部(MAPA)9月17日发布的数据,2026/27榨季截至8月31日,巴西中南部的生产步伐加快。8月下半月,甘蔗入榨量为5195万吨,较8月上半月的4839万吨增长7.4%,为历史最大单句入榨量。产糖量环比增长12.4%至372万吨,制糖比为51.79%,累计制糖比为46.15%。
(八)机构预估
S&P Global:预计2026/27榨季巴西中南部地区9月上半月甘蔗入榨量同比下降35.4%至2979万吨;预计产糖量同比下降42.5%至209万吨;预计制糖比同比下降3.62%至49.85%,预计甘蔗ATR同比下降4.57%至147.53千克/吨。
(责任编辑:Helia)
转载声明:本文内容属本网原创,内容版权均为本网所有,若需要引用、转载,请务必注明来源及原文链接,如涉及大面积转载,请与我们联系0771-8062470,获取授权。本站内容欢迎分享,但拒绝有商业目的的转载!
-

负责人
泛糖
-

联系电话
0771-8062462
-

邮箱
info@hisugar.com
-
传真
0771-8062474
-

联系地址
广西南宁市良庆区秋月路18号

 桂公网安备
45010802000323号