
新闻·期现·数据 | AI智糖日报(2026年9月24日)
 QQ
 微信
 朋友圈
 qq空间
 微博
一、价格总览
(一)国际期货(9月23日收盘)
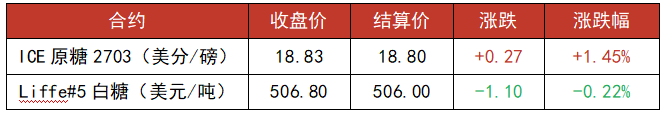
综述:ICE原糖主力2703合约收报18.83美分/磅(+0.27,+1.45%),结算价18.80美分;伦敦Liffe#5白糖收于506.80美元/吨(-1.10,-0.22%)。
短期市场面临巴西雷亚尔贬值带来的出口卖压,然而原油单日反弹逾2%修复燃料乙醇比价,叠加巴西中南部产糖不及预期支撑增强,盘面空头回补,隔夜原糖自低位反弹并最终收涨1.45%、实现三连阳。伦敦白糖则延续弱势整理,原糖与精炼糖走势分化,反映本轮反弹更多来自原糖估值修复。
(二)国内期货(9月24日)
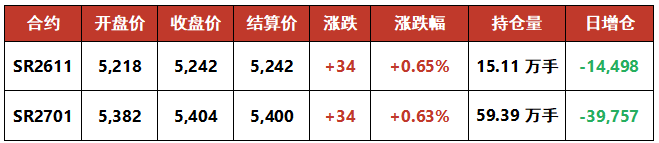
综述:今日郑糖主力SR2701收报5,404元/吨(+34,+0.63%),持仓59.39万手、减仓39,757手;近月SR2611收报5,242元/吨(+34,+0.65%),持仓15.11万手、减仓14,498手,11-1价差-162元/吨、远月升水结构延续。
今日郑糖延续减仓上行的修复格局:SR2701在外盘企稳与现货连续挺价的支撑下收复5,400元/吨,底部较前期有所抬高,但单日减仓近4万手、量能未同步放大,趋势性上行仍需等待节后去库加速或外盘突破性驱动。
(三)国内现货
广西白糖现货成交价:5,129元/吨,较上一交易日+4元/吨,涨跌幅+0.08%
集团一级白砂糖报价(2026/9/24):
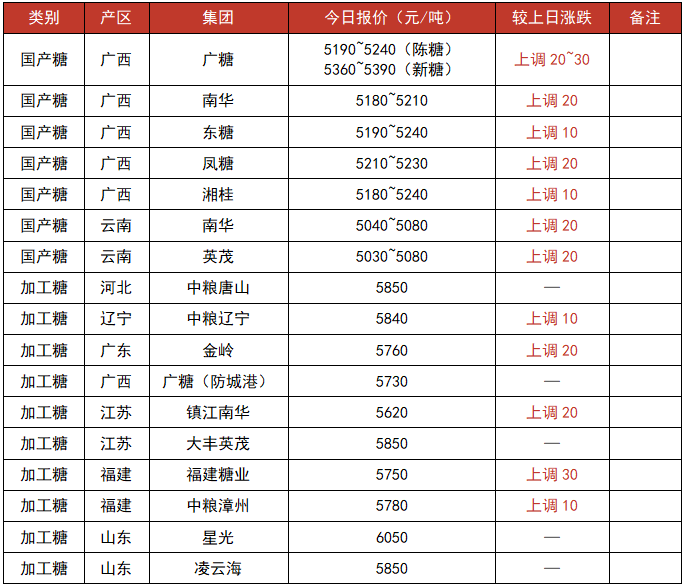
综述:今日广西白糖现货成交价5,129元/吨,上涨4元/吨,连续三个交易日回升;制糖集团报价普遍上调10~30元/吨。广西集团陈糖报价区间为5,180~5,240元/吨、新糖5,360~5,390元/吨,云南集团报价5,030~5,080元/吨;加工糖多数上调,中粮辽宁、广东金岭、镇江南华、中粮漳州分别上调10~20元/吨,福建糖业上调30元/吨,其余报价持稳。集团报价跟随盘面整体上调,但临近中秋假期,市场采销意愿减弱,以观望为主。
二、资金与宏观
(一)仓单数量与结构
白糖仓单总计27,196张(约27.20万吨),当日无新增注册与注销,各仓库数量均无变动;有效预报维持336张。
结构上,云南仓库合计9,259张(34.0%),河南仓库5,864张(21.6%),中粮糖业厂库5,000张(18.4%),河北仓库3,064张(11.3%),新宁糖业厂库1,937张(7.1%),云南英茂厂库1,936张(7.1%),广西仓库(广西贵港)136张(0.5%)。
(二)基差与月间差
1. 基差走势
(1)产区基差(广西白糖现货成交价-SR2701收盘价):-275元/吨,-27元/吨。
(2)销区基差(中粮漳州报价-SR2701收盘价):+376元/吨,-21元/吨。
2. 月间差走势
(1)11-1价差(SR2611-SR2701):-162元/吨,走弱1元;近月涨幅略小于远月。
(2)1-5价差(SR2701-SR2705):-72元/吨,走强4元。
(三)汇率与油价
1.汇率:美元指数收于101.096(+0.49%),在岸人民币收于6.7108(+0.15%),美元兑巴西雷亚尔收于5.1702(+1.36%)。美元指数延续走强、人民币与雷亚尔同步贬值,巴西糖出口卖压意愿增强,汇率层面对国际糖价形成偏空扰动。
2.油价:WTI美原油报92.71美元/桶(+2.42%),布伦特原油报98.31美元/桶(+3.04%)。地缘风险溢价回吐暂告段落,国际油价反弹修复燃料乙醇比价优势,成本端对原糖的支撑重新增强。
3.进口利润:配额内巴西糖加工完税估算成本4,863元/吨,配额外巴西糖加工完税估算成本6,191元/吨(以原糖价格18.83美分/磅计);与中粮漳州糖厂报价5,780元/吨比,配额外估算利润为-411元/吨,进口窗口维持深度关闭。
三、市场观点
观点:外盘三连阳、现货报价普涨,郑糖减仓站上5,400元是真突破吗?
偏多方观点:(1)外盘连续第三日收阳——ICE原糖2703重回18.80美分/磅上方,原油反弹带动乙醇比价修复,成本端支撑重新增强。(2)现货端连续上调——广西成交价与集团报价同步走高,新糖报价上移,成本线附近顺价销售意愿增强。(3)盘面压力释放——SR2701单日减仓近4万手并收复5,400元/吨,空头集中兑现离场,短期估值修复行情延续。
偏空方观点:(1)价涨仓减的成色不足——本轮反弹由空头回补驱动,两合约合计减仓超5.4万手,缺乏增量多头资金承接,趋势性上行仍需成交量放大确认。(2)供给压力未消——新榨季产量增加预期未改,仓单总量仍处相对高位,节后现货将直面新糖定价考验。(3)需求端进入季节性淡季——中秋假期临近、成交以刚需散单为主,集团报价上调缺乏放量配合。
综合来看,糖市正处于「外盘估值修复与现货挺价」同「国内高库存叠加新糖上市」的博弈窗口,当前盘面反弹量能未同步放大,产业套保压力与新糖供给共同压制反弹高度,郑糖短期或延续5,350~5,450元/吨区间震荡。
四、农产品与股票视角
1.农产品板块:在原油单日反弹逾2%的带动下整体回暖(主力合约30涨29跌),油脂端偏强而养殖果蔬端承压。棕榈油涨0.68%、豆粕涨0.35%、棉花涨0.25%;花生跌0.07%、玉米跌0.14%、苹果跌0.32%、淀粉跌0.49%、生猪跌2.11%、红枣跌2.85%。白糖主力合约涨0.63%、涨幅居板块前列,与能化系(燃油涨6.00%)共同受益于油价反弹。
2.糖业个股:今日糖业个股普遍收跌,红棉股份跌3.80%、中粮糖业跌1.86%、粤桂股份跌1.30%、*ST广糖跌0.97%。当日上证指数跌1.22%、所属农产品加工板块跌2.01%,除红棉股份外其余个股跌幅均小于板块、相对抗跌;郑糖主力收涨0.63%与糖业股随大盘调整形成背离。
⚠️ 风险提示
本文内容由 WorkBuddy AI 自动生成,数据来源于泛糖科技、郑商所、新浪财经、同花顺等公开渠道。文中观点和数据仅供参考,不构成任何投资建议。市场有风险,投资需谨慎。如需获取更准确的数据或专业分析建议,请以官方发布为准。
(责任编辑:PP)
转载声明:本文内容属本网原创,内容版权均为本网所有,若需要引用、转载,请务必注明来源及原文链接,如涉及大面积转载,请与我们联系0771-8062470,获取授权。本站内容欢迎分享,但拒绝有商业目的的转载!
-

负责人
泛糖
-

联系电话
0771-8062462
-

邮箱
info@hisugar.com
-
传真
0771-8062474
-

联系地址
广西南宁市良庆区秋月路18号

 桂公网安备
45010802000323号