
新闻·期现·数据 | AI智糖日报(2026年9月28日)
 QQ
 微信
 朋友圈
 qq空间
 微博
一、价格总览
(一)国际期货(9月25日收盘)
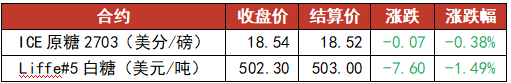
综述:ICE原糖主力2703合约收报18.54美分/磅(-0.07,-0.38%),三连阳后转为窄幅整理;伦敦Liffe#5白糖收于502.30美元/吨(-7.60,-1.49%),跌幅明显大于原糖,原糖与精炼糖的分化进一步走阔。
巴西雷亚尔连续贬值抬升出口报价的竞争优势,主产国卖压意愿增强,原糖上行动能受到抑制;但原油维持相对高位、燃料乙醇比价尚未明显恶化,叠加巴西中南部产糖不及预期,糖价下方支撑仍在。
(二)国内期货(9月28日)
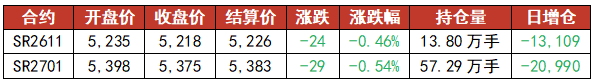
综述:SR2701收盘报5,375元/吨(-29,-0.54%),持仓57.29万手、减仓20,990手;近月SR2611收报5,218元/吨(-24,-0.46%),持仓13.80万手、减仓13,109手,11-1价差-157元/吨,远月升水结构延续。
今日郑糖回吐前一交易日的部分涨幅,盘面重回5,350元/吨附近整理;国庆长假前资金集中离场,两合约合计减仓逾3.4万手、全市场成交缩量近19万手,在缺乏增量资金承接的背景下趋势性方向仍不明朗,节后去库进度与新糖定价将成为主导变量。
(三)国内现货
广西白糖现货成交价:5,122元/吨,较上一交易日-7元/吨,涨跌幅-0.14%。
集团一级白砂糖报价(2026/9/28):
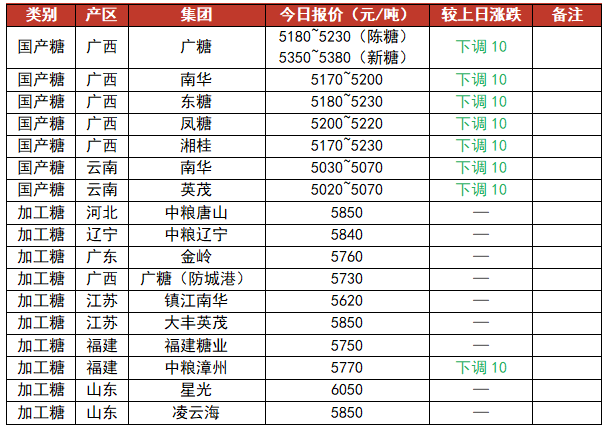
综述:今日广西白糖现货成交价5,122元/吨,下跌7元/吨。制糖集团报价随盘面小幅下调,广西与云南制糖集团报价普遍下调10元/吨。广西陈糖报价区间为5,170~5,230元/吨、新糖5,350~5,380元/吨,云南集团报价5,020~5,070元/吨;加工糖报价大多持稳,仅中粮漳州下调10元/吨。国庆长假临近,市场采销意愿进一步减弱,下游以执行前期合同、随用随采为主,新糖预售报价零星出现,实际成交以刚需小单为主。
二、资金与宏观
(一)成交与持仓
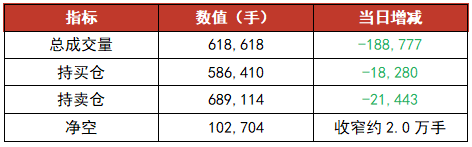
1. 今日白糖期货全市场合约成交量约61.86万手,大幅缩量约18.88万手,国庆长假前交投热度明显降温;总持买仓减少18,280手至586,410手,持卖仓减少21,443手至689,114手,多空双方同步大幅减仓、空头减仓幅度大于多头,全市场净空收窄约2.0万手至10.27万手,空头力量显著减弱。
2. 白糖期货持仓“产业套保加速离场、投机空头逆势加码”:中粮期货席位减持空单5,687手至119,458手,连续多日减空态势延续,产业套保抛压持续减轻;中信期货席位减持空单4,353手同时增持多单1,050手,空减多增,净空收窄;高盛期货席位增持空单5,298手,外资投机空头逆势加码;东证期货席位增持多单1,562手+减持空单3,340手,净多大幅扩大;永安期货席位减持空单1,436手。
(二)仓单数量与结构
白糖仓单总计27,102张(约27.10万吨),较上一交易日减少94张,减量来自冀盛物流(河北)“金坡”注销39张、云南陆航(云南)“永恬”注销55张,其余仓库无变动;有效预报维持336张。
结构上,云南仓库合计9,204张(34.0%),河南仓库5,864张(21.6%),中粮糖业厂库5,000张(18.4%),河北仓库3,025张(11.2%),新宁糖业厂库1,937张(7.1%),云南英茂厂库1,936张(7.1%),广西仓库(广西贵港)136张(0.5%)。
(三)基差与月间差
1. 基差走势
(1)产区基差(广西白糖现货成交价-SR2701收盘价):-253元/吨,+22元/吨。
(2)销区基差(中粮漳州报价-SR2701收盘价):+395元/吨,+19元/吨。
2. 月间差走势
(1)11-1价差(SR2611-SR2701):-157元/吨,走强5元。
(2)1-5价差(SR2701-SR2705):-73元/吨,走弱1元。
(三)汇率与油价
1.汇率:美元指数收于100.9710(-0.31%),在岸人民币收于6.7125(+0.03%),美元兑巴西雷亚尔收于5.1807(-0.22%)。美元指数自高位小幅回落、人民币与雷亚尔同步窄幅波动,汇率层面对国际糖价的扰动暂趋缓和。
2.油价:WTI美原油报92.41美元/桶(-2.29%),布伦特原油报97.62美元/桶(-2.59%)。地缘溢价继续回吐,国际油价小幅回落,燃料乙醇比价优势有所削弱,成本端对原糖的支撑边际减弱。
三、市场观点
观点:节前减仓回落、现货止涨,郑糖5,400元得而复失后如何演绎?
偏多方观点:(1)下方支撑仍在——SR2701回落至5,375元/吨,仍高于前期5,300元/吨的震荡平台下沿,盘面重心未破位。(2)仓单持续去化——总量降至27,102张,有效预报仅336张,广西可交割资源基本清空,交割端压力处于年内低位。(3)进口窗口深度关闭——配额外巴西糖进口成本显著高于国内销区报价,进口糖补充有限,国产糖定价权稳固。
偏空方观点:(1)现货止涨回落——广西白糖现货成交价结束三连升,广西、云南集团报价普遍下调10元/吨,挺价基础松动。(2)节前资金离场——两合约合计减仓逾3.4万手、全市场成交缩量近19万手,量能萎缩意味着反弹缺乏资金护航。(3)供给压力渐近——新榨季增产预期未改,广西新糖预售报价陆续报出,节后现货将直接面对新糖定价考验。
综合来看,糖市正处于国内高库存、新糖上市临近,长假前资金选择降低仓位观望,郑糖短期或延续5,300~5,450元/吨区间震荡;节后重点关注去库加速能否兑现、新糖开榨定价及外盘18.50美分一线支撑。
四、农产品与股票视角
1.农产品板块:商品市场整体偏弱(主力合约18涨40跌),能源化工端逆势走强、贵金属与养殖端领跌。豆一涨1.35%、棉花涨1.01%、玉米涨0.14%;白糖跌0.54%、花生跌0.53%、棕榈油跌1.60%、苹果跌1.94%、红枣跌2.89%、生猪跌4.01%。白糖跟随软商品小幅回调,跌幅小于油脂与养殖端。
2.糖业个股:今日糖业个股普遍收跌,中粮糖业跌5.08%、红棉股份跌3.34%、粤桂股份跌3.15%、*ST广糖跌2.54%。当日上证指数跌1.67%、所属农产品加工板块跌2.88%,中粮糖业跌幅明显大于板块、其余个股跌幅小于板块;郑糖主力收跌0.54%与糖业股大幅调整形成共振,权益端情绪弱于商品端。
⚠️ 风险提示
本文内容由 WorkBuddy AI 自动生成,数据来源于泛糖科技、郑商所、新浪财经、同花顺等公开渠道。文中观点和数据仅供参考,不构成任何投资建议。市场有风险,投资需谨慎。如需获取更准确的数据或专业分析建议,请以官方发布为准。
(责任编辑:PP)
转载声明:本文内容属本网原创,内容版权均为本网所有,若需要引用、转载,请务必注明来源及原文链接,如涉及大面积转载,请与我们联系0771-8062470,获取授权。本站内容欢迎分享,但拒绝有商业目的的转载!
-

负责人
泛糖
-

联系电话
0771-8062462
-

邮箱
info@hisugar.com
-
传真
0771-8062474
-

联系地址
广西南宁市良庆区秋月路18号

 桂公网安备
45010802000323号