
大地期货2026年三季度:四季度进入厄尔尼诺兑现期
 QQ
 微信
 朋友圈
 qq空间
 微博
观点小结
四季度主要兑现厄尔尼诺实际造成的减产影响。
国外基本面格局:受厄尔尼诺事件影响,北半球减产预期强,下榨季全球平衡预期转紧。但从全球影响来看,印度有乙醇缓冲、泰国欧盟有库存缓冲,实际紧缺强度或有限。全球贸易流四季度仍维持宽松预期,转紧要等到明年一季度。
国内基本面格局:国产糖维持增产预期,目前的政策限制仍难逆转平衡,26/27下榨季过剩格局依然明确。
价格区间评估:
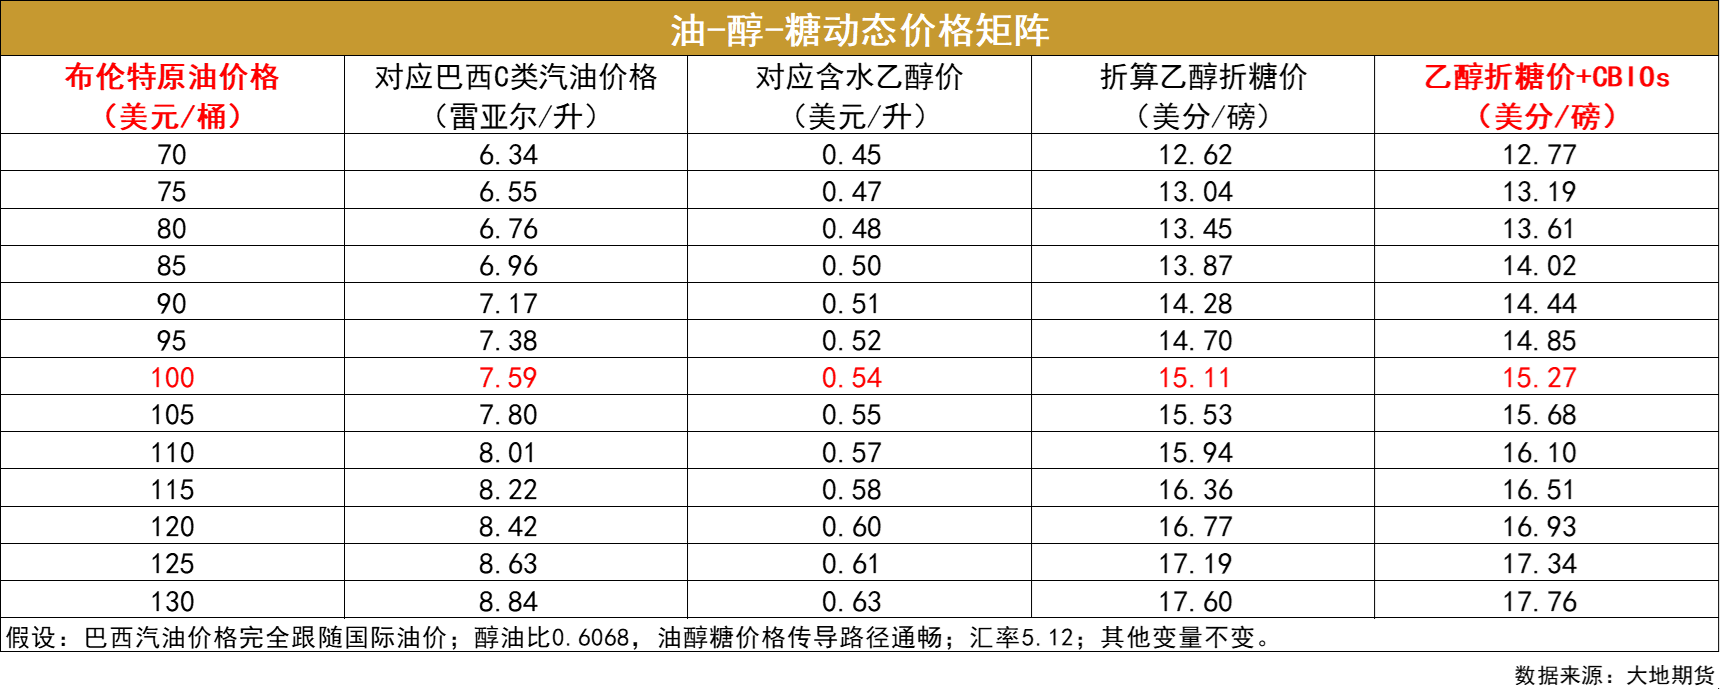
原糖估值:15-23美分。底部看巴西乙醇折糖价,巴西乙醇受国际油价重回高位和糖价大涨带动的双重影响,目前乙醇折糖静态估值重心在15美分附近,四季度有可能进一步上涨;顶部由于厄尔尼诺题材的交易弹性过大,参考历史相似行情的最大涨幅,大致在23美分附近。目前原糖估值区间过大,单边不好操作,多空都存在风险。郑糖估值:配额外进口成本已经上破6100点,内盘估值丧失风报比,缺乏安全边际,已进入做多缺乏驱动,做空缺乏估值的尴尬局面。
节奏上:原糖主要关注两点,一是市场炒作厄尔尼诺题材的节奏,属于资金面驱动,但今年已经发生过两波且行情都较大,二是关注北半球开榨后的实际糖产表现,属于预期差行情。郑糖自身的过剩格局相对明确,基本面角度只建议逢高做空,高点确认可以参考技术信号或等待原糖回落后右侧操作,今年由于政策限制进口高峰期或提前结束,这一点有利于提高内盘独立性,形成内外脱钩行情。
风险点:主产区降雨恢复;减产不及预期;宏观及政策风险。
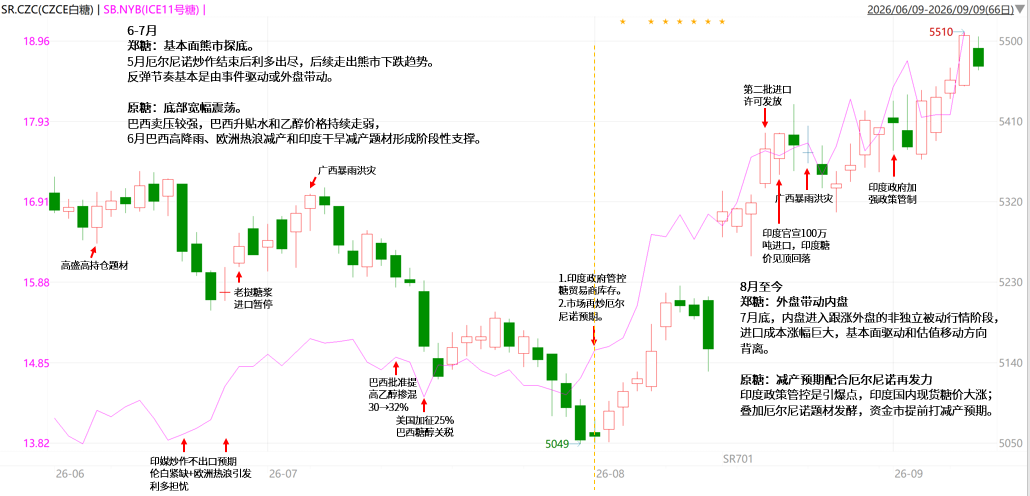
一、三季度行情回顾
厄尔尼诺题材打出强预期市
二、全球平衡:预期转紧,叠加厄尔尼诺叙事
2.1 全球格局:转紧预期增强
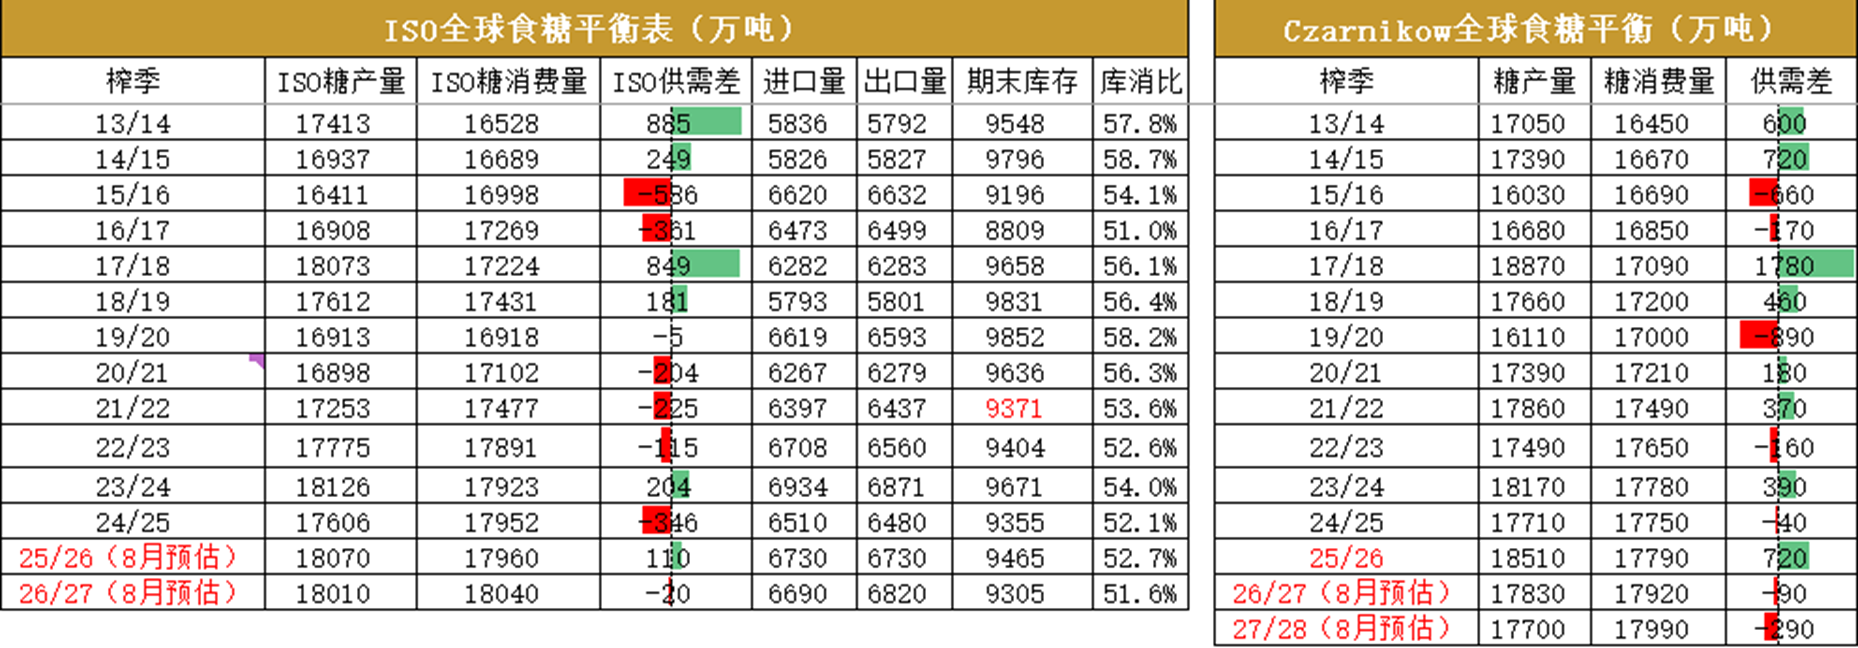
25/26榨季全球格局过剩:机构评估普遍过剩。
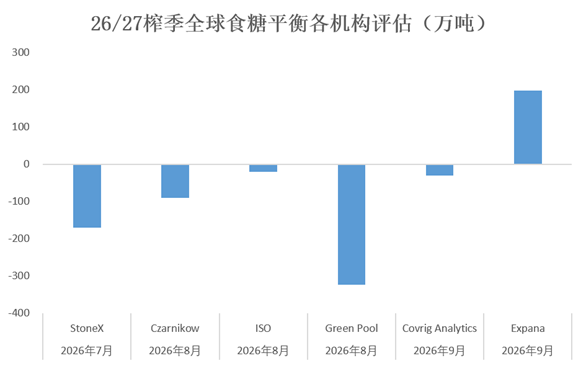
26/27榨季全球平衡转紧:核心原因是强厄尔尼诺预期带来的减产预期,目前全球主产区中印度、泰国、欧盟都出现干旱减产情况。各个预期减产国都存在自我调节能力,对全球贸易流的影响也存在削弱情况。机构间估产存在差异,主要分为紧平衡和明显过剩两派。
2.2 全球贸易流:原白分化,四季度贸易流仍维持顺差预期
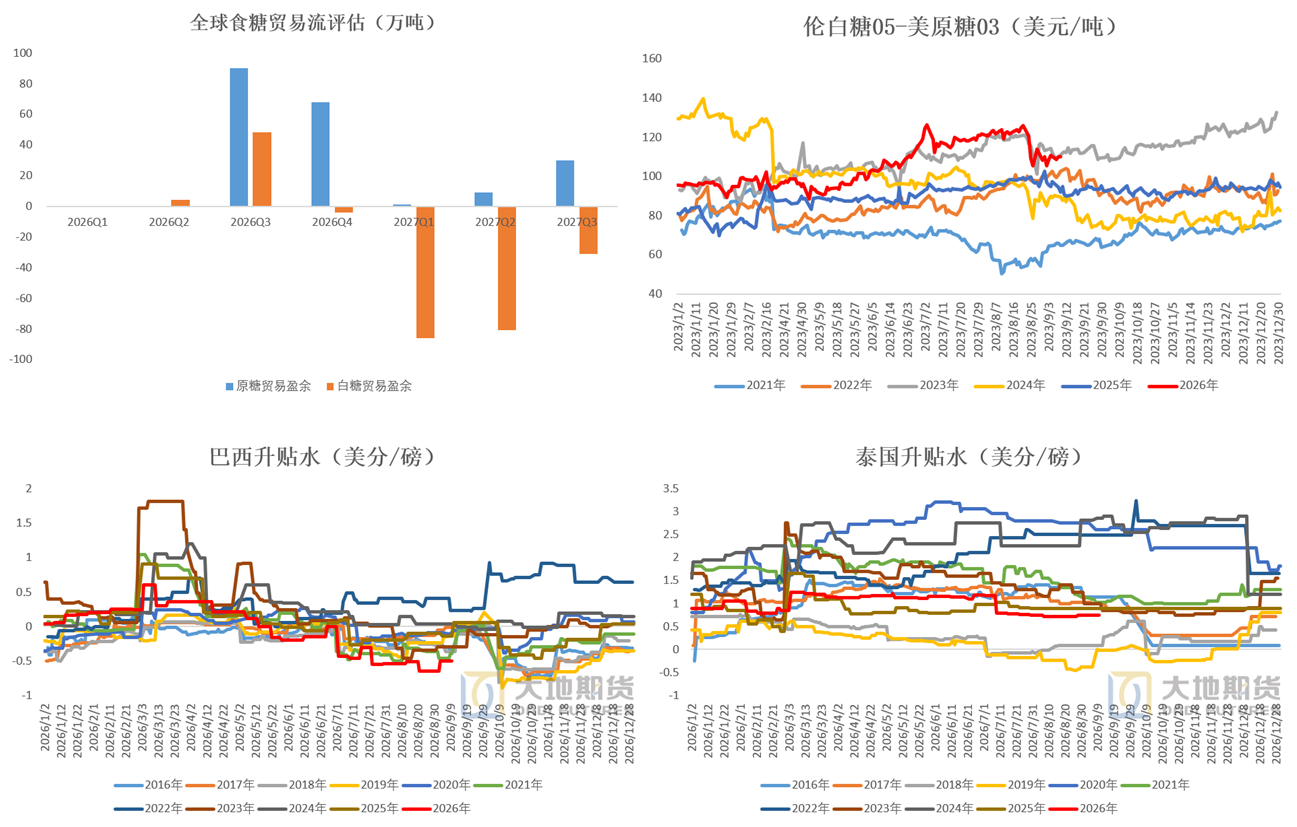
目前的机构评估,四季度全球食糖贸易流大概率仍是过剩格局,转紧缺要等到明年一季度的巴西出口空窗期。
需求端表现疲软,自巴西开榨以来,巴西升贴水持续走弱,目前维持在历史同期底部。需求国中,中国进口缩量明显,许可数量目前减少超过一半;印尼维持自给自足规划,26年进口配额310万吨,为七年来最低水平。
原白价差:今年原白价差受美伊冲突、欧洲热浪减产、印度限制出口等影响,走势较强。四季度预计仍在高位运行。
2.3 厄尔尼诺维持强预期
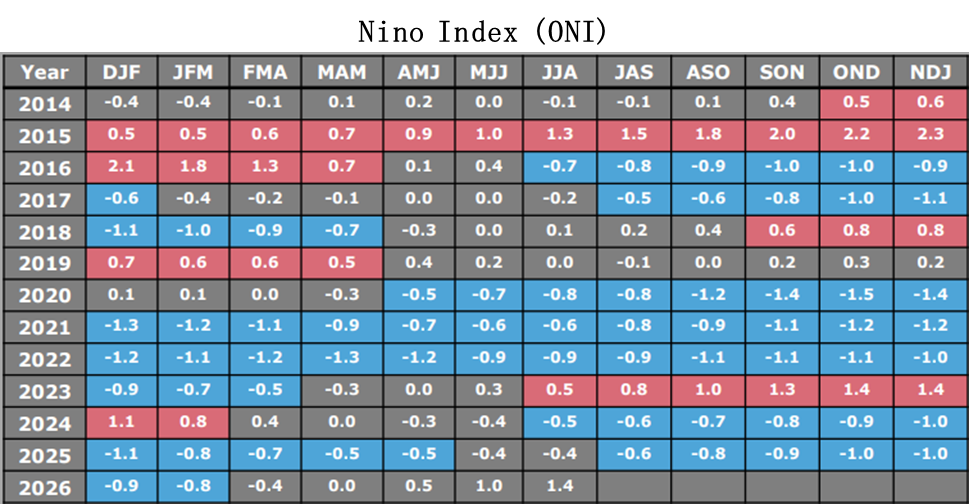
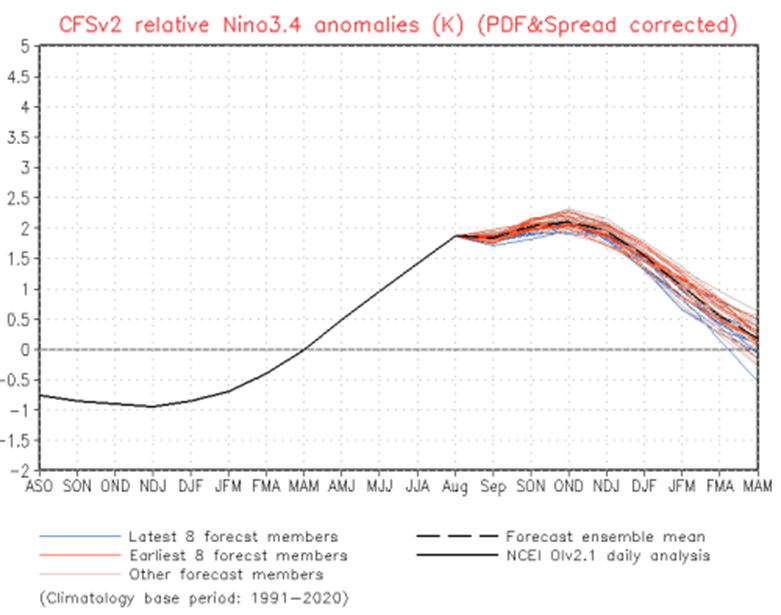
NOAA预测厄尔尼诺现象正在较强,预计在北半球2026-2027年冬季期间,发生极强厄尔尼诺事件的概率超过90%。
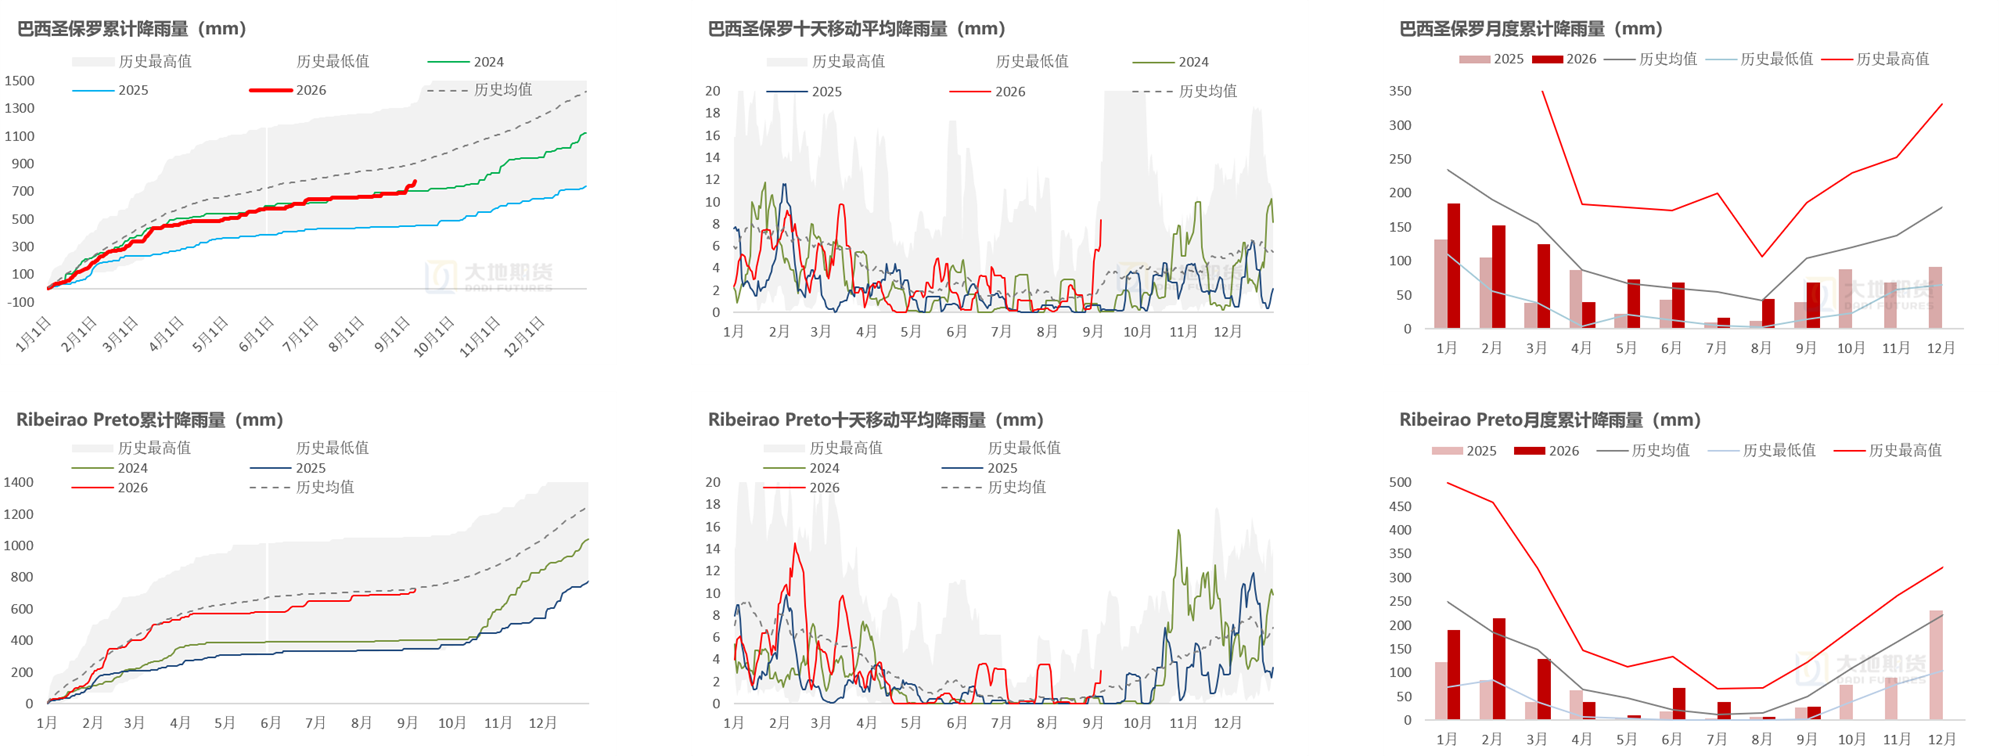
厄尔尼诺现象有利于巴西圣保罗产区降雨,不利于印度和泰国产区降雨。
从季节性上看,厄尔尼诺四季度主要影响巴西的雨季降雨,北半球则会进入开榨期,验证减产幅度。
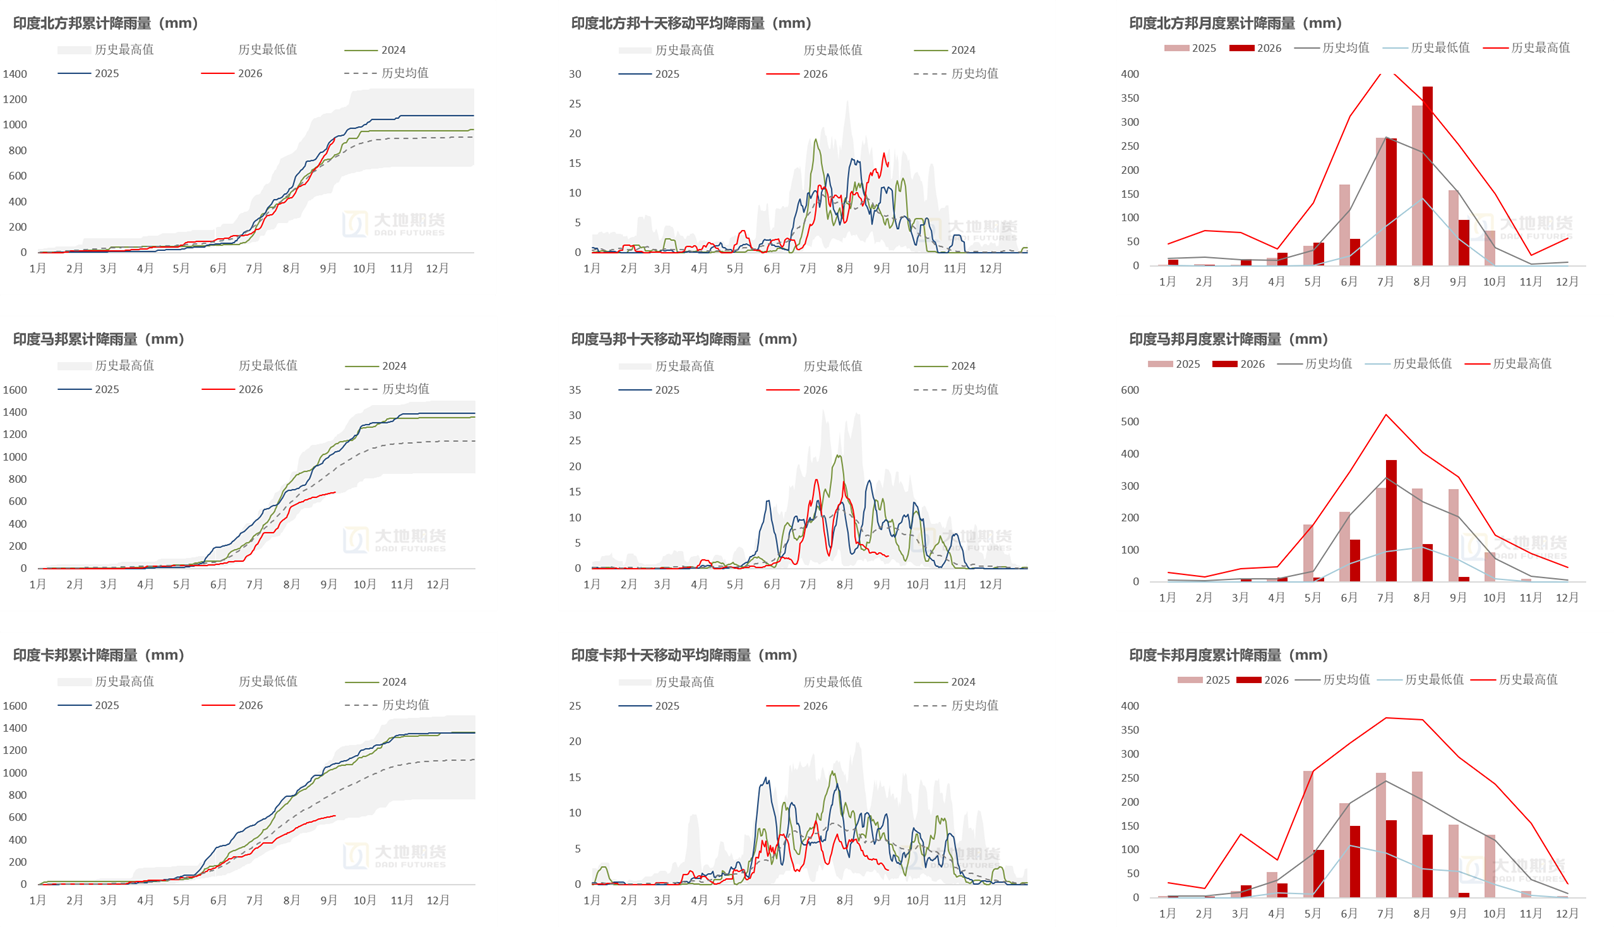
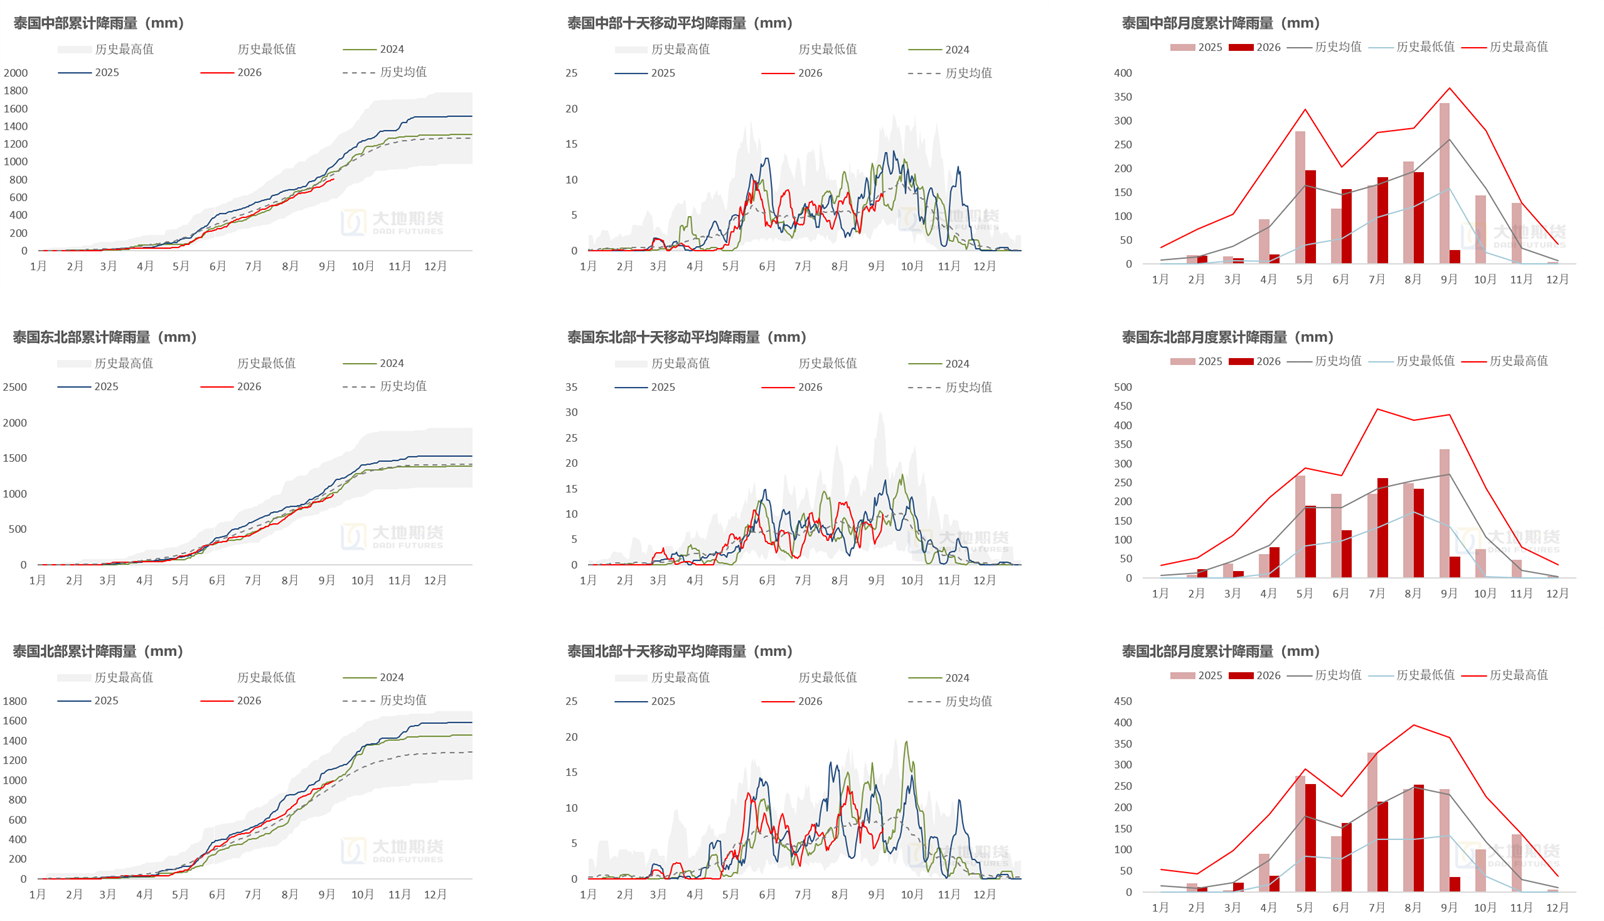
目前印度的马邦和卡邦干旱严重,泰国东北部主产区累计降雨也在均值之下,整体上看减产概率越来越明确,四季度主要兑现开榨后的实际减产情况。
2.4 厄尔尼诺行情复盘:弹性极大的题材
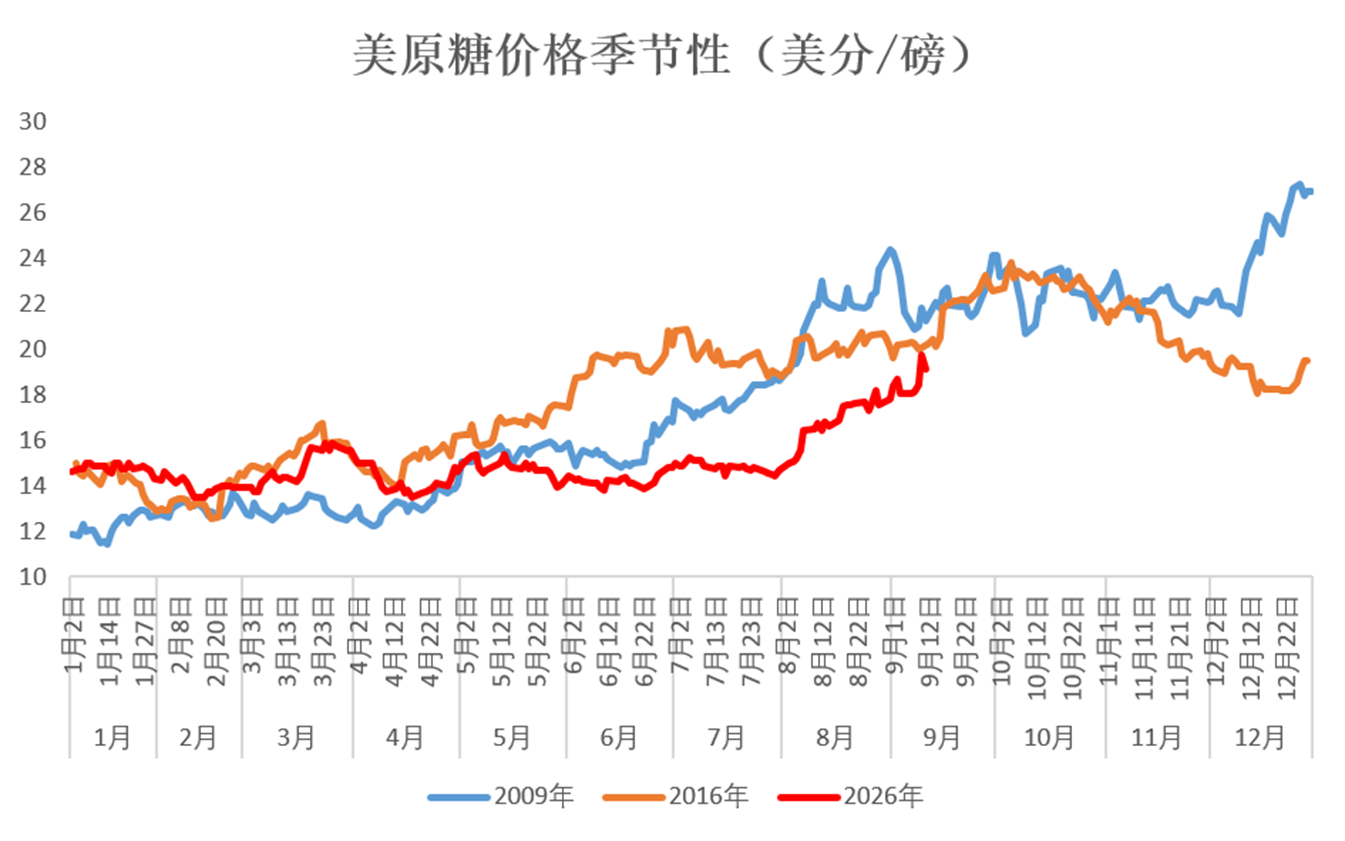
年份筛选标准:1.原糖处于周期底部且后续走出牛市行情;2.厄尔尼诺现象发生并形成了实际影响;3.印度减产,库存处于低位,且发布进出口相关政策。
2009年:2月、4月印度分别以零关税放开原糖和白糖进口,随后原糖从12.5美分/磅上涨至15.5美分/磅(3美分涨幅);年中厄尔尼诺形成,且7-8月印度季风实际降雨很差,原糖从17美分/磅快速上涨至23美分/磅附近(6美分涨幅);年底北半球开榨后供应紧张问题进一步发酵,原糖站上27美分/磅(5美分涨幅)。
2016年:上半年印度、泰国都遭遇干旱天气,原糖开始炒作天气题材,4-6月美原糖从14美分/磅低点上涨至20美分/磅(6美分涨幅)。
6月印度征收20%的食糖出口关税,同时7月ISMA首轮估产确认印度下榨季减产,但盘面此时利多出尽,后续仅仅走出震荡行情。
2026年:4月中下旬厄尔尼诺预期强化,市场认为超强厄尔尼诺可能发生,因此盘面预期先行,内外盘都在炒作此题材,美原糖从约13.5美分/磅上涨至15.5美分/磅(2美分涨幅)。
厄尔尼诺题材的历史弹性极大,从利多风险角度考虑,对比09年,北半球开榨后几个月的时间都是减产验证期,因此四季度仍然存在利多风险(参考23美分)。
2.5 巴西:降雨波动偏大
2.6 印度:马邦、卡邦明显干旱
2.7 泰国:偏干旱,主产区累计降雨低于均值
三、巴西:近月弱现实核心
3.1 巴西平衡表
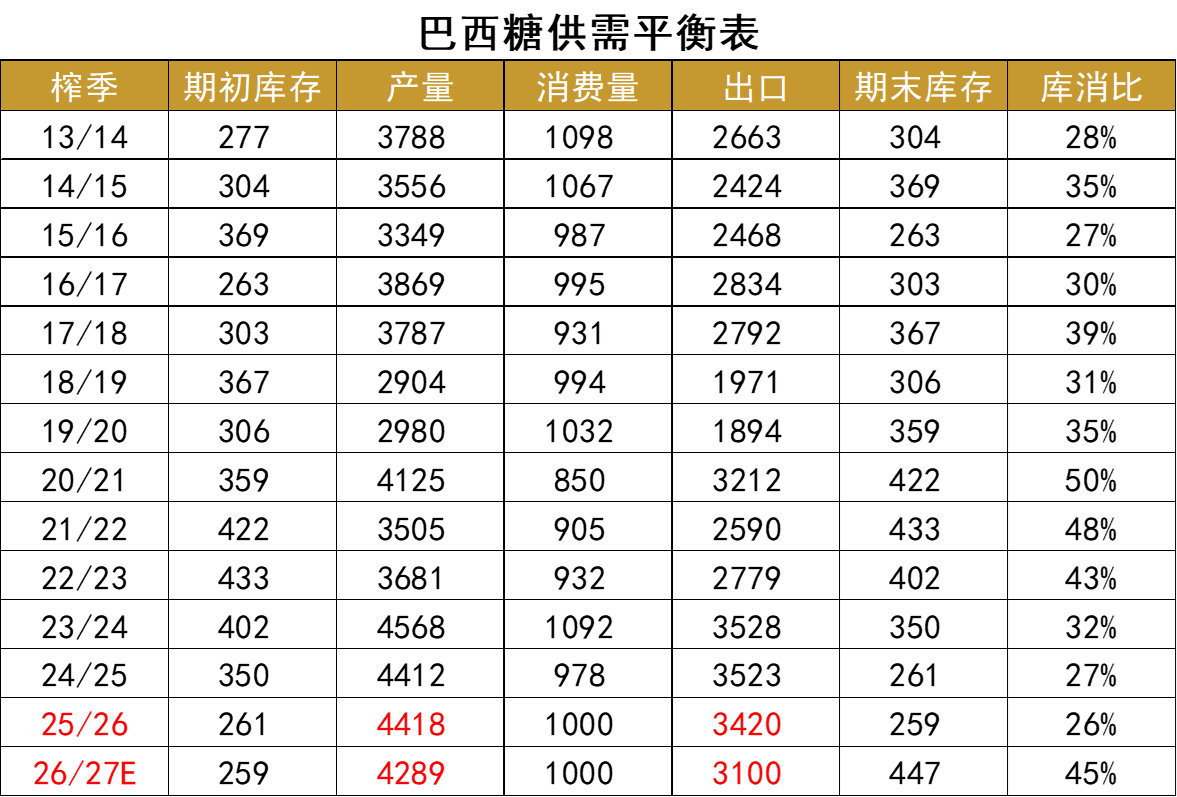
巴西总的来说,需求减量>供应减量,维持累库预期。
减产问题:目前预期26/27榨季减产100-200万吨区间。1.今年产区降雨波动大,一方面影响了压榨进度,另一方面也导致含糖率下滑超出预期;2.压榨初期原油带动下制醇收益更高,导致制糖比持续处于低位,但原糖大涨后糖醇价差快速扩大,制糖比后续已存在持续改善预期。
需求转弱:低出口+低升贴水。巴西出口国如中国等国家进口需求减弱,按目前巴西的出口进度,出口下滑幅度预期要大于减产幅度。
乙醇问题:目前巴西乙醇存在国际油价和国内政策双重支撑,但估值角度目前支撑仅在15美分附近,和目前美原糖的高价以及运行逻辑相比,乙醇的底部支撑重要性减弱。
3.2 26/27榨季正处于压榨高峰期,四季度重要性逐渐减弱
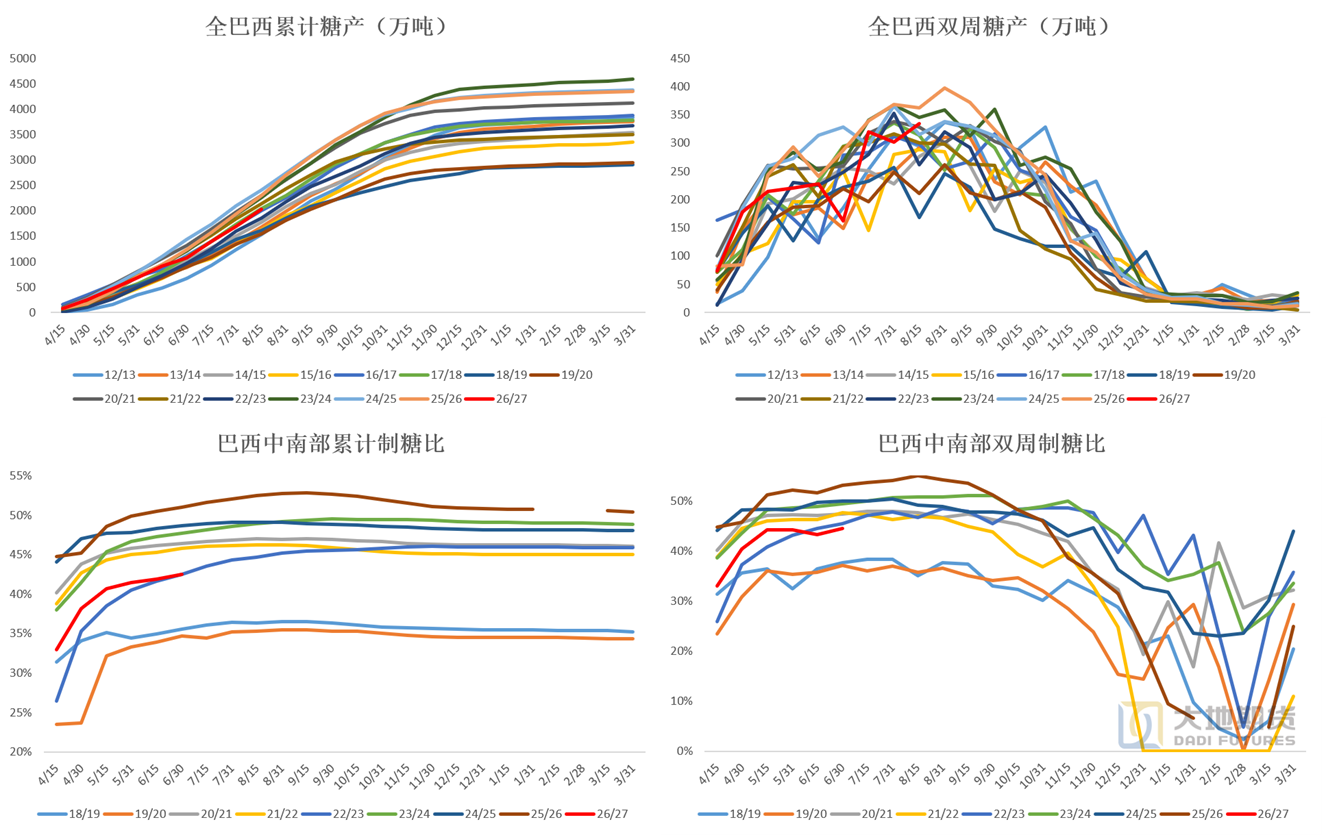
本榨季受降雨影响压榨进度反复波动,9月上半月降雨再次转多。
8月Conab估产全巴西糖产4289万吨,同比-129万吨。
目前看各个指标,减产主要受ATR和制糖比两个因子影响,ATR受降雨影响低于预期,制糖比持续处于低位水平但有改善预期。2026年8月上半月,巴西农业部口径,中南部累计甘蔗入榨量3.616亿吨,同比+2%;累计产糖2033万吨,同比-12%;累计制糖比45.24%,同期-6.9个百分点;累计ATR为129.8,同比-0.3%。
3.3 巴西低出口弱需求
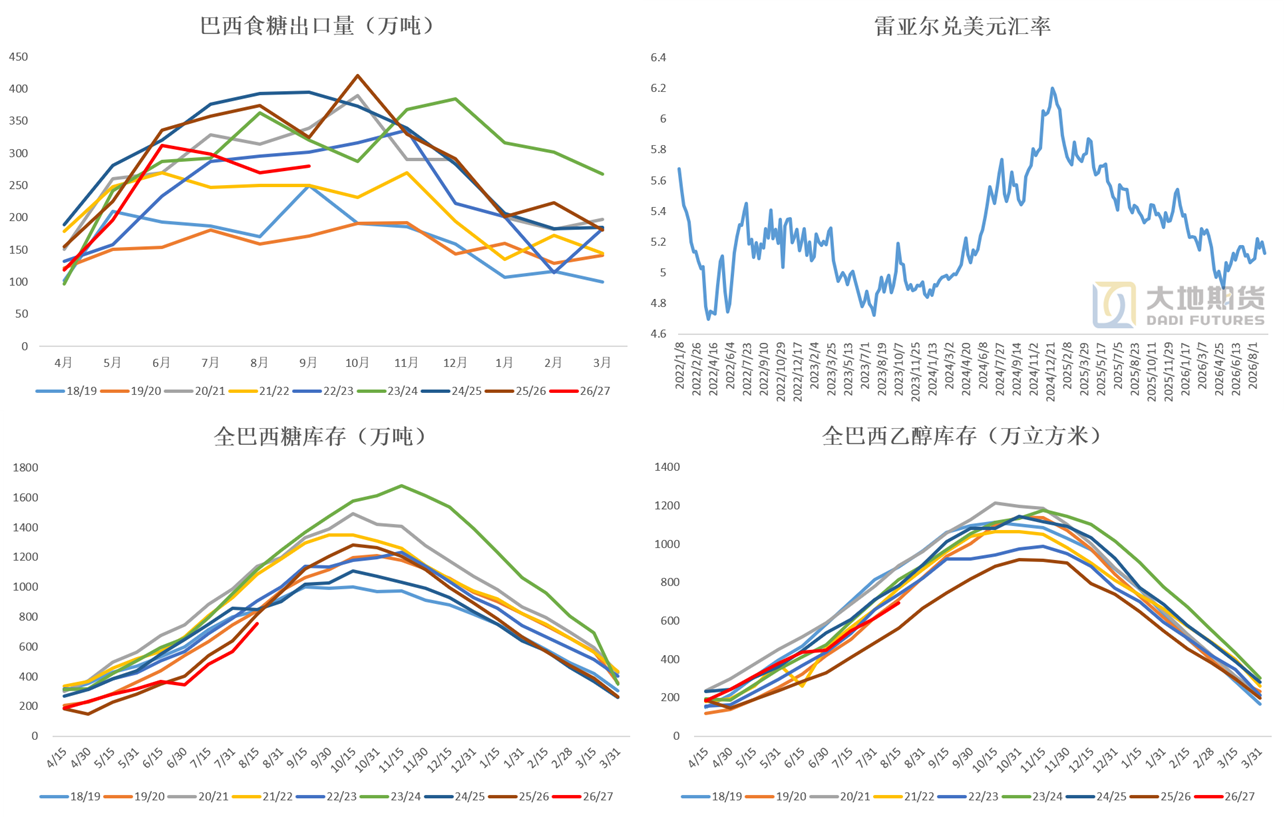
巴西出口同比下滑非常明显,同时升贴水也持续处于历史同期最低水平一档,按此出口节奏后续巴西糖库存将转入同比累库状态。2026年8月巴西食糖出口270万吨,同比-28%,本榨季累计出口同比-17%。2026年9月前1周巴西食糖出口56万吨,较5月同期-16万吨。截至2025年8月上半月,巴西食糖总库存754万吨,同比-8%;乙醇总库存693万立方米,同比+23%。
3.4 乙醇底部估值上移,但糖醇价差仍然较大
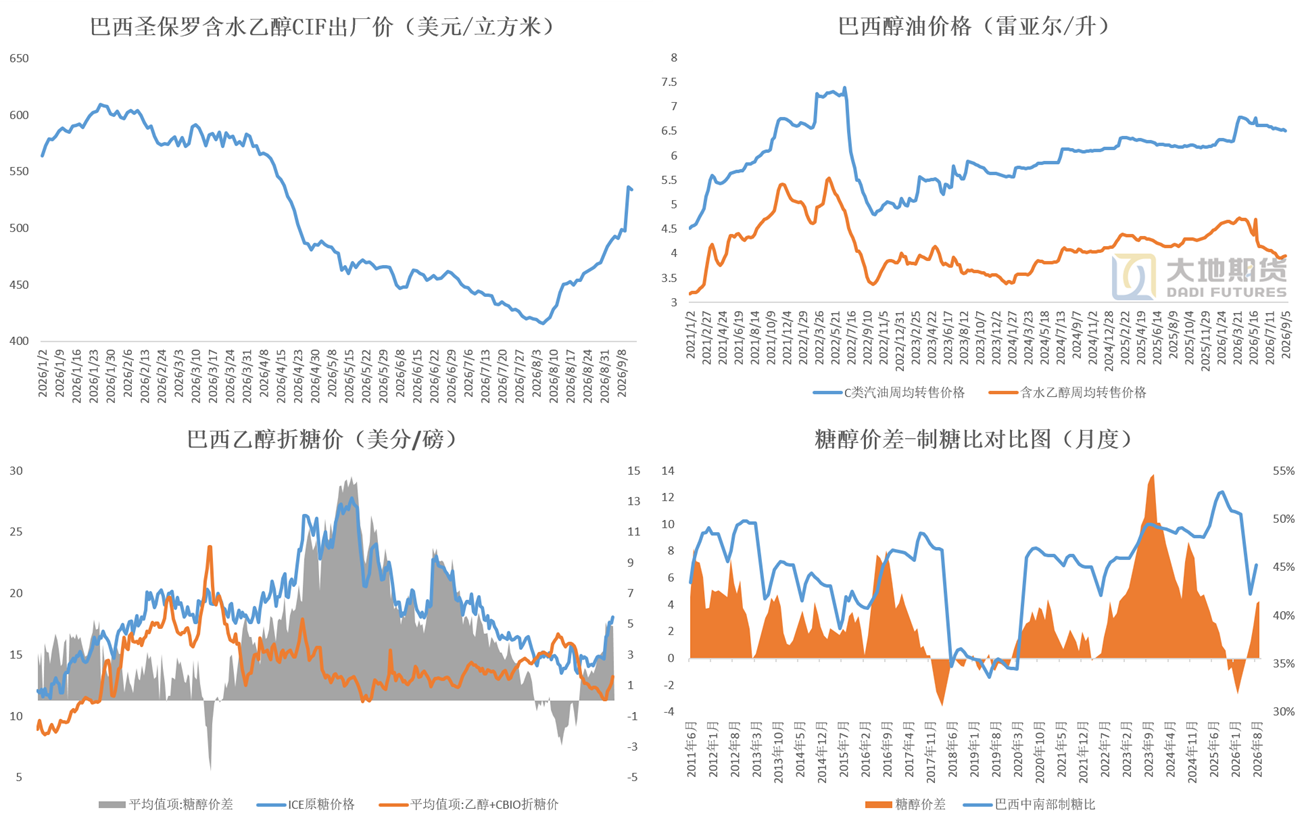
美伊冲突反复,近期布油价格重回100美元之上,但原糖价格早已突破年内新高,糖醇价格目前仍然较大。
原糖大涨后,乙醇折糖价反弹至15美分附近,糖醇价格约4美分,足够支撑制糖比稳步回升。
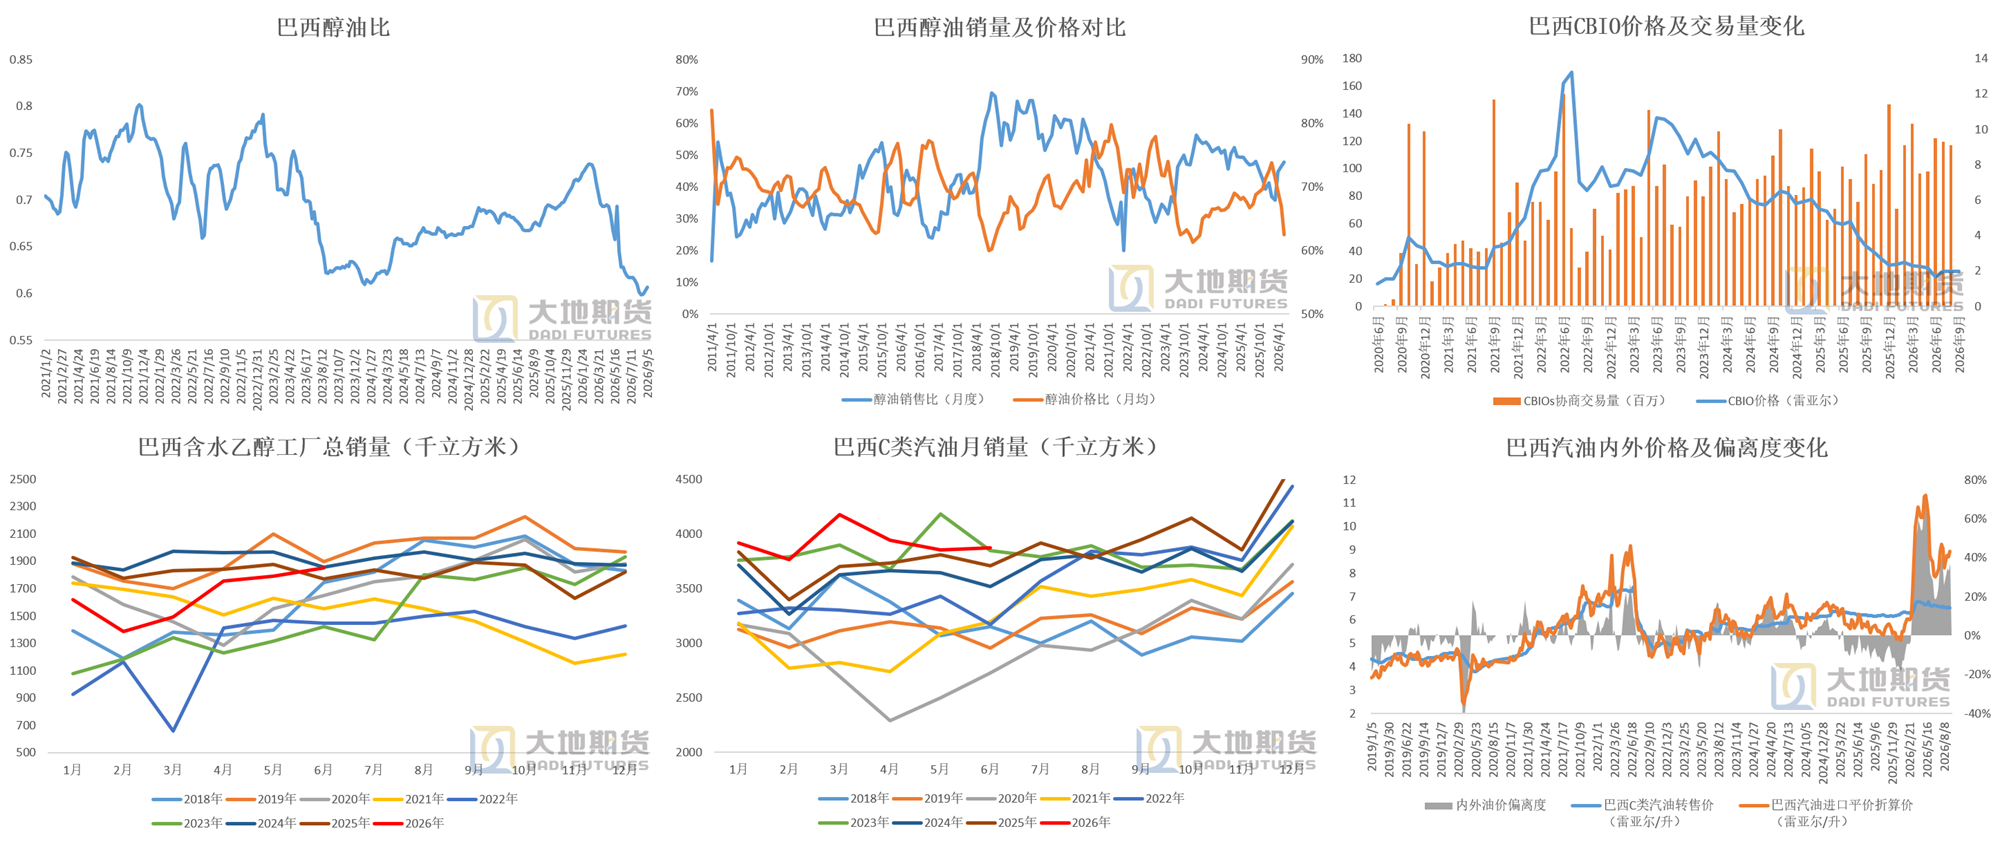
2026年9月10日,巴西政府下调含水乙醇的PIS/Cofins税率0.19雷亚尔/升,有利于刺激乙醇生产。2026年9月11日,巴西乙醇折糖价+Cbio反弹至15美分/磅附近,糖醇价差约4美分/磅。截至9月5日,巴西醇油比0.6068。
3.5 乙醇折糖价矩阵图
目前来看,四季度油市的影响力度很难超过厄尔尼诺题材,乙醇四季度侧重于底部估值支撑。
3.6 巴西醇油数据
四、北半球主产区减产为主,但都存在一定调节能力
4.1 印度减产预期明确,但乙醇仍存较大调节能力
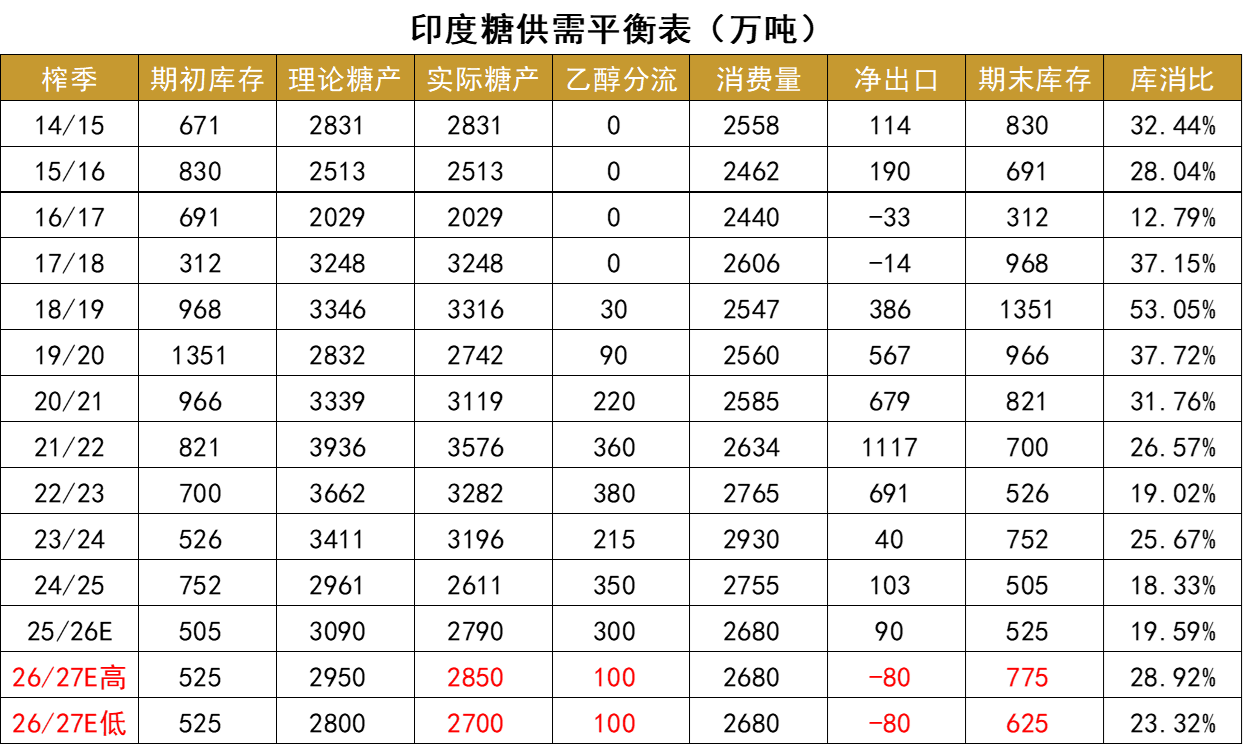
受马邦和卡邦的干旱天气影响,26/27榨季印度减产预期较强,预计理论减产幅度在150-300万吨之间。
但由于印度政府已发放100万吨进口配额,同时还存在政府限制乙醇生产的预期,机构评估印度乙醇分流量可能要下调至100万吨,二者一共可缓解约300万吨的供应缺口,导致减产不会带来太大的去库风险。
ISMA预估新榨季种植面积-2%,称9、10月降雨仍会影响最终估产。
四季度开榨后,实际产量需要逐步兑现,在当前题材炒作的高波环境下,新榨季糖产预期差行情也值得期待。
4.2 印度缺糖炒作冷却
7月底印度政府限制食糖贸易商最大库存,此举加剧了市场对印度缺糖的担忧,导致印度国内现货糖价进一步上涨,涨幅巨大。
8月20号印度政府批准100万吨食糖进口,随后其国内糖价见顶转跌,后续印度政府进一步加强了对食糖贸易商的管制措施,印度糖价大幅回落。截至9月中旬糖价已经回到7月底限制政策出台前的水平。
印度政府库存核查后称印度国内库存并不紧张,食糖供应充足。复盘印度国内此轮大涨大跌的行情,也是糖市周期底部弹性放大的体现。
由于原糖大涨后并未回落,导致目前印度并无进口利润,9月初配额申请量80万吨,实际进口可能更低。
4.3 泰国也存在减产预期,但需注意高库存缓冲
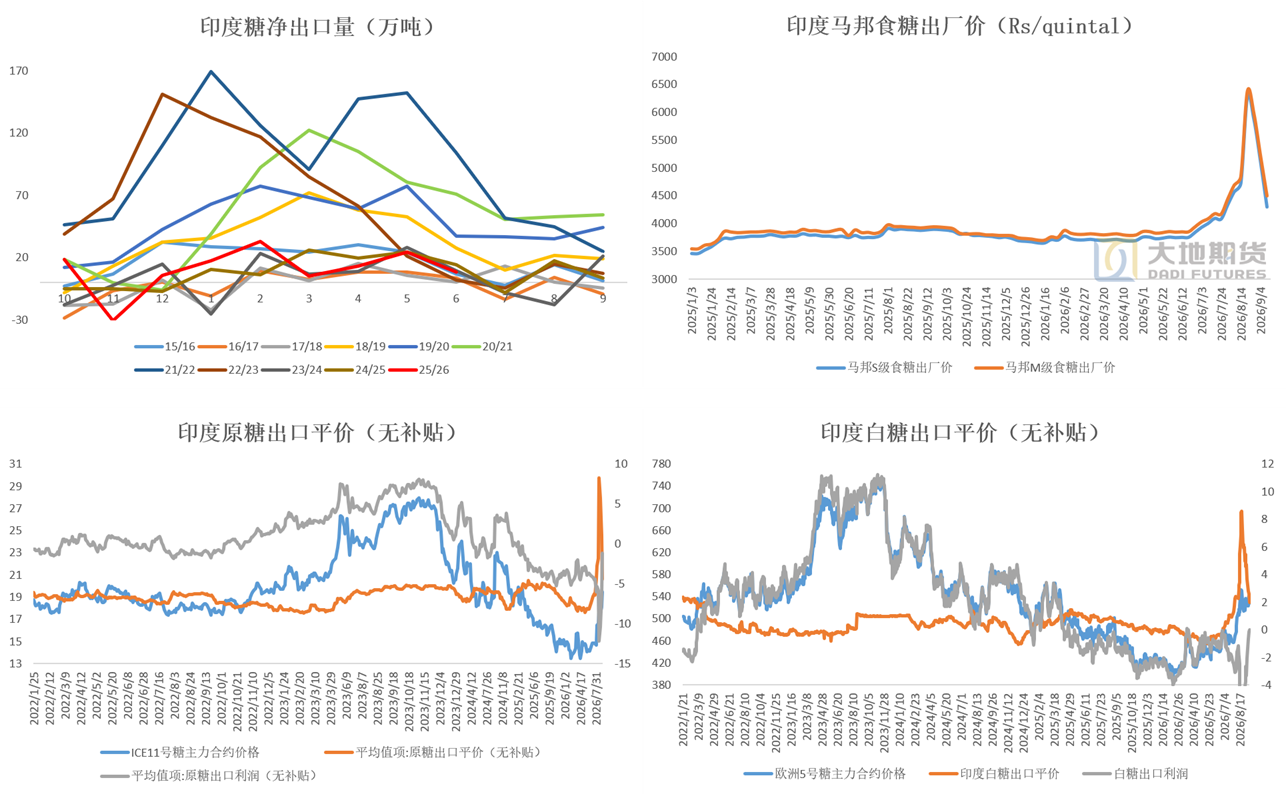
泰国平衡类似巴西,都是供应过剩,出口不足,减产后依旧累库的格局。
泰国过去两个榨季连续增产,但出口量增幅相对较小,导致库存连续累库至高位。
26/27榨季泰国估产目前在1000万吨上下,减产约200万吨,但高库存背景下会存在缓冲作用,削弱减产的实际效果。
4.4 泰国种植替代+累库问题
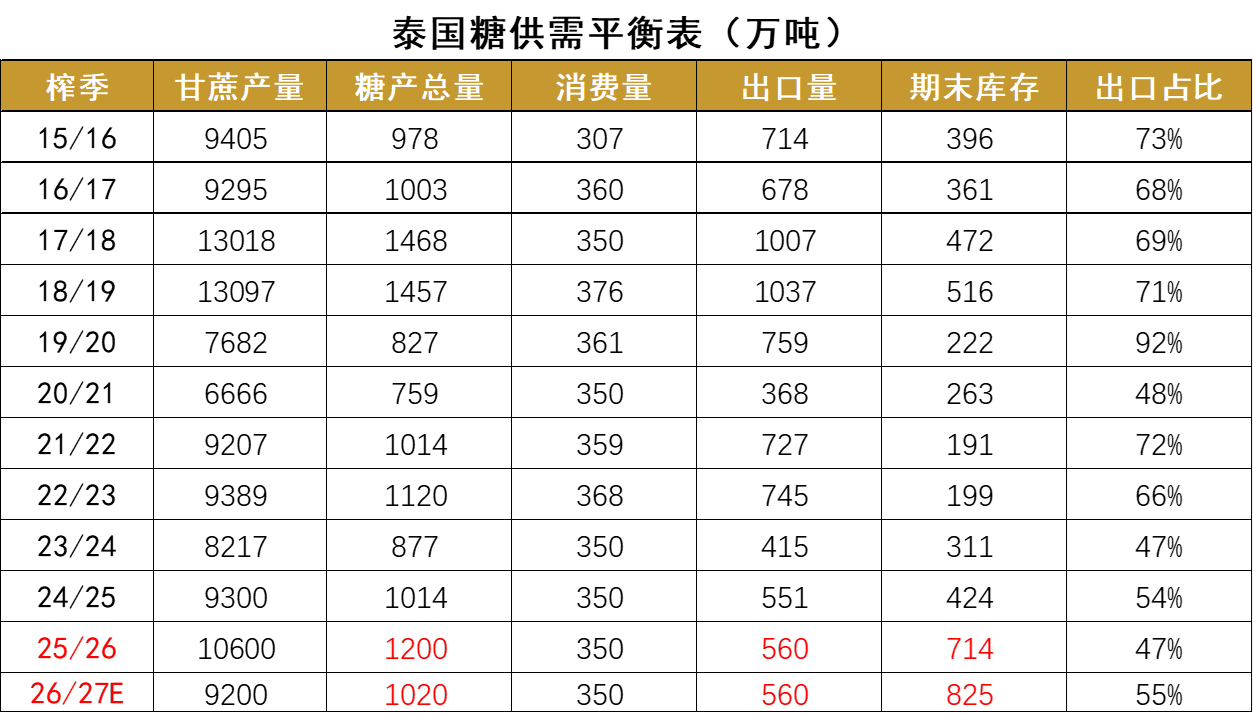
泰国甘蔗收购基准价连续两年下滑,但木薯价格自25年以来持续上涨,导致目前的木薯/甘蔗比价处于历史高位区间,甘蔗种植收益不如木薯,预计26/27榨季甘蔗种植面积会相应减小。
25/26本榨季泰国糖增产将近200万吨,但出口表现不及预期,目前出口累计同比接近持平,因此泰国糖也存在累库压力。2026年7月,泰国食糖出口47万吨,同比-21%,本榨季累计出口同比-1%。
4.5 欧洲热浪强化减产预期
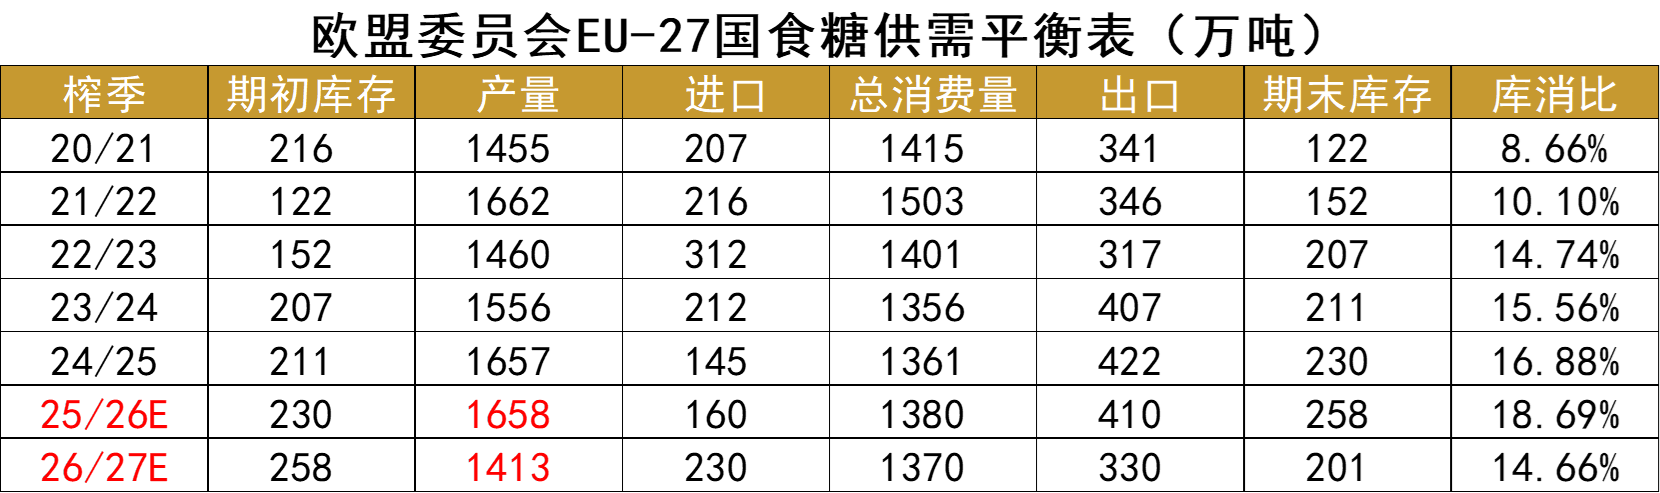
连续两个榨季丰产之后,25/26本榨季欧盟糖产同比基本持平,库存累库至历史高位水平。
6月下旬欧洲热浪引发市场利多担忧,干旱天气下机构下调26/27榨季欧盟估产,预计减产幅度超过200万吨,库存会去化至中性水平。
预计欧盟27国+英国总糖产会跌破1500万吨,欧盟27国糖产大致在1400万吨附近,或将为10年来最低食糖产量。
五、内盘:内外背离是核心矛盾
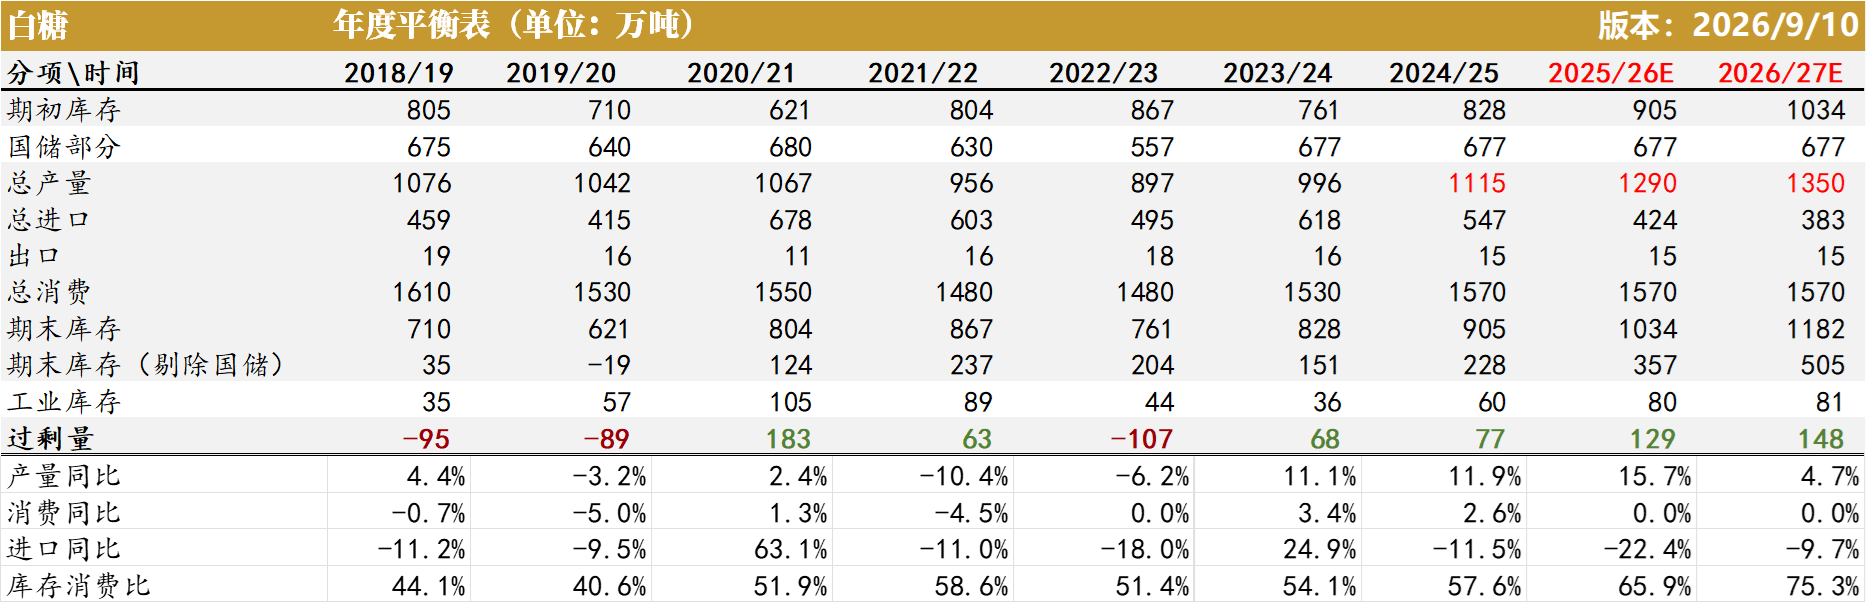
5.1 国内平衡表:继续维持过剩格局
26/27榨季国产糖预计继续增产,国内已经连续四个榨季增产,过剩压力较大,即便进口许可和糖浆进口缩量,仍然难以改变国内明显过剩的局面。
5.2 国产糖增产预期较强
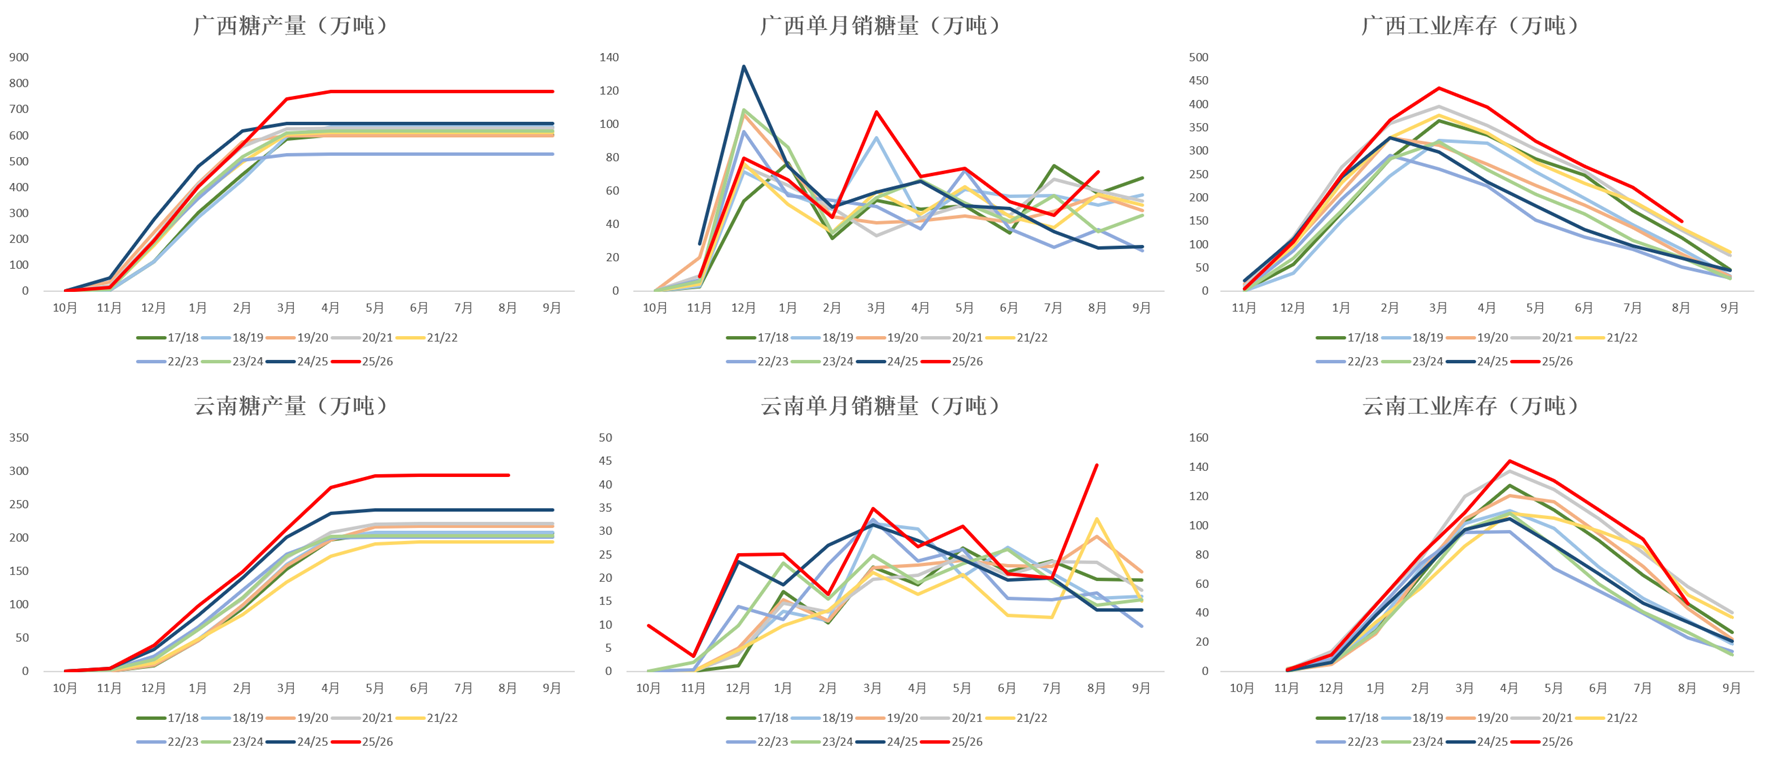
今年产区天气情况较好,广西种植面积也在增加,估产多次上调,三季度虽有洪灾冲击,但影响量级较小,目前预期26/27榨季国产糖产量约1350-1400万吨,增产超过50万吨。截至8月底,25/26榨季广西累计销糖620万吨,同比-44.5万吨,工业库存150万吨,同比+79万吨;云南累计销糖247万吨,同比+39万吨,工业库存46万吨,同比+13万吨。
5.3 进口量受到政策制约
国内过剩预期强烈,周期底部政策存在托底行为。
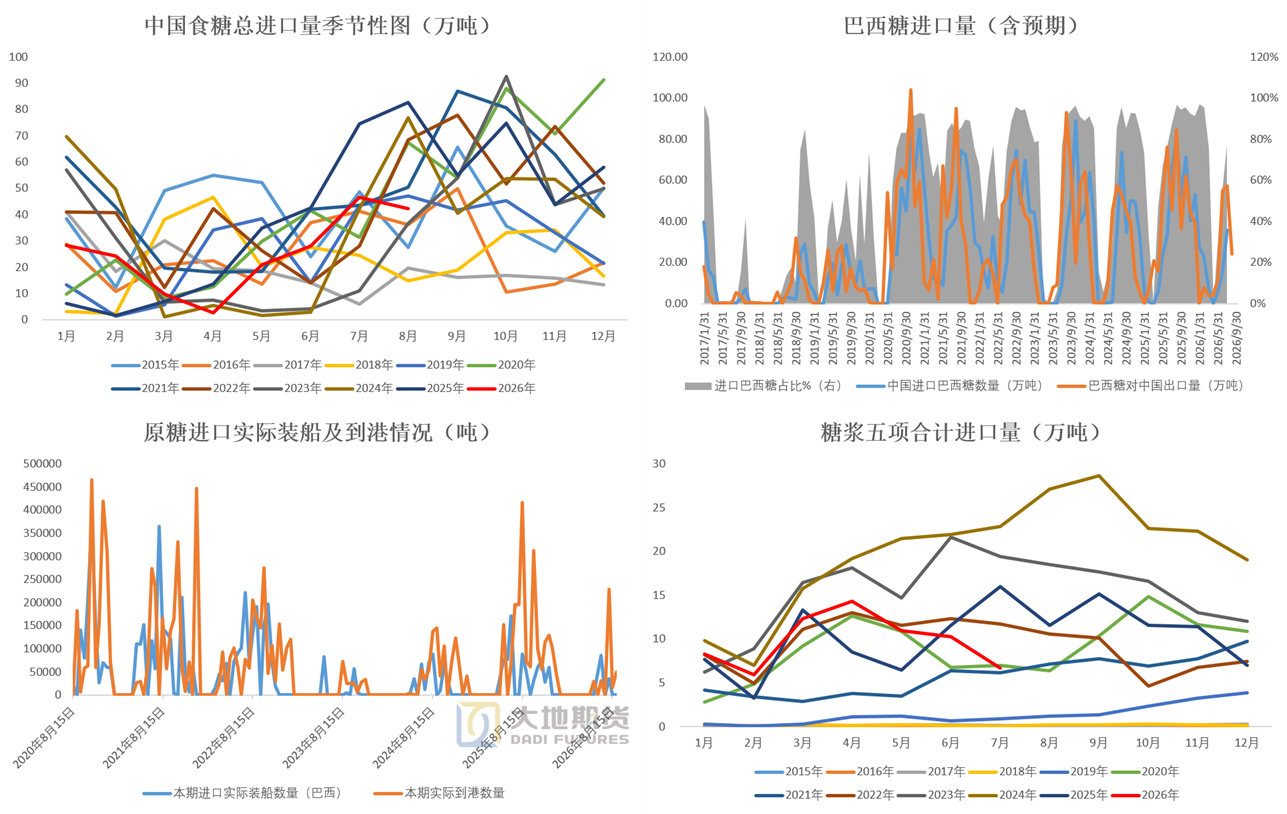
今年已发放两批进口许可,总量约为去年一半左右,同时糖浆进口也得到了压制,总的来看政策限制明显。
今年由于政策限制,进口高峰期可能会提前结束,为四季度内外脱钩提供了更长的时间窗口。2026年7月我国食糖进口47万吨,同比-28万吨;25/26榨季累计进口336万吨,同比+10万吨。2026年7月我国总计进口糖浆预拌粉7万吨,同比-9万吨,折糖约5万吨;25/26榨季累计进口99万吨,同比-59万吨;累计净进口30万吨,同比-37万吨。商务部数据显示,预估9月配额外巴西原糖到港量大幅缩减至4.45万吨。
5.4 外强内弱拉出内外正套
8月以来原糖大涨带动内外走出反套行情,内外价差波动节奏由原糖主导,内盘只能参考估值,策略运行相对被动。截至9月14日,配额外进口利润(盘面)-789元/吨,配额内进口利润(销区)575元/吨,配额外进口利润(销区)-751元/吨。目前配额内巴西糖进口成本约4858元/吨,配额外约6184元/吨。
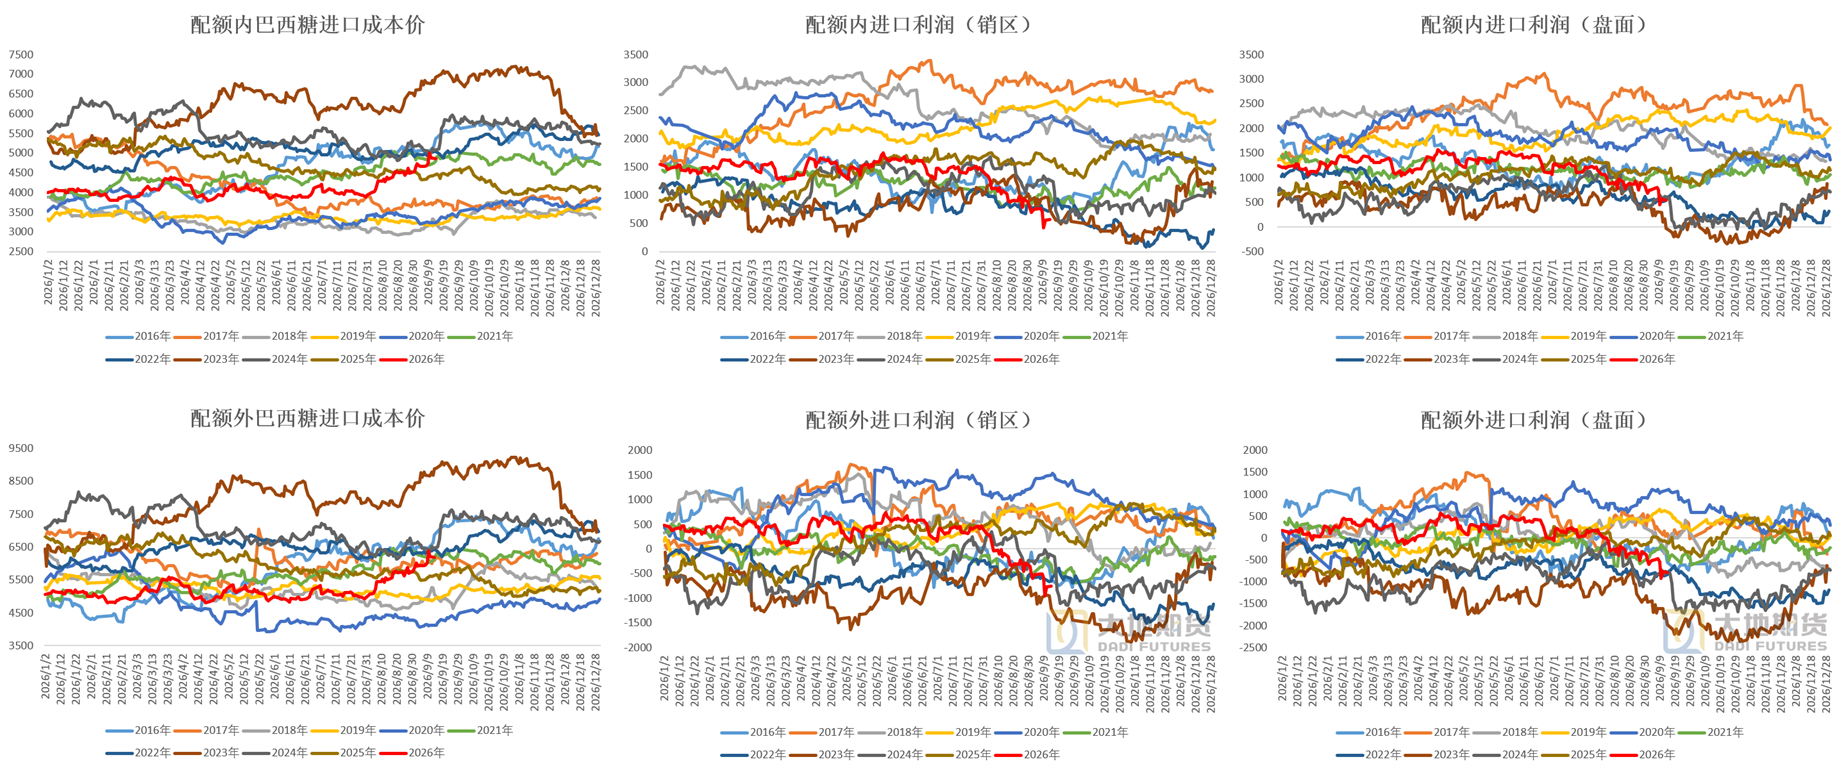
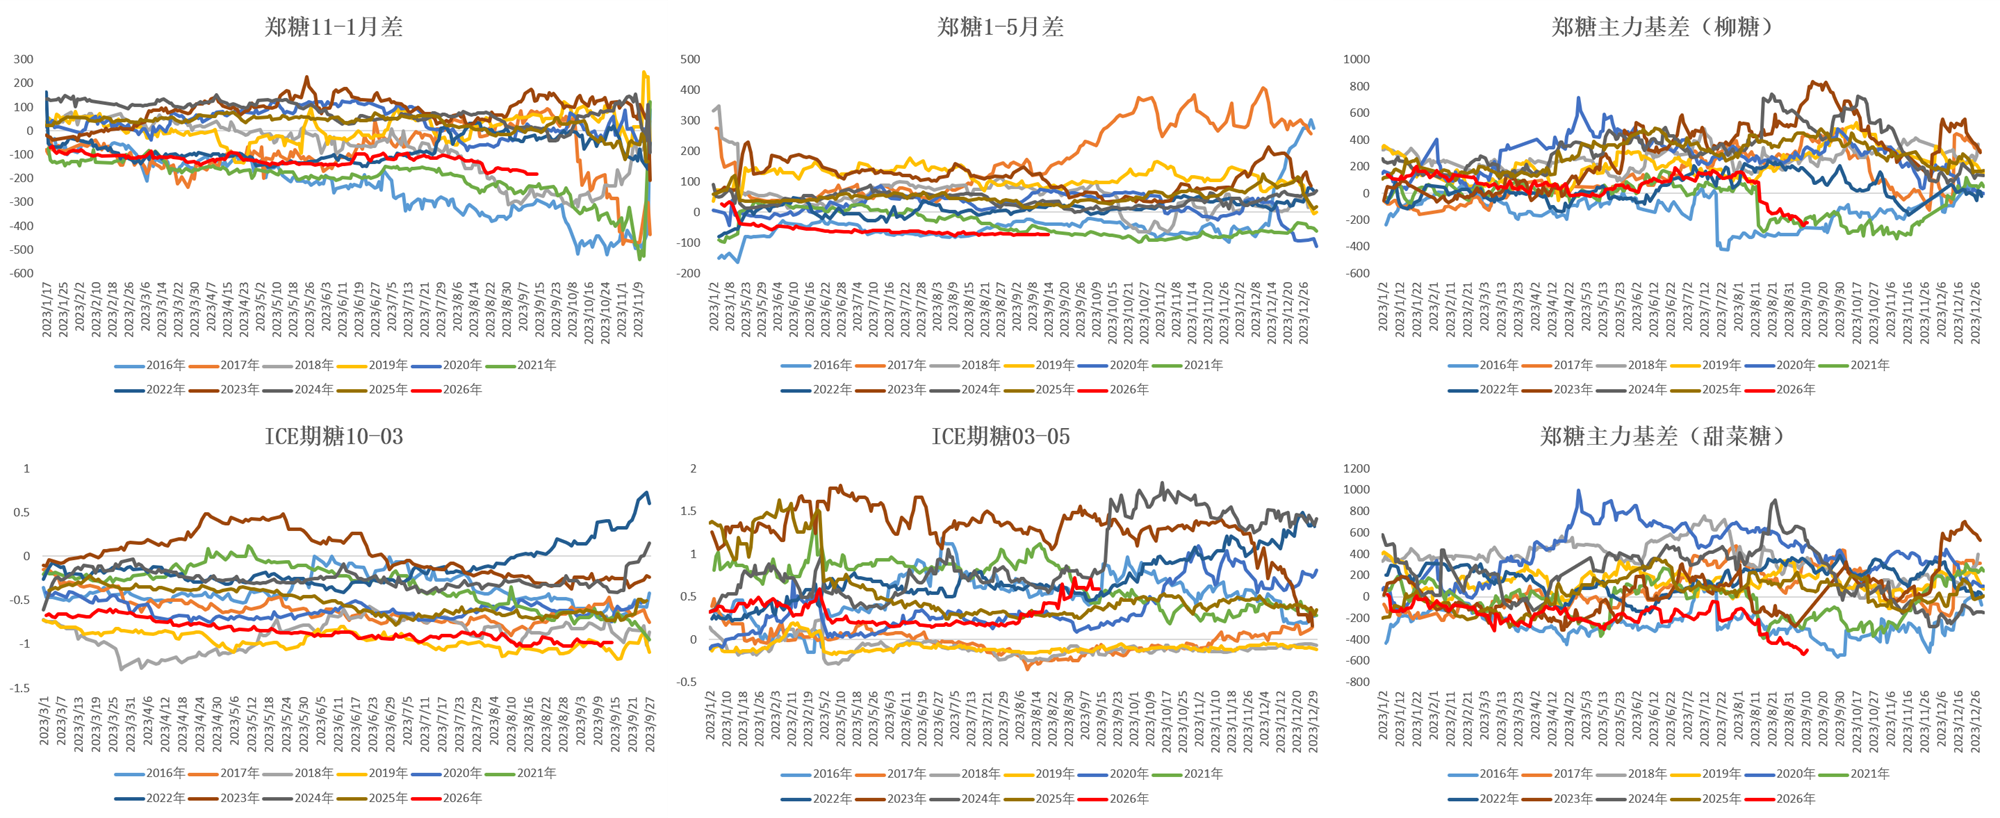
5.5 外盘带动内盘逆势上涨,基差月差拉反套,注意下方估值
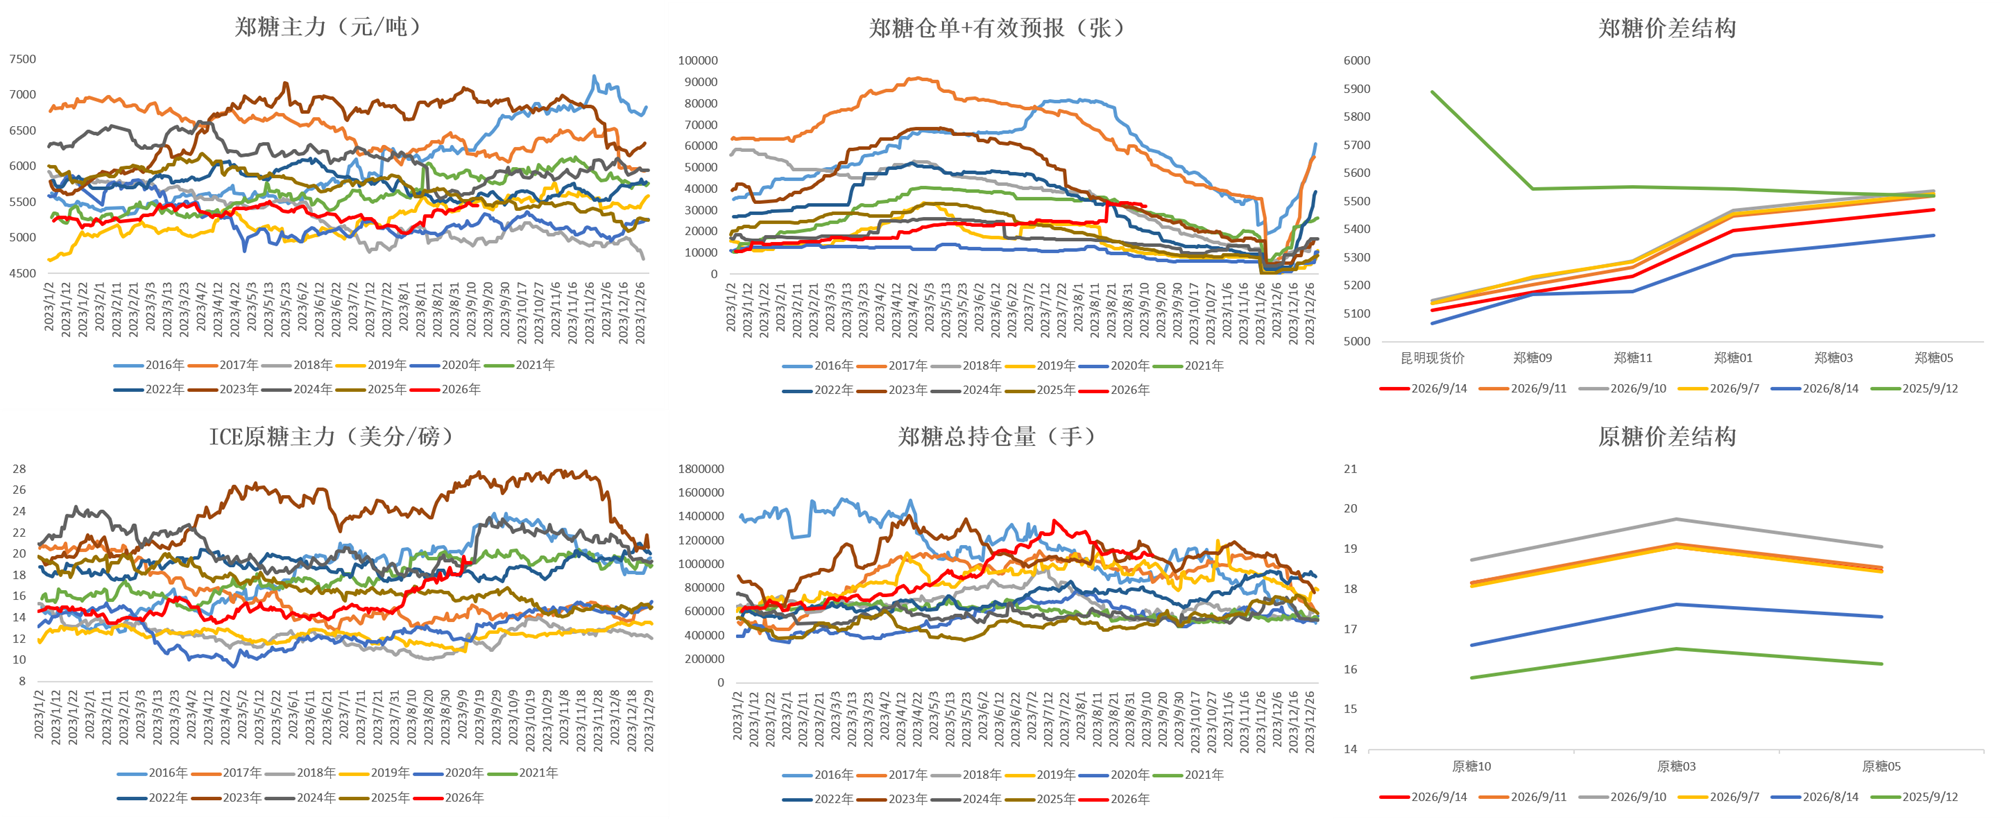
5.6 高持仓,C结构,弱现实
(责任编辑:Lewis)
免责声明:本文系本网编辑转载, 目的在于传递更多信息,文章版权归原作者所有,内容为作者个人观点并不代表本网赞同其观点和对其真实性负责。如涉及作品内容、版权和其它问题,请与本网联系0771-8062470 ,我们将在第一时间删除内容!
-

负责人
泛糖
-

联系电话
0771-8062462
-

邮箱
info@hisugar.com
-
传真
0771-8062474
-

联系地址
广西南宁市良庆区秋月路18号

 桂公网安备
45010802000323号