
【泛糖周报】9.7-9.11:原糖周涨6%续创16个月新高, “外强内弱”格局延续
 QQ
 微信
 朋友圈
 qq空间
 微博
一、行情回顾
现货市场
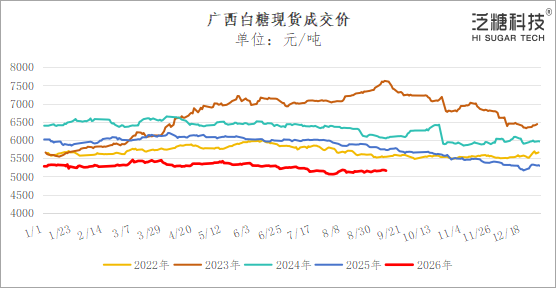
广西白糖现货成交价本周运行区间为5157~5177元/吨,周五收盘价5159元/吨,周环比上涨12元/吨,涨幅0.23%。
截至周五,广西制糖集团报价区间为5180~5280元/吨,周环比调整10元/吨,涨跌不一,广西新糖预售报价5380~5430元/吨;云南制糖集团报价5050~5100元/吨,周环比上调20元/吨;加工糖厂主流报价区间为5750~5900元/吨,周环比上调20~50元/吨。
周初受期价上涨带动,市场购销积极性明显增强,部分集团二次报价,而随着新榨季临近、北方甜菜糖9月中下旬陆续开机,中间商接货意愿偏弱,终端采购节奏放缓,现货以刚需小单成交为主,整体走量有所回落。
数据来源:data.hisugar
期货市场
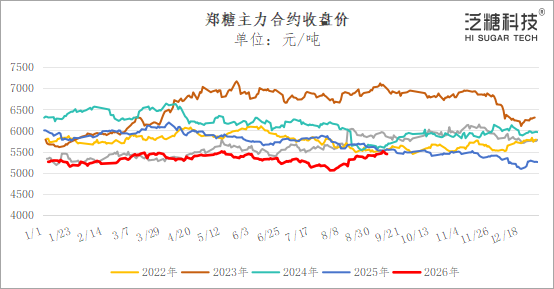
郑糖SR2701合约本周运行区间为5424~5510元/吨,报收于5441元/吨,周环比上涨4元/吨,涨幅0.07%,振幅约1.2%。
本周郑糖主力合约冲高回落。周初,外盘续创16个月新高,叠加A股糖业板块多数涨停,市场情绪形成共振,郑糖放量上攻,主力合约盘中突破5500元/吨整数关口;然而,随着权益端情绪退潮并传导至商品端,主力持仓自66.37万手高位连续三日减至63.74万手,日线在5500元/吨附近形成反转,期价周五晚间回到5400元/吨下方。短期“外强内弱”格局或继续延续,方向突破仍需宏观情绪带动与现货库存去化节奏共同配合。
数据来源:郑商所、data.hisugar
国际糖市
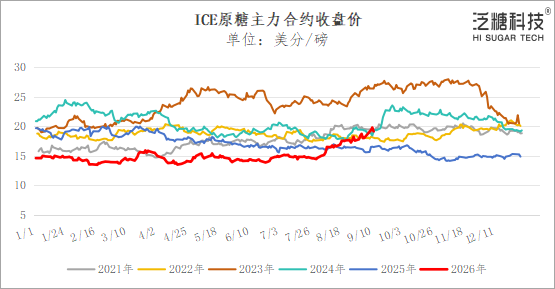
ICE原糖主力合约本周运行区间为18.87~19.90美分/磅,周五报收于19.15美分/磅,周环比上涨约1.13美分/磅,涨幅6.27%,振幅5.72%。
本周外盘延续强势运行。市场预期欧盟2026/27榨季产糖量将降至近年低位,北半球印度和泰国减产预期持续发酵;与此同时,地缘政治冲突升级推动原油价格再度突破100美元/桶,供应收缩与能源溢价形成利多共振,原糖主力盘中触及19.90美分/磅,续创16个月新高。后续仍需关注巴西中南部生产数据对国际糖市的阶段性指引和厄尔尼诺天气影响的持续性。
数据来源:洲际交易所、data.hisugar
二、数据说糖
(一)9月中国食糖供需形势分析
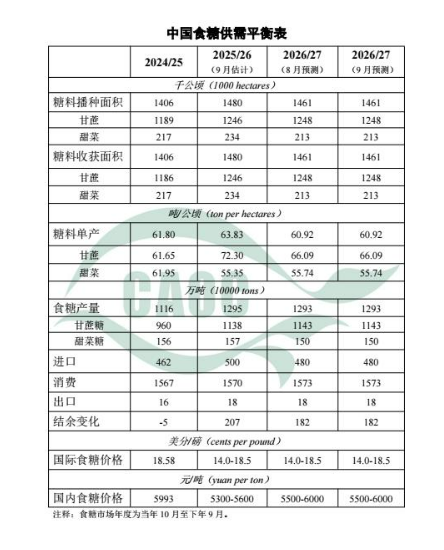
本月对2026/27年度中国食糖供需形势预测与上月保持一致。当前,北方甜菜已接近收获期,受主产区天气差异影响,甜菜长势不一。南方甘蔗处于糖分积累关键阶段,广西前期受多轮台风及强降雨影响,小部分蔗区受灾明显;云南受持续降雨影响,甘蔗株高偏矮,但总体长势尚可。国际方面,受厄尔尼诺事件、油价高位震荡等影响,全球食糖供应预期趋紧,糖价大幅上涨。9月1日,国际糖业组织(ISO)发布报告,将2025/26年度全球食糖供应过剩量从220万吨下调至110万吨,并预计2026/27年度全球食糖市场将出现20万吨的供应缺口。后期需密切关注主产区天气对糖料生产的影响及巴西、印度、泰国等主产国食糖生产、出口情况。
数据来源:农业农村部
(二)商务部数据
据商务部大宗农产品进口数据,2026年8月上半月关税配额外原糖到港1.58万吨,8月预报到港15.55万吨。
(三)期现基差及仓单
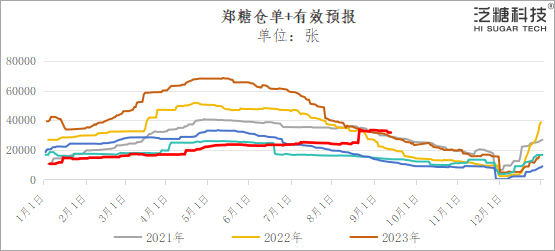
本周五仓单数量为25100张,周环比增加583张;有效预报6621张,周环比减少1887张。仓单+有效预报数量为31721张,较去年同期增加19976张,增幅为170.08%。
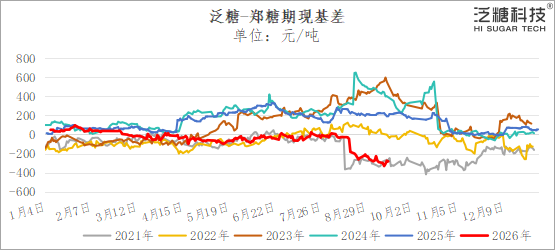
本周期现基差范围为-331~-276元/吨,整体维持窄幅震荡。
数据来源:郑商所、data.hisugar
(四)配额外加工完税成本及利润估算
截至周五,以ICE原糖3月合约测算,巴西配额内加工完税成本为4890元/吨、配额外加工完税成本为6226元/吨。与中粮漳州糖厂报价比,配额外巴西糖加工完税估算利润为-406元/吨,进口利润窗口持续关闭。
(五)WTI原油价格
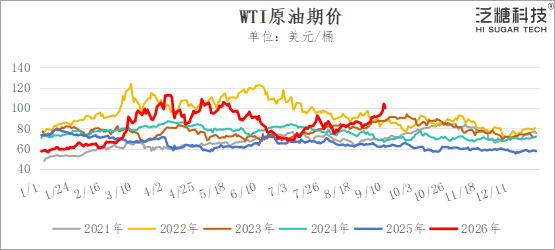
本周WTI原油波动剧烈,运行区间90.87~104.46美元/桶,振幅高达14.90%,收于99.99美元/桶,周环比大涨8.77美元/桶(+9.61%),盘中一度逼近105美元关口后有所回落。周内价格重心显著上移,主要受地缘冲突升级引发的供应中断担忧驱动,风险溢价快速累积,市场对产油国供应中断的定价明显增强;但周末前获利回吐叠加对高价抑制需求的担忧,令油价自高位回吐部分涨幅。综合来看,短期油价维持高波动状态,地缘风险溢价仍是主导因素,需重点关注冲突演变及供应实际受损程度,若紧张局势缓和,溢价存在快速回吐风险。
数据来源:同花顺期货通、data.hisugar
(六)CFTC
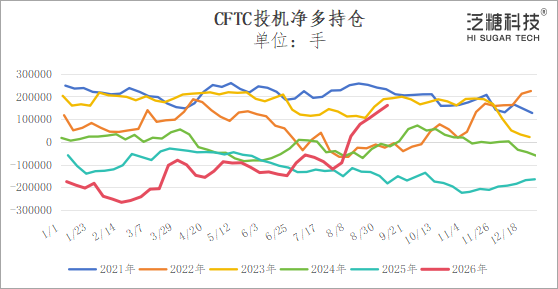
截至9月8日当周,ICE原糖期货+期权总持仓为1658497手,较前一周减少14543手。投机多头持仓387706手,较前一周减少6859手;投机空头持仓227155手,较前一周减少34914手;投机净多持仓为160551手,周环比增加28055手。
数据来源:洲际交易所、data.hisugar
(七)贸易流
巴西:据巴西对外贸易秘书处(Secex)出口数据,巴西9月第一周出口糖和糖蜜56.4万吨,日均出口量为14.1万吨。
据巴西航运机构Williams数据,截至9月9日当周,巴西港口等待装运食糖的船只数量为57艘,较此前一周持平。
港口等待装运的食糖数量为222.22万吨,较此前一周的247.84万吨下降10.34%。其中,高等级原糖(VHP)数量为192.11万吨,较此前一周的223.59万吨下降14.08%。
桑托斯港等待出口的食糖数量为166.14万吨;帕拉纳瓜港等待出口的食糖数量为56.08万吨。
(责任编辑:Helia)
转载声明:本文内容属本网原创,内容版权均为本网所有,若需要引用、转载,请务必注明来源及原文链接,如涉及大面积转载,请与我们联系0771-8062470,获取授权。本站内容欢迎分享,但拒绝有商业目的的转载!
-

负责人
泛糖
-

联系电话
0771-8062462
-

邮箱
info@hisugar.com
-
传真
0771-8062474
-

联系地址
广西南宁市良庆区秋月路18号

 桂公网安备
45010802000323号