
国投期货:预期存偏差,糖价待突围
 QQ
 微信
 朋友圈
 qq空间
 微博
近期内外糖价触底反弹,美糖上涨力度较大,郑糖反弹力度较弱。这轮郑糖的反弹主要是跟随美糖反弹的步伐,缺乏内生的上涨因素。国内上涨乏力的主要原因是26/27榨季增产预期较强,供给端缺乏利多驱动。不过,从9月广西降雨和遥感数据来看,甘蔗长势可能不及预期,产量预期或存在一定偏差。
一、美糖趋势依然向上
从国外的基本面来看,这波反弹力度较大,前期炒作的利多已经在价格中有所体现。不过,由于依然存在潜在的利多等待兑现,美糖上方依然有较大的上涨空间,价格趋势依然向上。
巴西方面,今年巴西生产的特点是单产高、制糖比低。6月份巴西降雨较多,极大地影响了甘蔗收割进度,导致6月份的甘蔗压榨量同比下降。进入6月下半月及7月压榨高峰后,部分主产区遭遇频繁降雨,严重阻断了田间机械化采伐与运输作业,迫使糖厂降速或暂停压榨,导致甘蔗压榨进度偏慢,产量低于预期。
制糖比方面,今年巴西的制糖比例处于历史低位。虽然近期糖醇比价有所反弹,但是时间较短且依然偏低,因此后续巴西或将继续维持低制糖比。
展望后市,由于未来三个月巴西中南部主产区降雨依然偏多,甘蔗压榨工作或继续受到影响。虽然今年单产较高,但是由于甘蔗压榨进展缓慢,甘蔗压榨量或低于预期。制糖比方面,预计制糖比例继续维持低位。综合来看,预计巴西产糖量同比将有所下降。
不过,近期美糖大幅上涨,市场已经部分修正了对于巴西产量的预估。而未来美糖能否持续上涨,将取决于印度、泰国新榨季的产量。受强厄尔尼诺的影响,今年雨季印度降雨大幅减少,南部主产区出现了较为严重的干旱,中南部甘蔗分蘖与伸长期已遭遇不可逆的生长抑制,甘蔗长势不容乐观。
乙醇方面,由于减产预期较强,新榨季印度政府可能会减少甘蔗制乙醇的比例,以保障国内食糖供应。不过,由于干旱较为严重,预计新榨季印度甘蔗单产下降幅度较大,即使减少向乙醇的分流,印度国内依然可能会产生食糖短缺的问题。近期印度国内糖价持续上涨,也体现出市场的担忧。
泰国方面,东部主产区降雨也偏少,但是干旱程度相对较弱。综合来看,新榨季印度、泰国减产预期较强,美糖存在继续上涨的动力。
二、9月广西降雨不足,影响甘蔗长势
虽然美糖趋势依然向上,但是郑糖想要走出向上的趋势行情,还是需要内生的利多驱动。
糖价外强内弱有两个主要原因:第一,现货疲软。今年国产糖大幅增产,糖厂销量较差,工业库存同比大幅增加。截至8月底,全国食糖工业库存为222万吨,同比增加91.38%。高库存给现货和期货近月带来较大压力,国内糖价走势始终偏弱。第二,产量预期偏空。今年广西降雨充沛,市场认为26/27榨季国产糖增长预期较强,供给端缺乏利多驱动。在这两个利空因素中,高库存只是短期的影响,并不会对糖价趋势产生影响,真正决定长期走势的是新榨季的产量预期。
从天气来看,今年6-8月广西降雨充沛,有利于甘蔗的生长。不过,9月份广西降雨偏少,对甘蔗生长产生了不利影响。截至9月21日,9月份广西来宾的累积降雨量只有31毫米,去年同期为260毫米,十年均值为164毫米。
从甘蔗生理来看,9月份的干旱会对甘蔗生长产生重大影响。在4月份以前,气温是影响甘蔗生长的主要因素。3-4月份的有效温度较低,甘蔗生长缓慢,即使降雨量充足也不会促使甘蔗加快生长。4月份之后,广西月平均气温回升至22℃以上,形成雨热同季,有利于甘蔗的生长。9月中旬以后,雨热同季的环境被打破,降雨量明显减少,甘蔗生长转慢。另一方面,气温仍然较高,蒸发量较大。由于降雨减少以及蒸发量较高,甘蔗更容易缺水。因此,9月份以后的降雨量直接影响甘蔗最后的株高,是决定甘蔗单产高低的关键因素。
从历史上来看,9、10月份的降雨量对单产有较大影响。2022年上半年降雨充沛,但是三季度降雨较少,22/23榨季广西的甘蔗单产只有3.82吨/亩,同比下降16.41%,是近几年最低的。2023年则相反,2023年上半年广西降雨较少,但是三季度降雨有所增加,23/24榨季广西的甘蔗单产回升至4.4吨/亩,同比增加20.34%。2024年的情况和2022年相似,上半年年降雨充沛,但是9、10月份降雨较少。2024/25榨季广西甘蔗单产为4.12吨/亩,同比下降12.34%。
今年9月份的情况和2022、2024年是相似的,6-8月份降雨充沛,9月份降雨偏少,甘蔗单产存在下降的可能。从天气预报来看,10月份广西降雨有所增加,降雨增加有利于株高恢复,但过多降雨会拖累糖分积累。
三、广西甘蔗植被指数偏低,单产或不及预期
除了天气数据以外,我们还用遥感数据来监测广西甘蔗长势。遥感技术在农业中的应用非常广泛,利用遥感监测技术可以开展实时、大范围的甘蔗生长状况探测,有助于我们对甘蔗的生长情况进行动态跟踪并对新榨季产量做出有效预测。
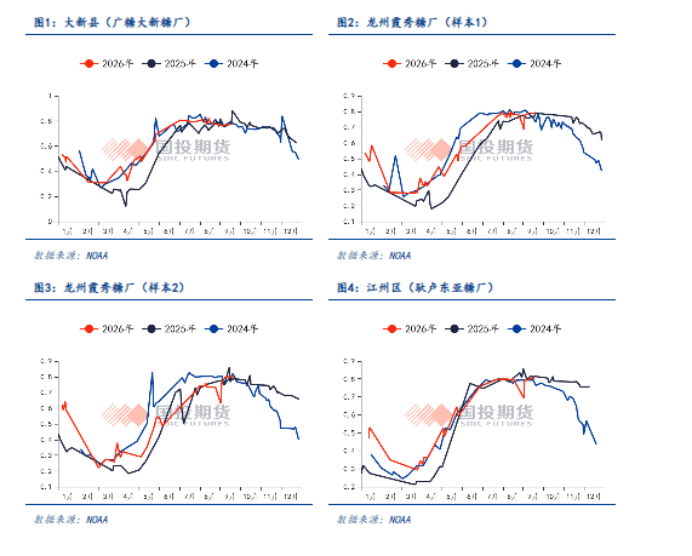
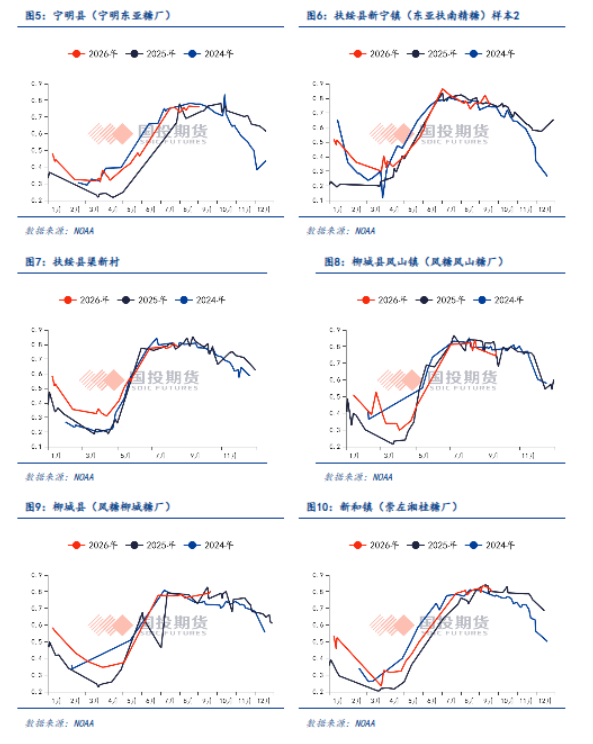
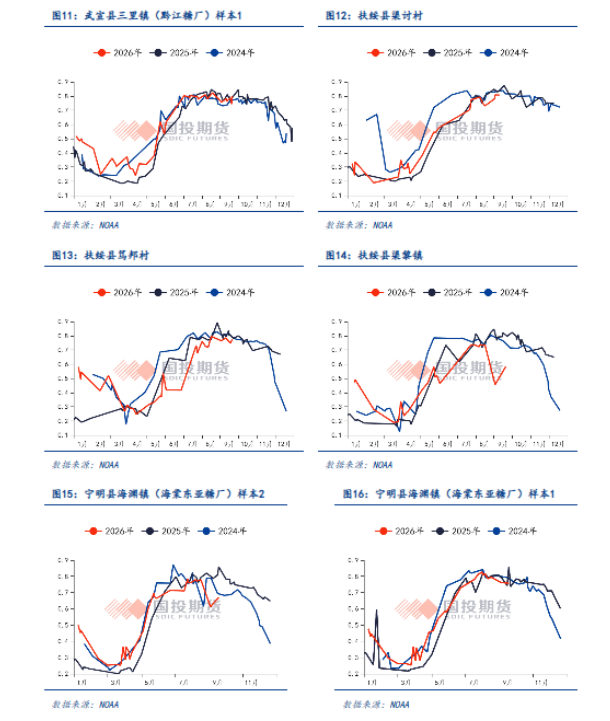
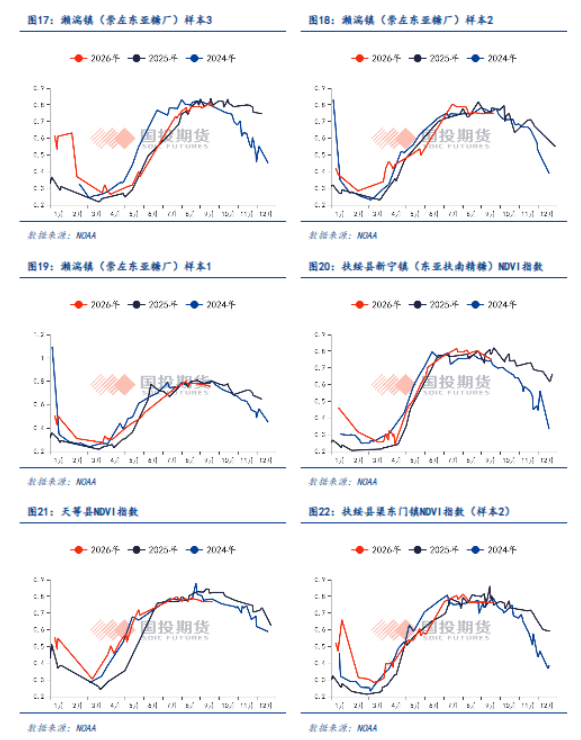
在遥感技术中,主要用植被指数研究作物的生长情况。植被指数是用遥感数据中不同的波段进行组合运算得出的数据,它是一种对植被的生长状态、植被数量进行定量化的指数数值,一般是将植被指数在一定时间尺度内组成时间序列来进行分析。由植被指数组成的时间序列能够精确地反映出植被在一定时间尺度内的生长状况,并且能够进一步提取出该作物的物候指标。NDVI是公认表征植被变化最有效的参数之一,可较好地反映植被绿度变化。通过比较NDVI指标与广西甘蔗单产后发现,两者之间有较好的相关性,主要的时间段为8月-10月。因此,在榨季开始前,我们可以利用NDVI指标对广西甘蔗单产做出有效预估。
我们选取的地点是广西主要糖厂附近的甘蔗田,研究区域覆盖了广西甘蔗的主产区,包括崇左、来宾、南宁和柳州等区域,共选取了35个样本点。
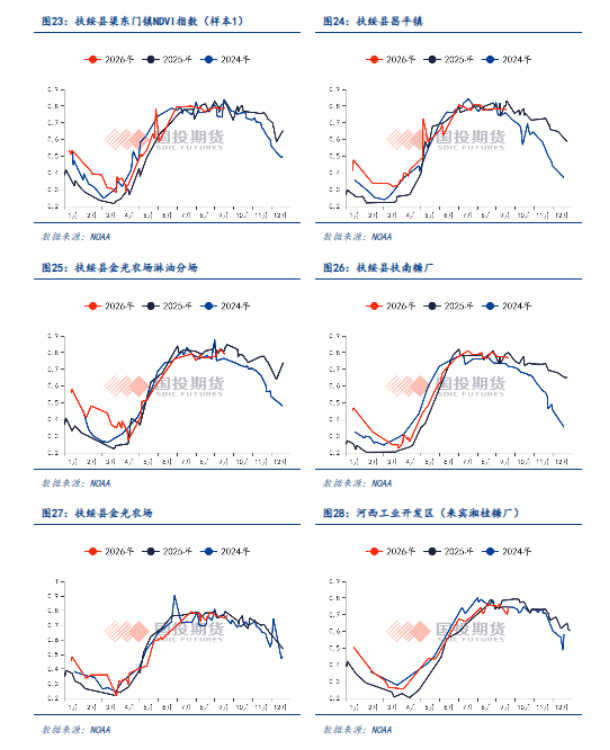
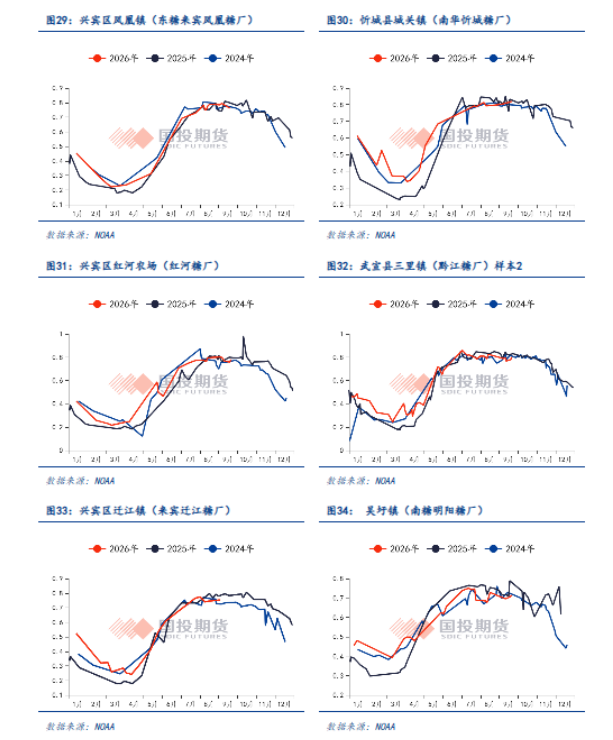
从9月上旬的遥感数据来看,整体样本点的遥感数据是偏低的。在34个样本点中,有11个样本点的植被指数高于或等于去年同期,如图1-图11所示;剩余23个样本点植被指数小于去年同期,如图12-图34所示。因此,从遥感数据来看,大部分主产区的甘蔗长势不如去年同期,单产同比下降的概率较大。不过,目前甘蔗仍处于生长后期,从天气预报看10月降雨也有所增加,不确定性依然存在,后续长势变化值得继续关注。另外,10、11月降雨偏多不利于甘蔗糖分积累,也是不利于食糖产量的因素。
四、总结
综合来看,近期食糖市场的逻辑是美糖带动郑糖上涨,国内缺乏内生的驱动,主要原因是市场认为26/27榨季国内增产预期较强。但是,从9月降水和遥感数据来看,广西甘蔗长势可能不如预期,市场预期或存在偏差。如果国内产量不及预期,郑糖上涨的逻辑将会发生变化,将由外盘带动郑糖上涨转变为内外共振上涨,郑糖上涨的空间将被打开。不过,甘蔗仍处于生长期,产量仍存变数,关注后续生长情况。
(责任编辑:Lewis)
免责声明:本文系本网编辑转载, 目的在于传递更多信息,文章版权归原作者所有,内容为作者个人观点并不代表本网赞同其观点和对其真实性负责。如涉及作品内容、版权和其它问题,请与本网联系0771-8062470 ,我们将在第一时间删除内容!
-

负责人
泛糖
-

联系电话
0771-8062462
-

邮箱
info@hisugar.com
-
传真
0771-8062474
-

联系地址
广西南宁市良庆区秋月路18号

 桂公网安备
45010802000323号