
新闻·期现·数据 | AI智糖日报(2026年9月22日)
 QQ
 微信
 朋友圈
 qq空间
 微博
一、价格总览
(一)国际期货(9月21日收盘)
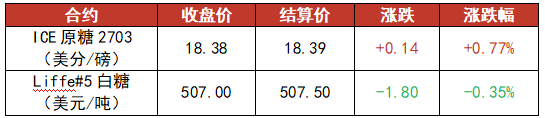
综述:ICE原糖主力2703合约收报18.38美分/磅(+0.14,+0.77%),盘中冲高至18.60美分后涨幅收窄;伦敦Liffe#5白糖收于507.00美元/吨(-1.80,-0.35%),延续弱势整理。原糖现价较前期高点累计回落超7%,暂时企稳但反弹动能有限。
巴西8月下半月产糖数据基本被市场消化,北半球新糖上市临近,供给端多空交织。宏观方面,美联储9月加息后美元指数重返100上方,大宗商品整体承压,短期原糖或延续震荡整理,中期关注北半球估产落地与巴西生产节奏。
(二)国内期货(9月22日)
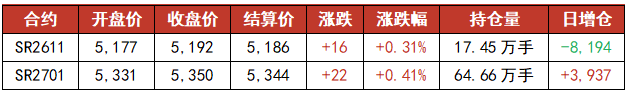
综述:SR2701全天窄幅震荡、震荡中枢小幅上移,收盘报5,350元/吨(+22,+0.41%),日增仓3,937手;近月SR2611收5,192元/吨(+16,+0.31%),日减仓8,194手。外盘止跌反弹与现货成交价企稳形成共振,市场情绪明显修复;盘面价格低于成本线、估值偏低,短期或于5,300~5,400元/吨区间震荡筑底,关注陈糖去库节奏与新糖开榨进度。
(三)国内现货
广西白糖现货成交价:5,105元/吨,较上一交易日+4元/吨,涨跌幅+0.08%。
集团一级白砂糖报价(2026/9/22):
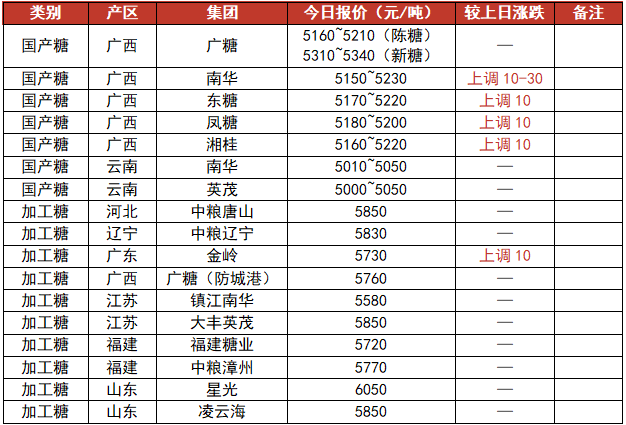
综述:今日广西白糖现货成交价5,105元/吨,+4元/吨。制糖集团报价转向上调,广西南华上调10~30元/吨,东糖、凤糖、湘桂均上调10元/吨;广西集团陈糖报价区间为5,150~5,230元/吨、新糖5,310~5,340元/吨,云南集团报价5,000~5,050元/吨;加工糖报价以稳为主,主流区间5,580~6,050元/吨。中秋、国庆双节备货结束,市场交投转淡,成交以刚需小单为主。
二、资金与宏观
(一)成交与持仓
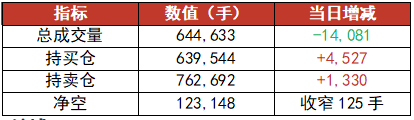
综述:
1. 今日白糖期货成交量约64.5万手,缩量约1.4万手,交投热度进一步降温。总持买仓增加4,527手,持卖仓增加1,330手,多头增仓幅度略大于空头,全市场净空微收窄。
2. 白糖期货持仓呈现“产业套保小幅加空、投机空头内部分化”的特征:中粮期货席位增持空单1,083手,结束此前连续减空态势,产业套保抛压边际回升;中信期货席位增持空单2,903手+增持多单1,418手,投机空头加码意图明确;高盛期货席位减持空单1,855手,出现获利了结迹象;东证期货净多小幅扩大;其余席位对锁头寸同步减仓离场为主,持仓结构的方向指引依然有限。
(二)仓单数量与结构
白糖仓单总计27,709张(约27.71万吨),较上周五减少1,203张。主要变化:云鸥物流(广西)“大明山”“明阳”全部注销、合计1,517张清零;藁城永安(河北)注销300张;中储河南(河南)注销386张;冀盛物流(河北)注销80张;云南陆航(云南)注销120张;增量来自云南英茂厂库注册1,000张、新宁糖业厂库注册200张,部分抵消了减量。有效预报维持336张不变。
结构上,云南仓库合计11,315张(40.8%);河南仓库(22.1%);辽宁厂库(中粮糖业)5,000张(18.0%);河北仓库3,207张(11.6%);新疆厂库(新宁糖业)1,937张(7.0%);广西仓库(贵港)136张(0.5%)。广西仓单仅余贵港136张,仓单资源向云南、河南进一步集中。
(三)基差与月间差
1. 基差走势
(1)产区基差(广西白糖现货成交价-SR2701收盘价):-245元/吨,较上一交易日-227元/吨走弱18元。期货反弹幅度大于现货,产区基差负值扩大。
(2)销区基差(中粮漳州报价-SR2701收盘价):+420元/吨,较上一交易日+442元/吨小幅走弱22元。
2. 月间差走势
(1)11-1价差(SR2611-SR2701):-158元/吨,较上一交易日走弱6元。
(2)1-5价差(SR2701-SR2705):-78元/吨,持平。
(四)汇率与油价
1.美元指数收于100.4290(+0.21%),在岸人民币收于6.6953(贬值0.05%),美元兑巴西雷亚尔收于5.1094(-0.62%),雷亚尔转为升值。美元指数在100上方小幅走高、人民币小幅走弱,宏观层面对糖价影响中性。
2.WTI美原油结算报92.37美元/桶(-4.11,-4.28%),布伦特原油结算报95.99美元/桶(-3.30,-3.32%),双双跌至100美元/桶下方。地缘风险溢价加速出清,原油单日大跌逾4%,显著削弱乙醇性价比,对原糖及糖价成本端形成间接压力。
3.配额内巴西糖加工完税估算成本4,760元/吨,配额外巴西糖加工完税估算成本6,056元/吨(以原糖价格18.38美分/磅计);与中粮漳州糖厂报价5,770元/吨比,配额外巴西糖加工完税估算利润为-286元/吨。
三、市场观点
观点:油价重挫、内盘企稳,郑糖震荡筑底能否夯实?
偏多方观点:(1)内盘与现货同步企稳——主力小幅收涨且现货成交价终结五连跌,集团报价转向上调,期现共振修复。(2)仓单延续去化且结构优化——广西仓单资源见底,总仓量降低,交割端压力减轻。(3)减产逻辑未破——泰国、印度、欧盟新榨季产糖量预计同比减少,远期供给安全垫仍在。
偏空方观点:(1)原油单日暴跌逾4%、重回100美元/桶下方,乙醇折算价值走低,成本端对糖价的支撑明显弱化。(2)配额外进口利润亏损走阔,若原糖续跌,进口窗口渐近打开,中期供应压力或有上升。(3)需求端季节性转淡——中秋、国庆双节备货结束,成交以刚需小单为主;甜菜新糖即将批量上市,叠加工业库存222万吨的高位,现货价格重心难以上移。
综合来看,糖市在“需求转淡、库存偏高”的现实与“北半球减产、仓单去化”的支撑之间反复拉锯,油价波动放大了成本端的不确定性,短期郑糖或于5,300~5,400元/吨区间震荡筑底。
四、农产品与股票视角
今日农产品板块窄幅分化,原油重挫的联动冲击有限,各品种回归自身供需定价。花生涨0.20%、玉米涨0.18%、淀粉涨0.04%;棉花跌0.25%、生猪跌0.36%、红枣跌0.47%、棕榈油跌0.49%、苹果跌0.80%。
今日糖业个股普遍收跌,中粮糖业下跌1.25%,*ST广糖、红棉股份分别下跌1.12%和1.13%,粤桂股份跌1.15%,板块随大盘窄幅整理,未能延续昨日反弹。
⚠️ 风险提示
本文内容由 WorkBuddy AI 自动生成,数据来源于泛糖科技、郑商所、新浪财经、同花顺等公开渠道。文中观点和数据仅供参考,不构成任何投资建议。市场有风险,投资需谨慎。如需获取更准确的数据或专业分析建议,请以官方发布为准。
(责任编辑:PP)
转载声明:本文内容属本网原创,内容版权均为本网所有,若需要引用、转载,请务必注明来源及原文链接,如涉及大面积转载,请与我们联系0771-8062470,获取授权。本站内容欢迎分享,但拒绝有商业目的的转载!
-

负责人
泛糖
-

联系电话
0771-8062462
-

邮箱
info@hisugar.com
-
传真
0771-8062474
-

联系地址
广西南宁市良庆区秋月路18号

 桂公网安备
45010802000323号