
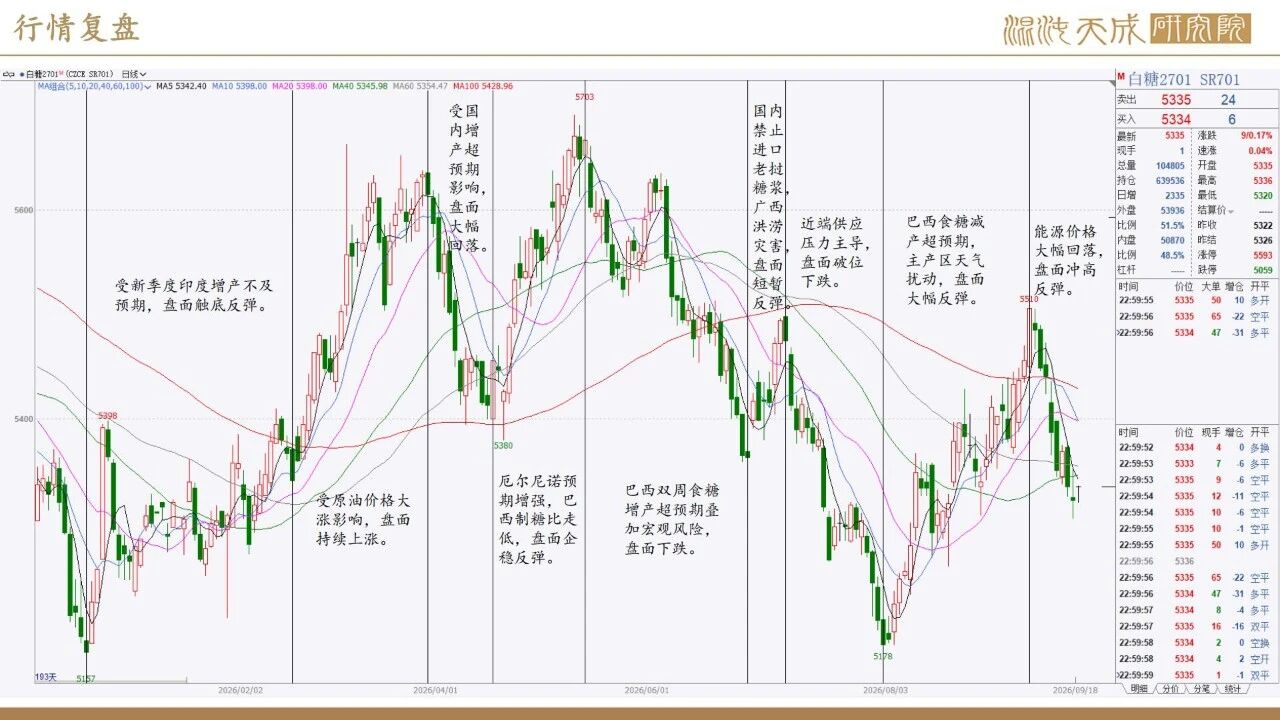
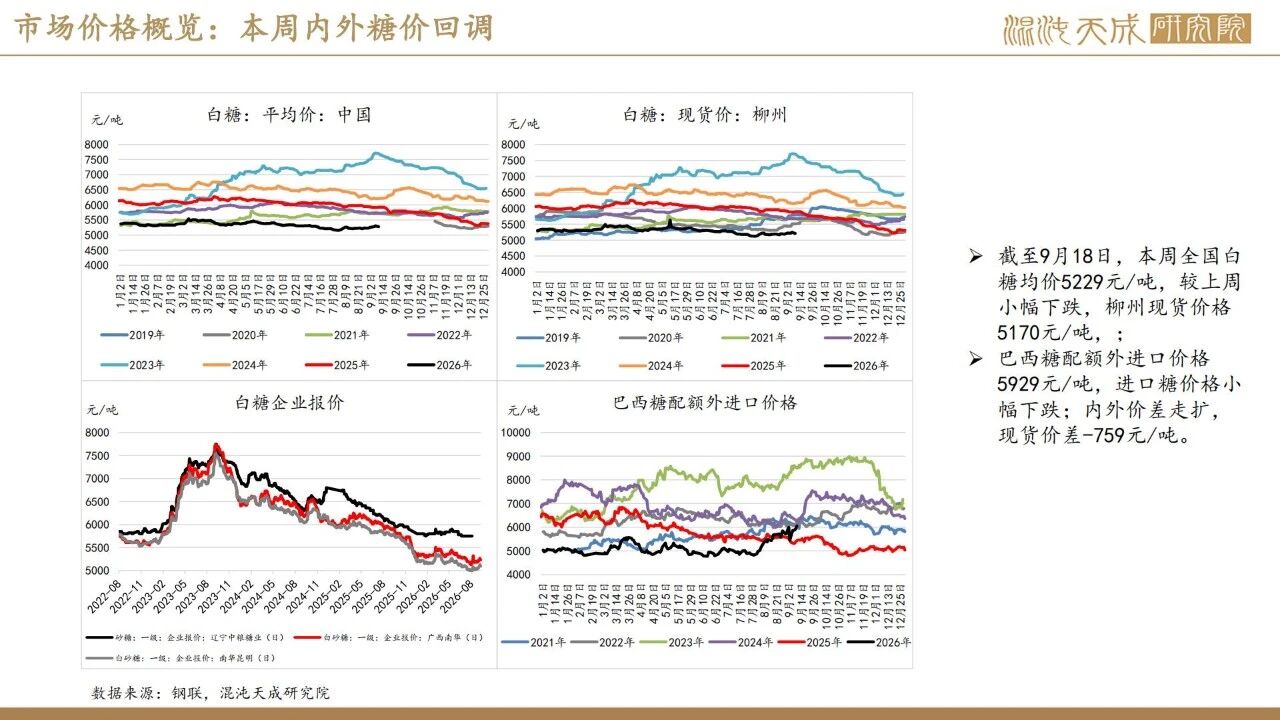
混沌天成期货9.14-9.18:能源价格回落,内外糖冲高后回调
 QQ
 微信
 朋友圈
 qq空间
 微博
观点概述
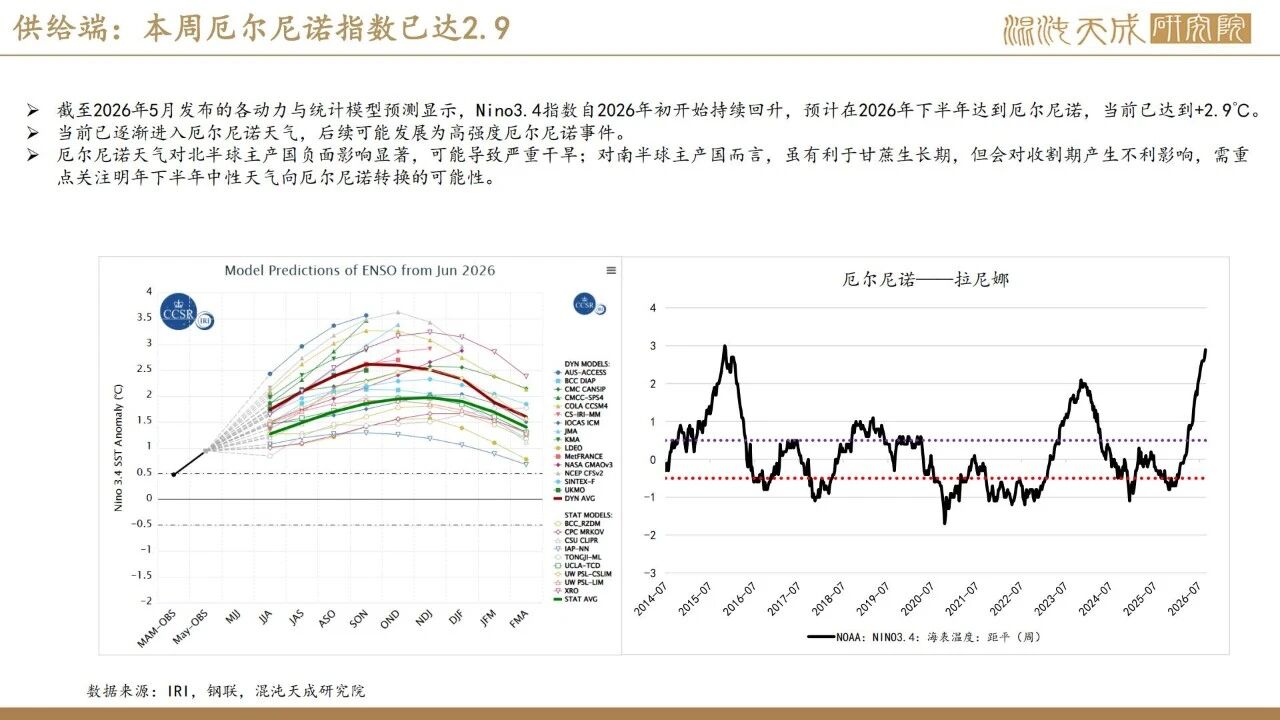
1.供应端(利多):厄尔尼诺持续深化,北半球减产预期增强
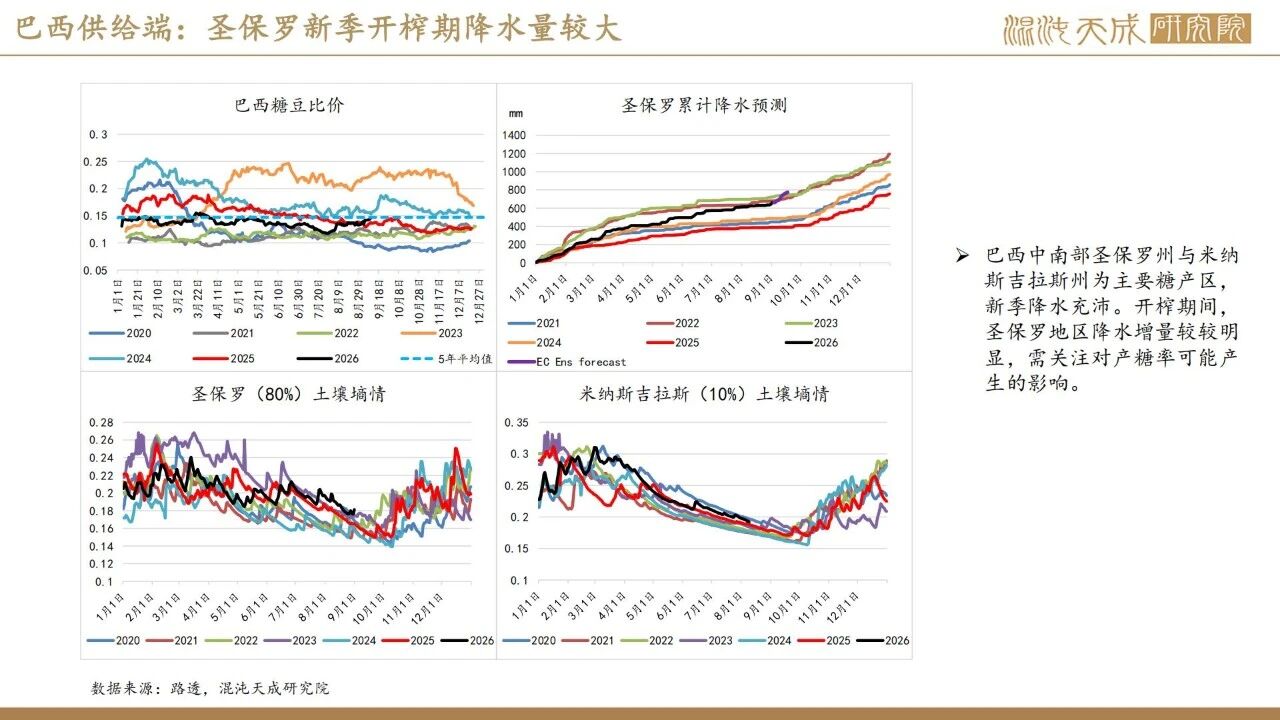
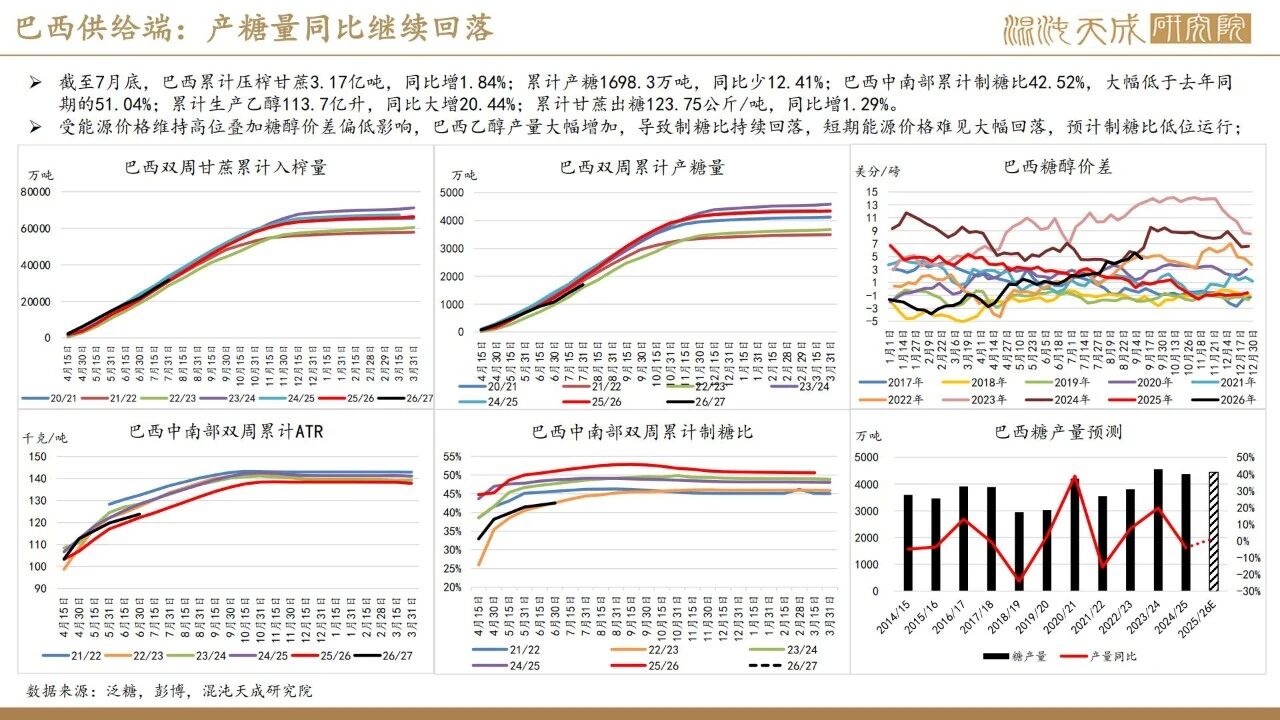
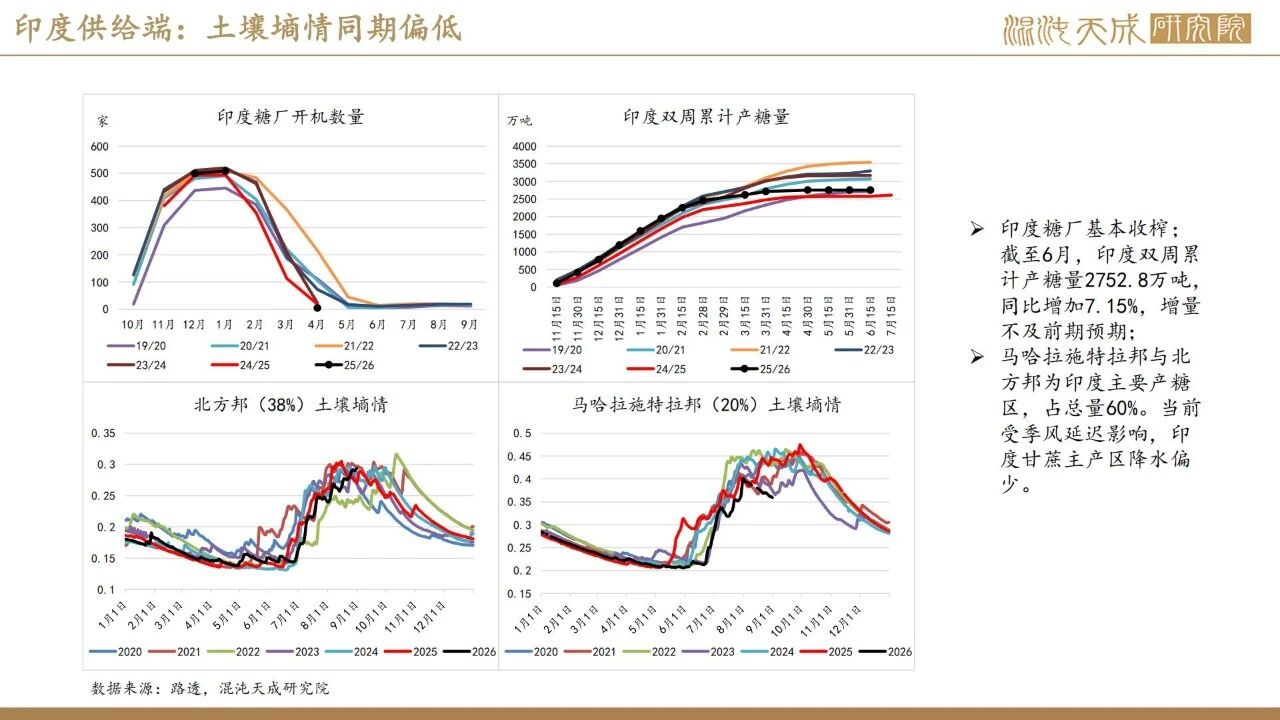
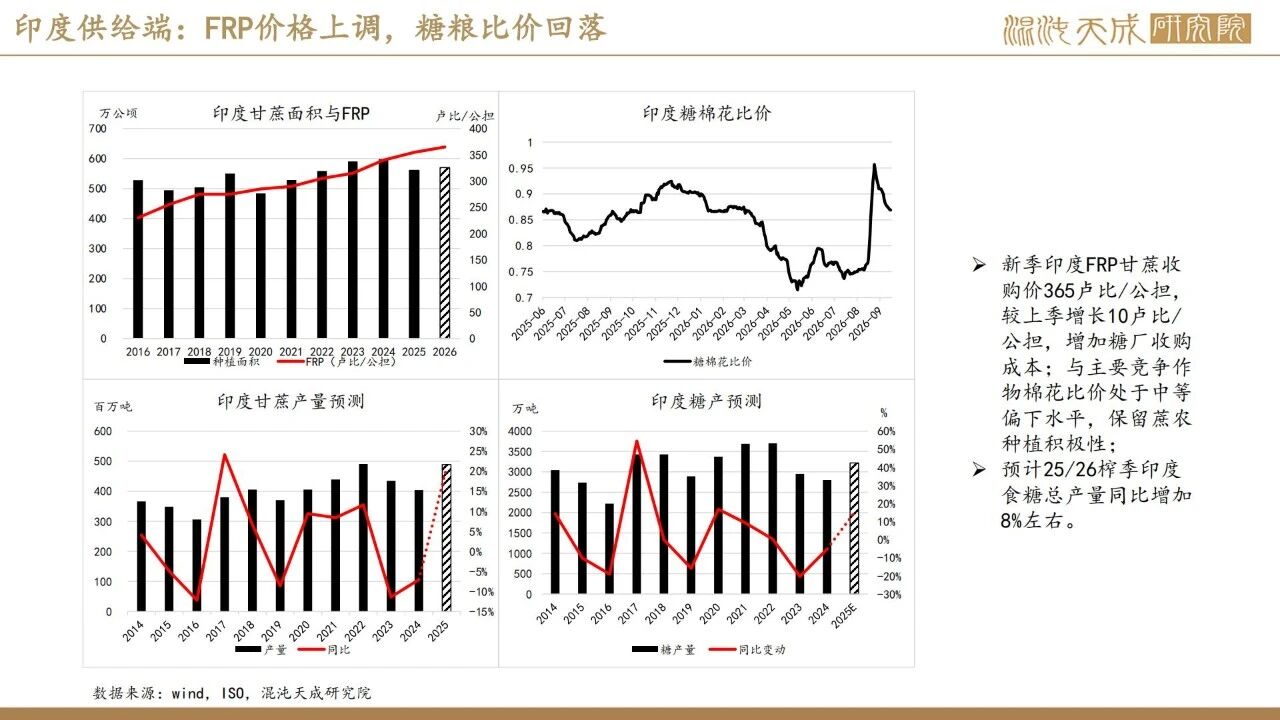
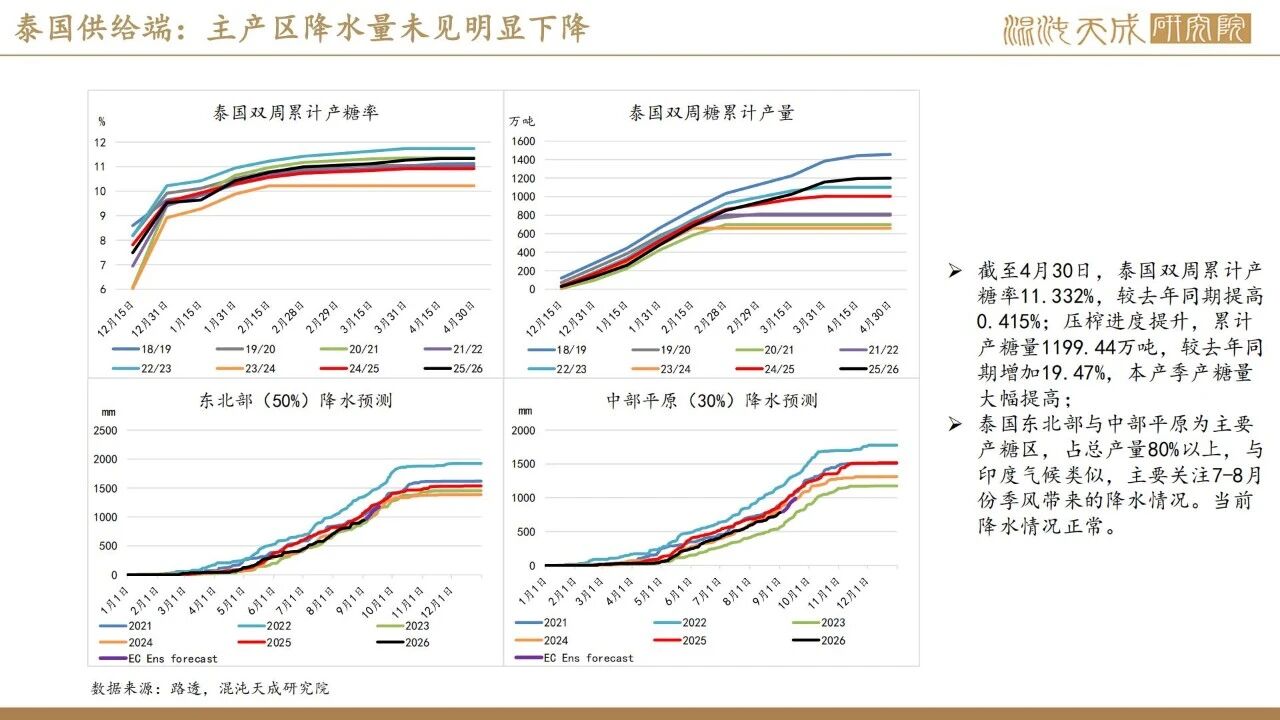
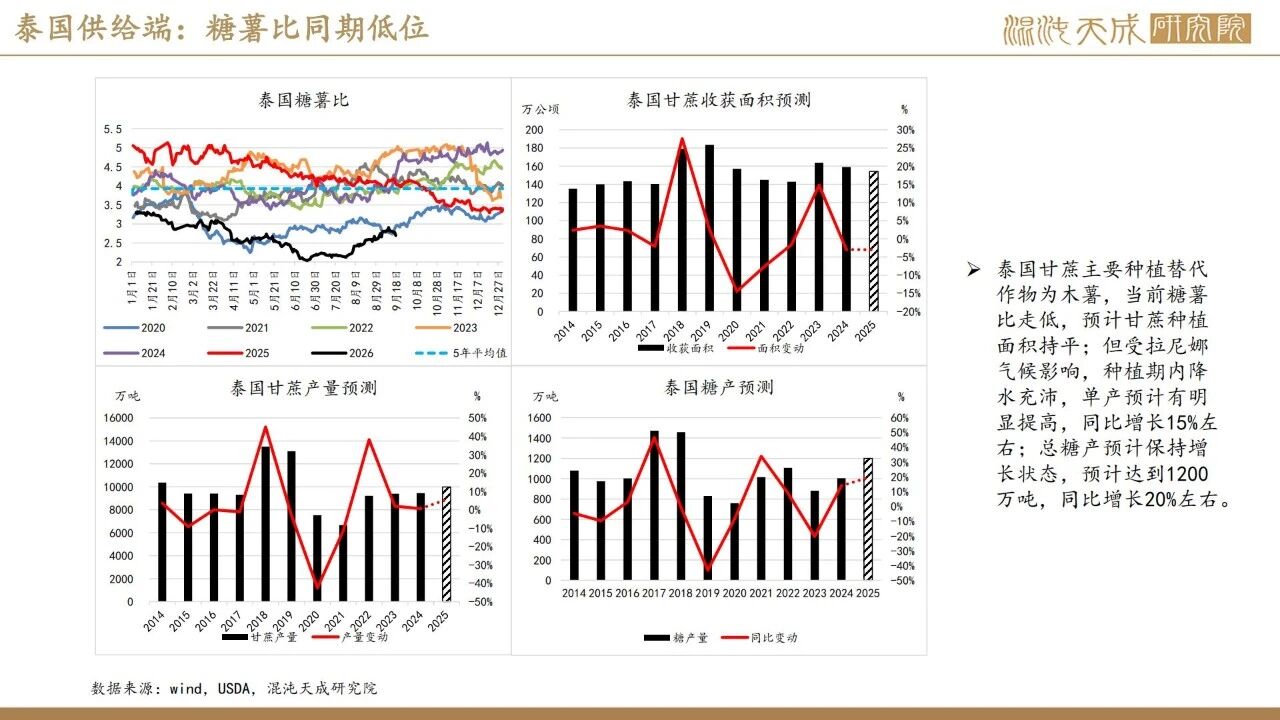
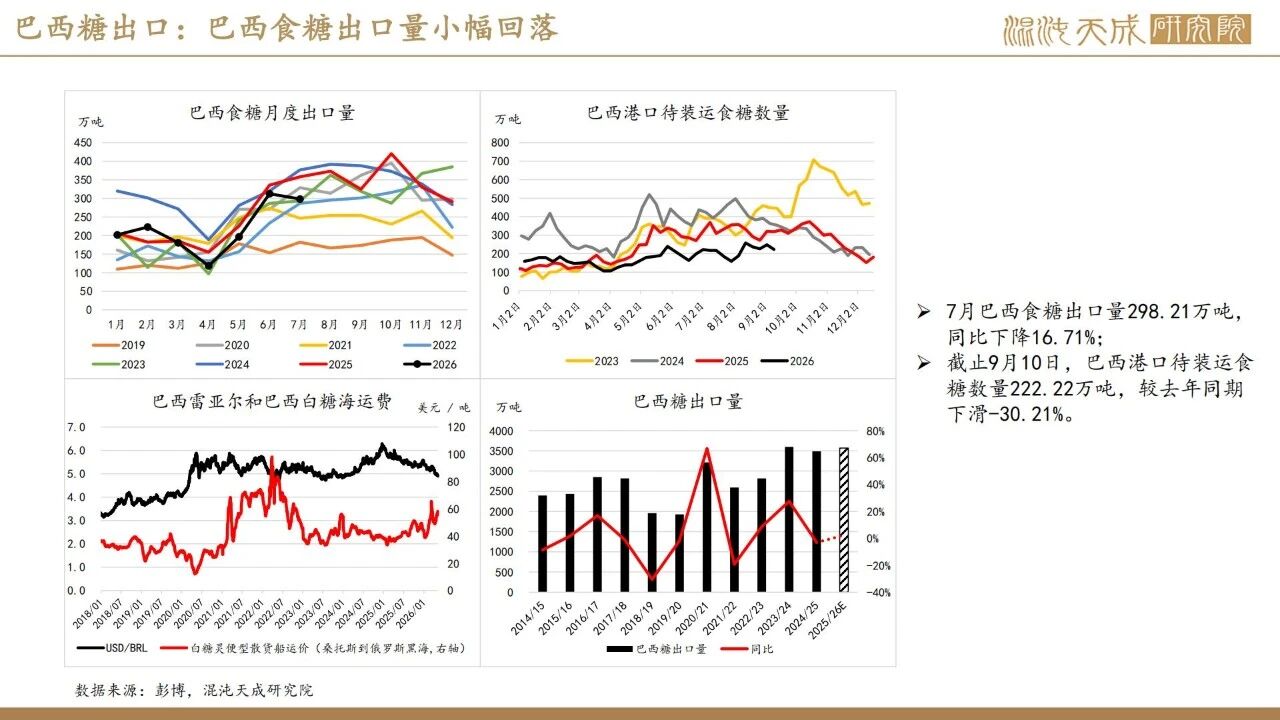
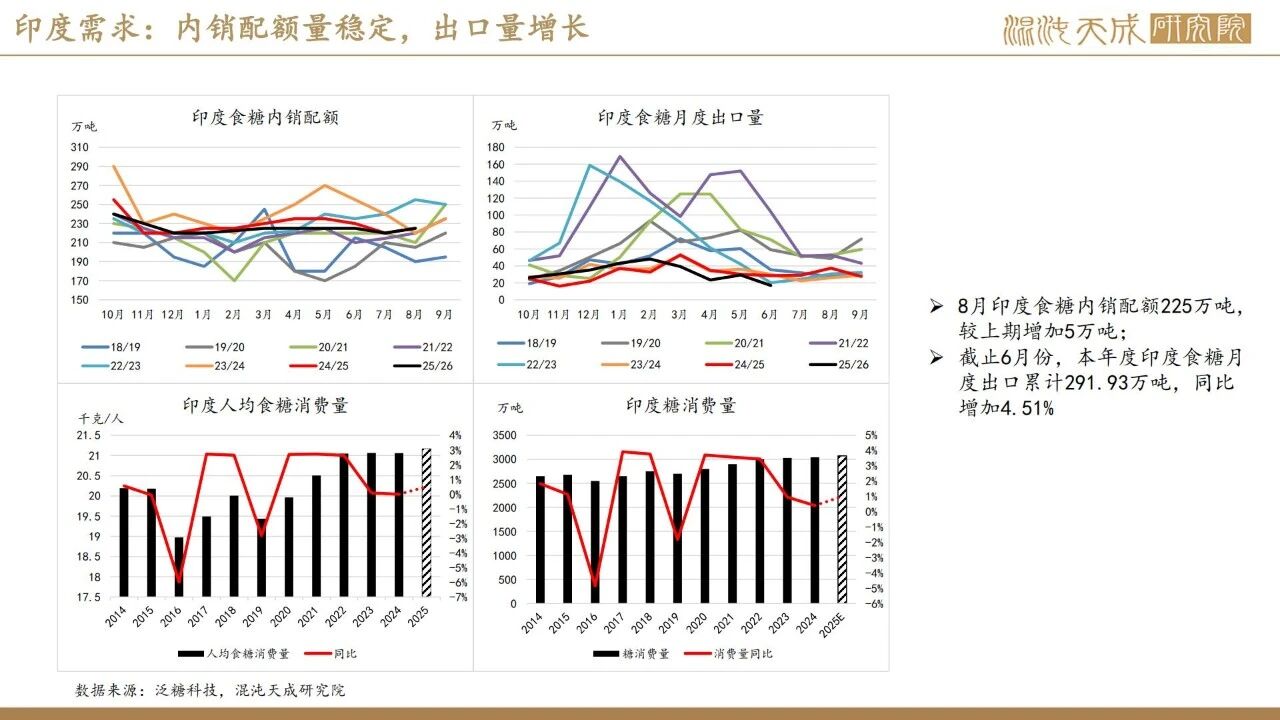
国际方面,NINO3.4指数已升至2.7,厄尔尼诺影响持续加深。泰国糖业公司表示,受厄尔尼诺影响,该国2026/27榨季食糖产量或将跌破1000万吨,较上一榨季1200万吨的预估产量至少下降17%,减产幅度显著。巴西圣保罗降水量处于历史高位,对收获进度与含糖率形成持续扰动。截至7月底,巴西累计压榨甘蔗3.17亿吨,同比增1.84%;累计产糖1698.3万吨,同比减少12.41%;中南部累计制糖比42.52%,大幅低于去年同期的51.04%;累计生产乙醇113.7亿升,同比大增20.44%;累计甘蔗出糖123.75公斤/吨,同比增1.29%。据ISMA初步评估,印度全国甘蔗种植面积约562.4万公顷,较去年减少约2%,下滑主要集中在马哈拉施特拉邦与卡纳塔克邦两大主产邦。欧洲甜菜主产区干旱程度加重,减产预期升温。
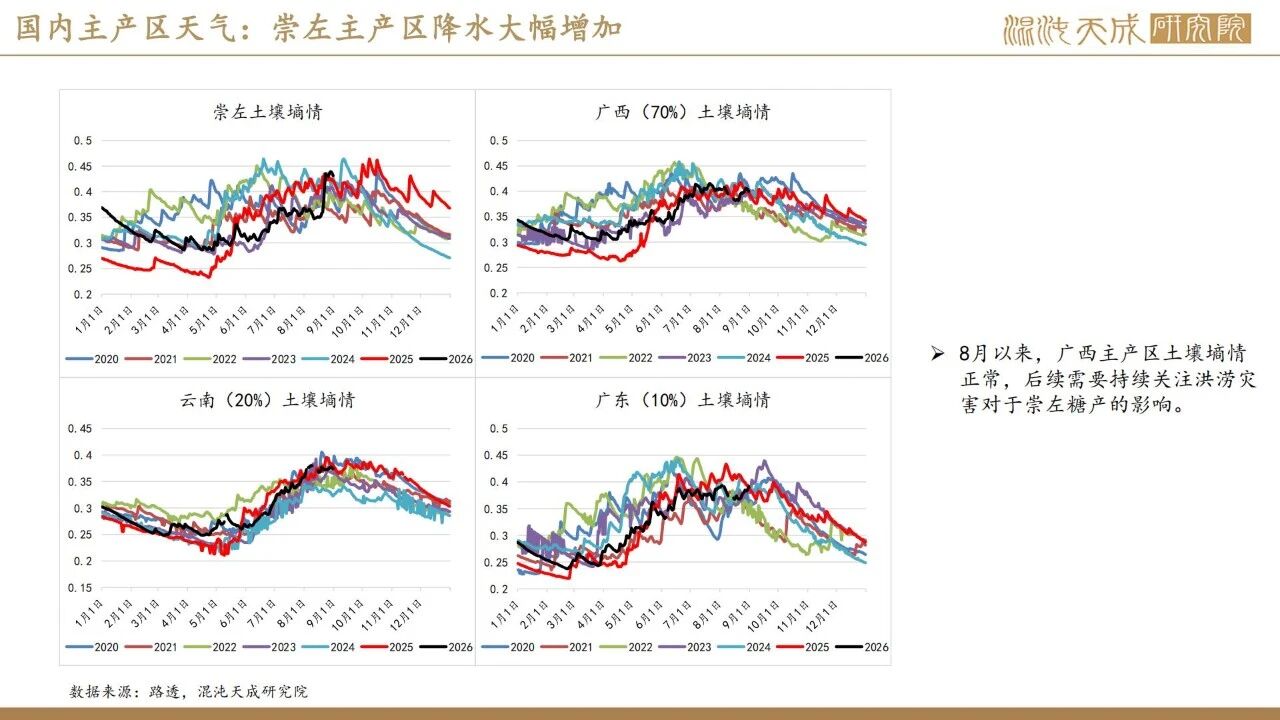
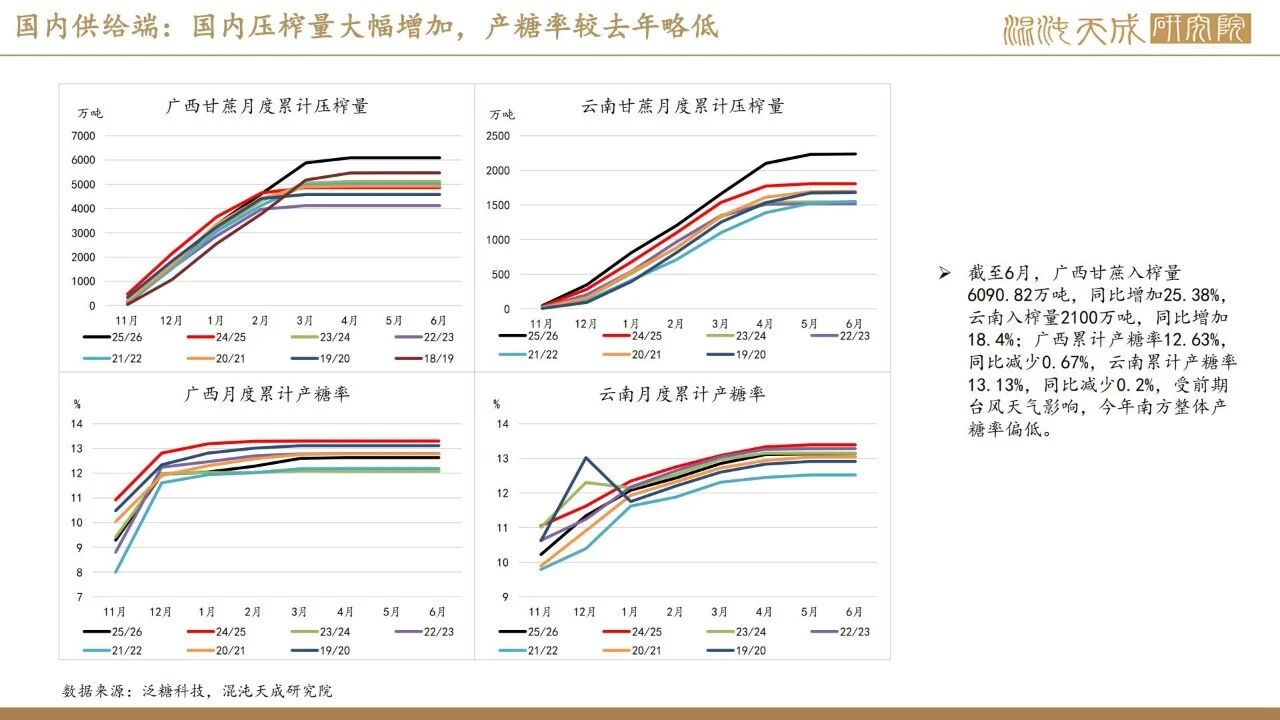
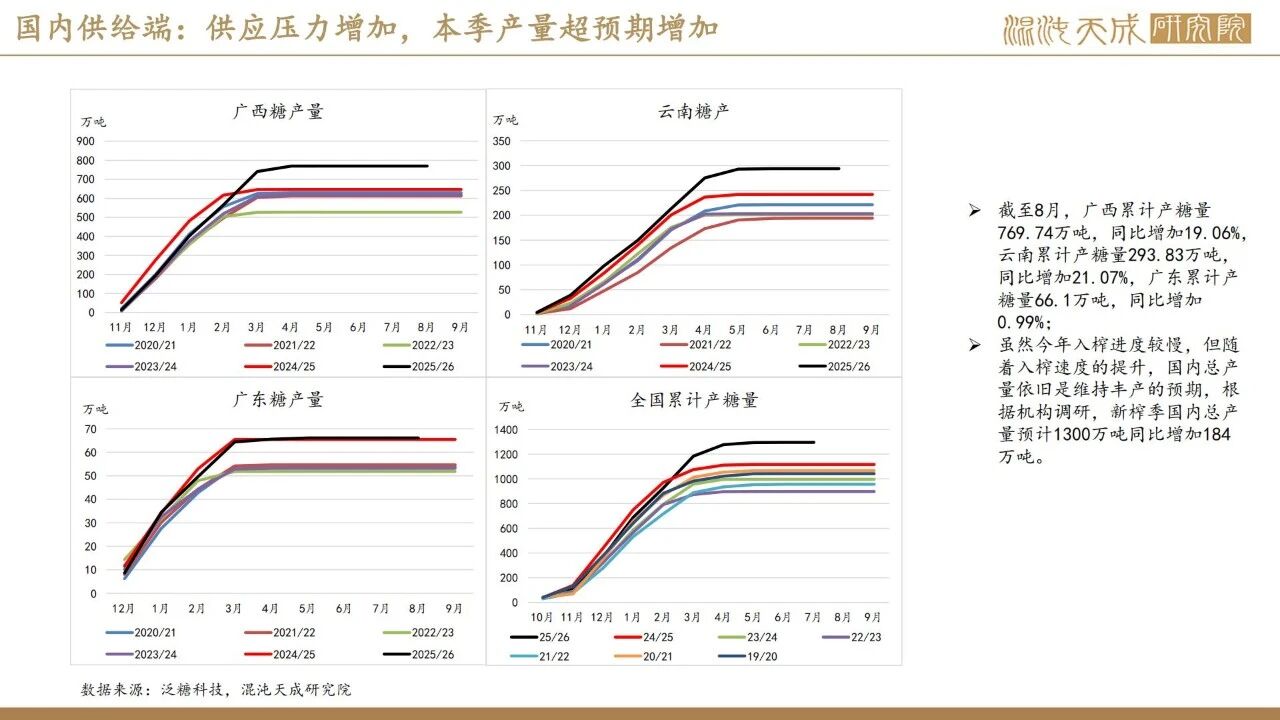
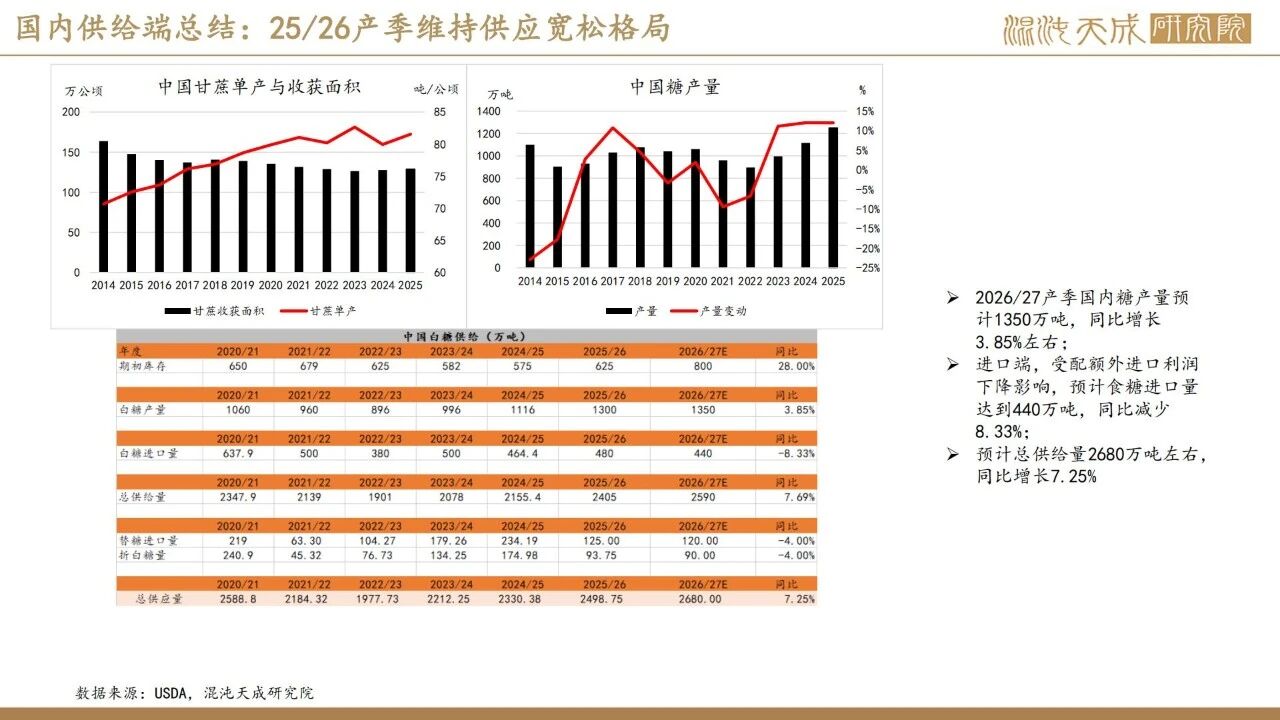
国内方面,新季甘蔗长势良好,预计新季产量超1300万吨,丰产预期延续。
2.需求端(中性):国内产销率同比下降,关注旺季需求兑现
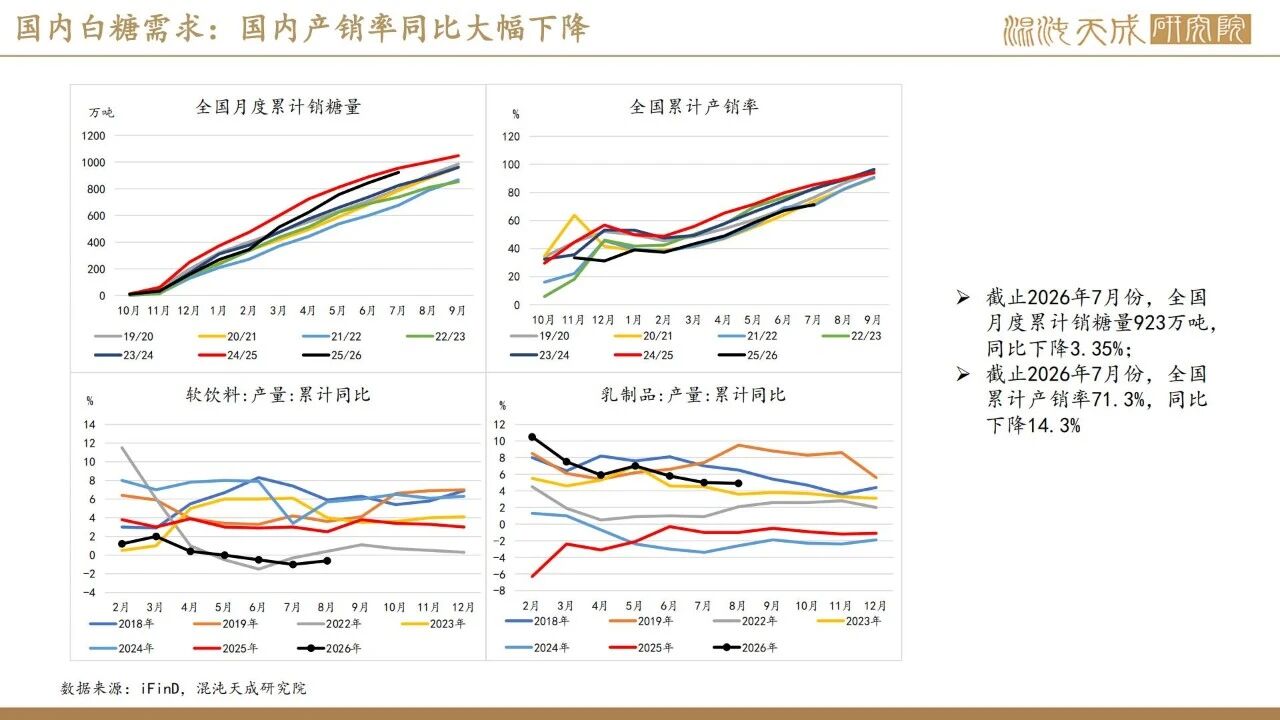
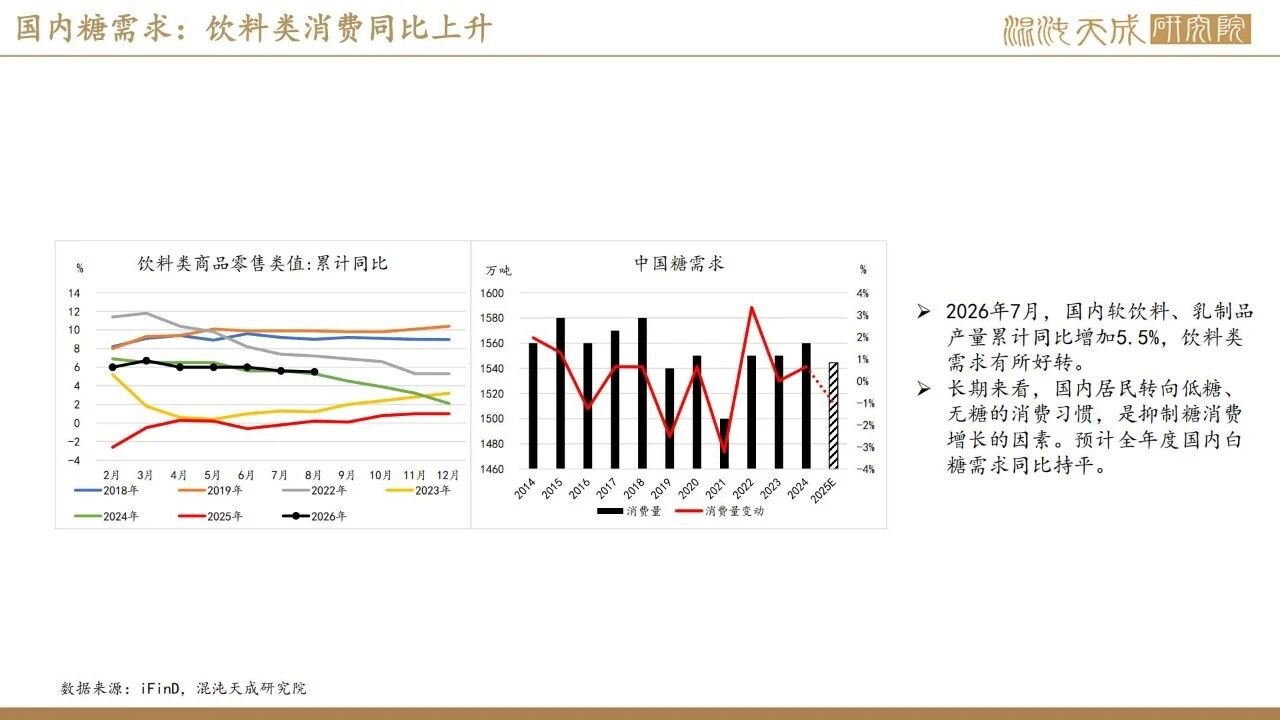
截止2026年7月份,全国月度累计销糖量923万吨,同比下降3.35%;截止2026年7月份,全国累计产销率71.3%,同比下降14.3%;下游仅维持刚需采购,成交未见明显放量。
3.库存(中性):国内去化速度加快,巴西库存同期低位
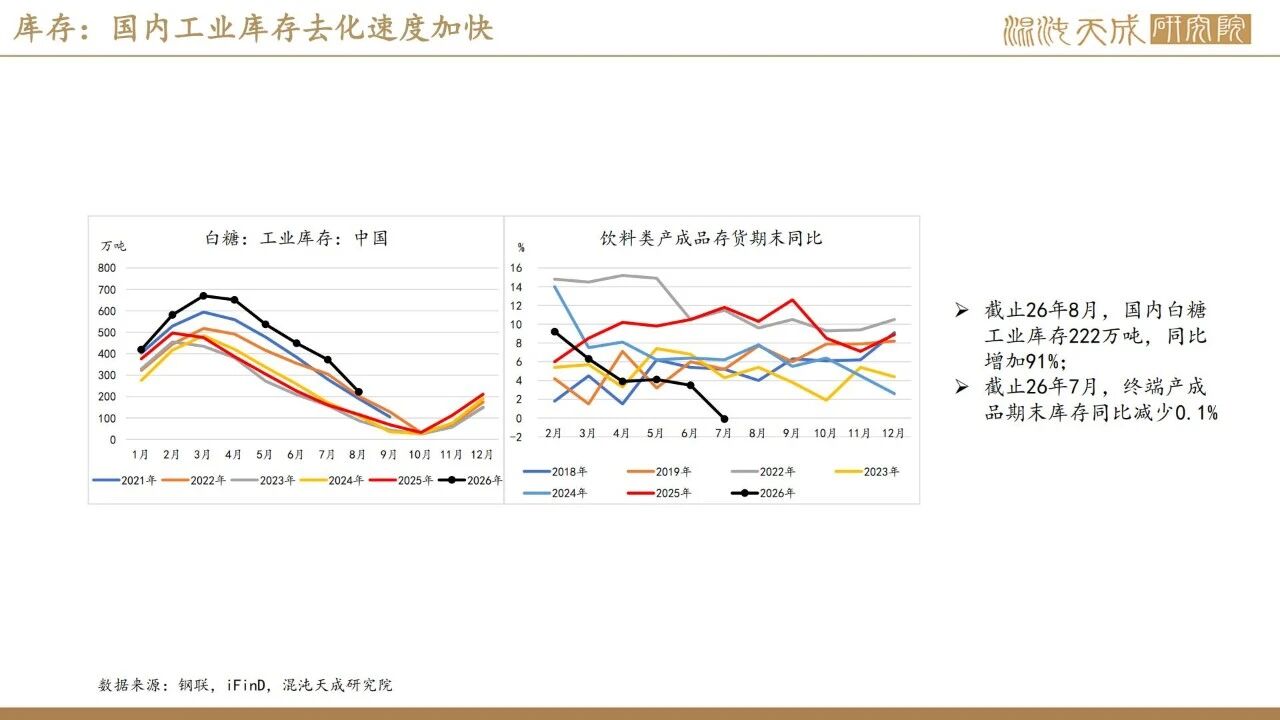
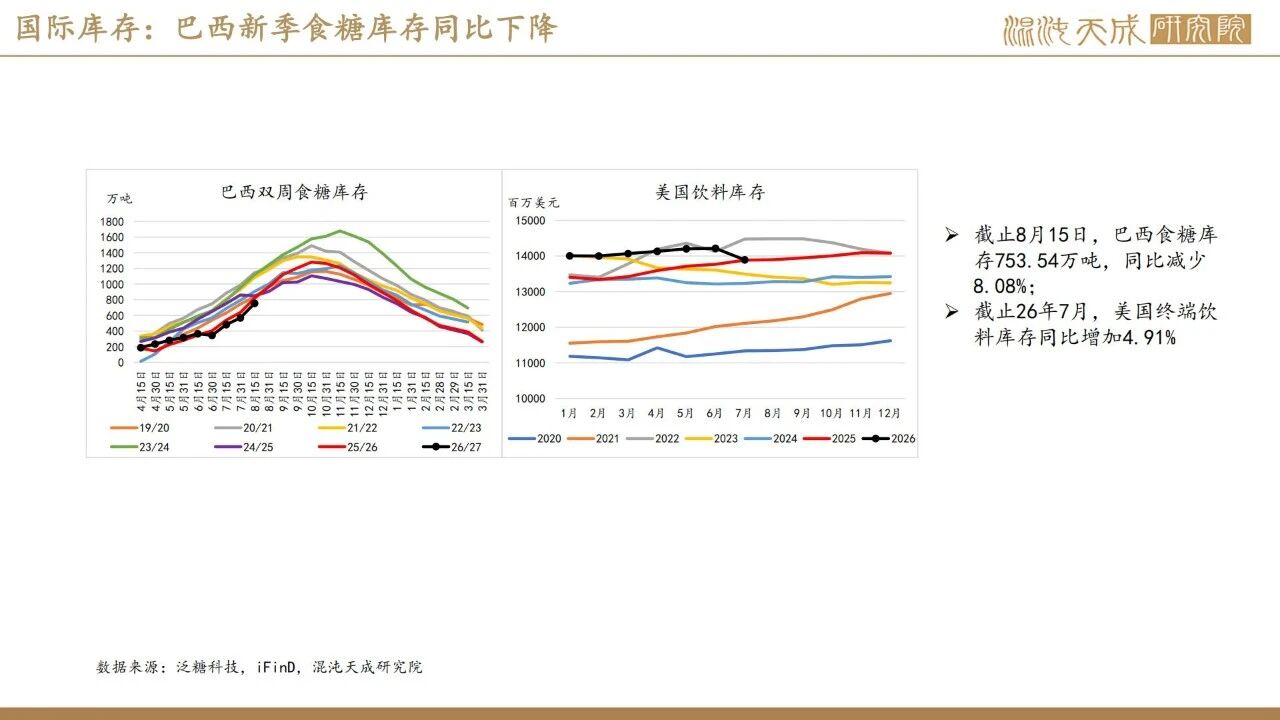
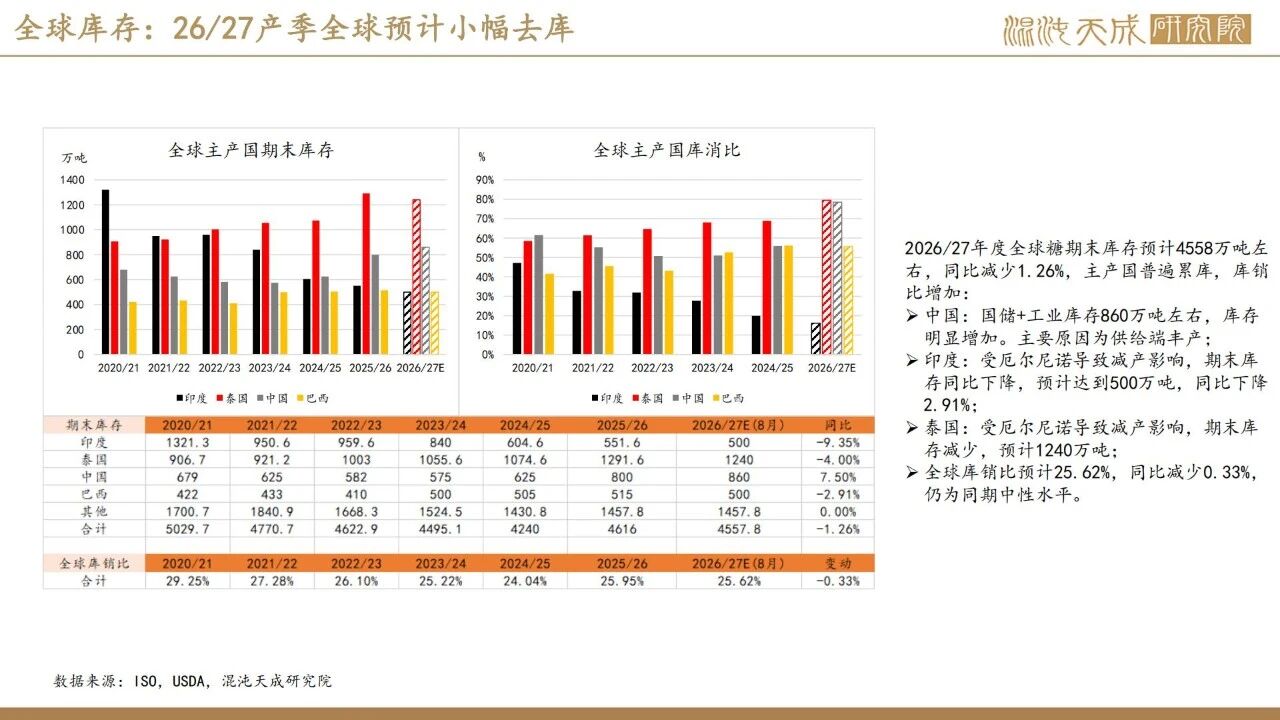
截止26年8月,国内白糖工业库存222万吨,同比增加91%,去化速度较上月加快;截止8月15日,巴西食糖库存753.54万吨,同比减少8.08%,库存同期低位;全球库存中性,期末库存预计4380万吨左右,同比增加3.2%,库销比24.6%,同期中性偏低水平,全球库存压力仍存。
4.总结(震荡):北半球减产风险仍存,国内弱现实压制盘面上涨高度。
综合来看,当前白糖市场处于国际减产预期强化与国内弱现实压制的博弈之中。
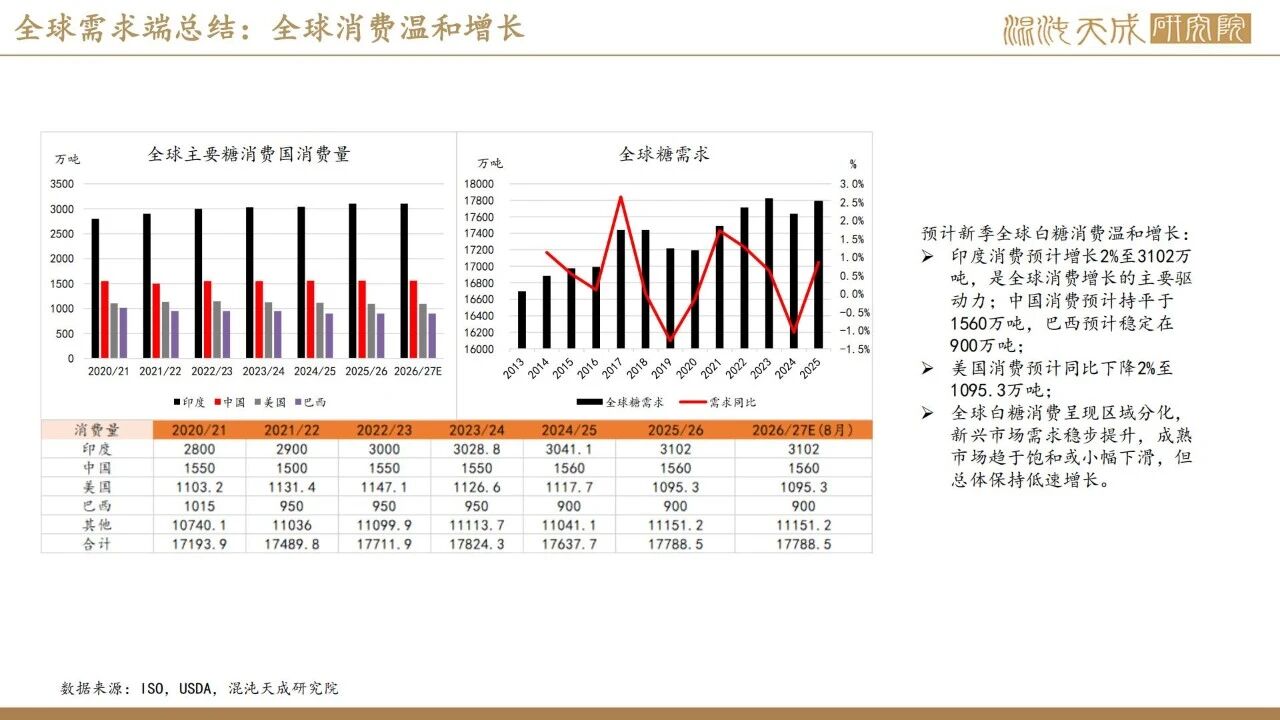
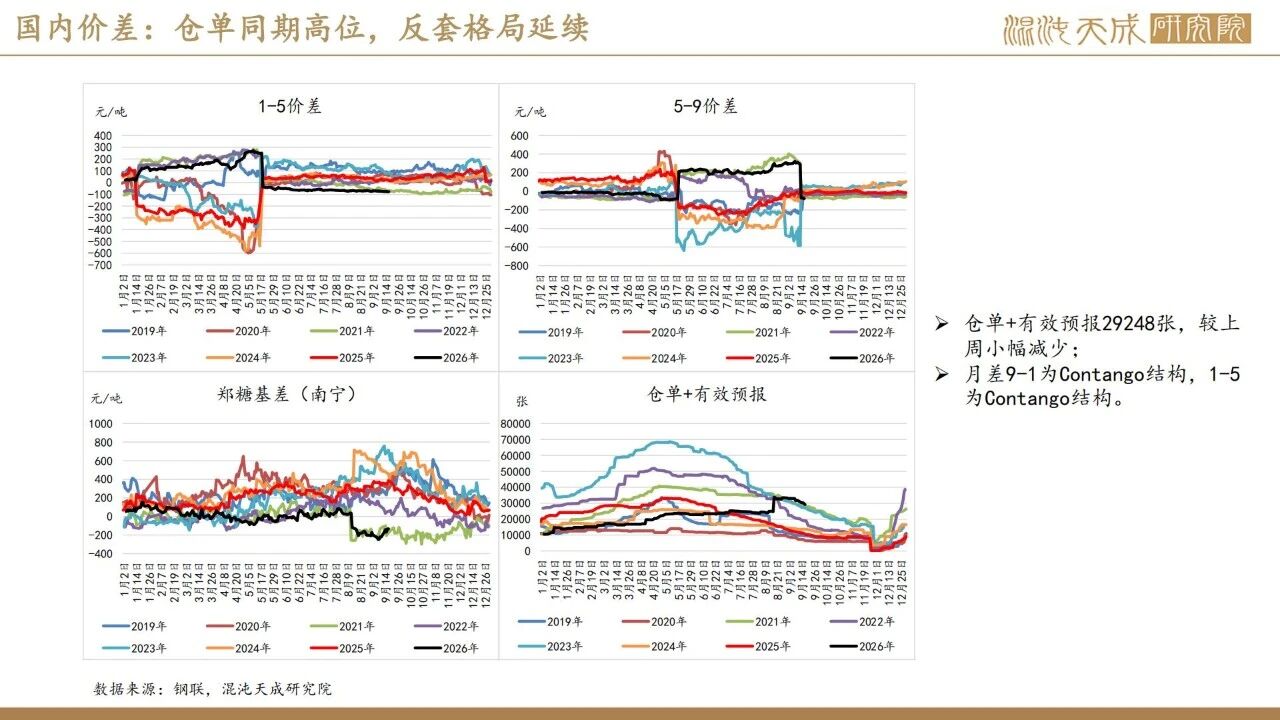
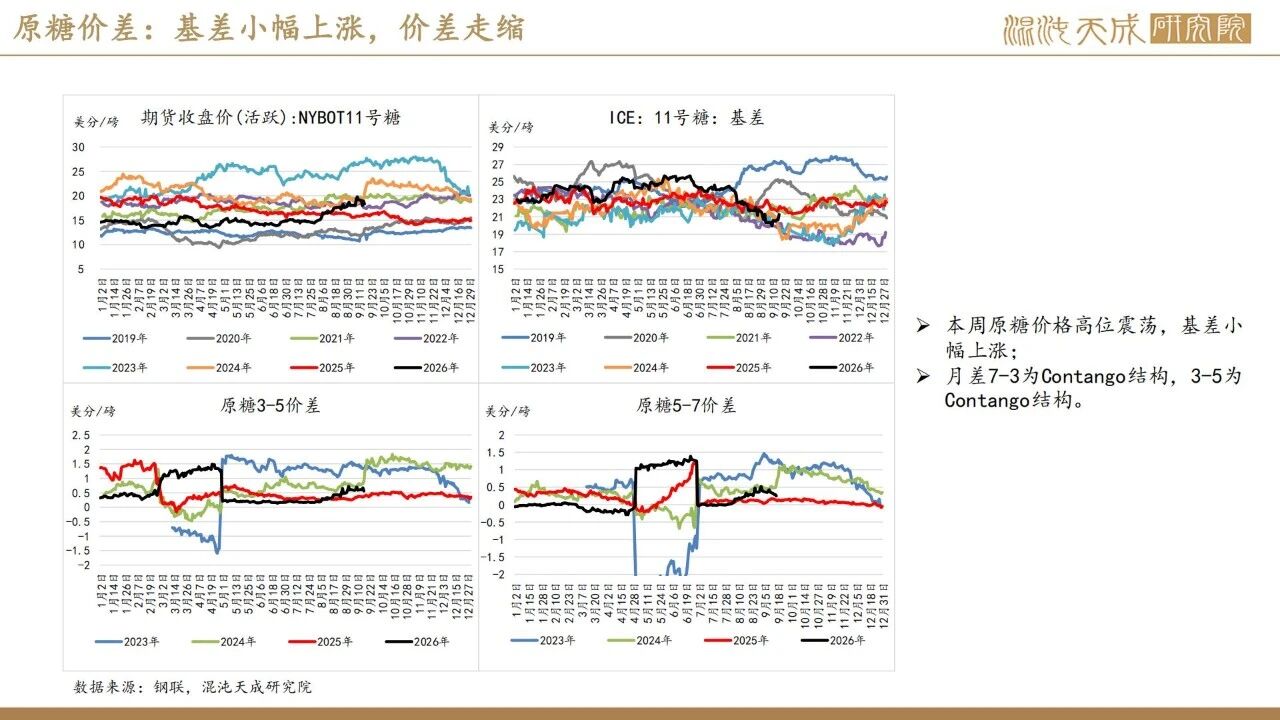
供应端,厄尔尼诺持续深化,泰国、印度、欧洲减产预期不断增强,为国际糖价提供上行驱动;巴西制糖比大幅下降,存在减产预期。需求端,国内产销率同比大幅下滑,下游仅维持刚需采购,旺季成色不足。库存端,国内工业库存同比仍高,但去化速度加快,巴西库存处于同期低位。短期来看,北半球减产风险仍存,原糖价格获得支撑,但国内弱现实压制盘面上涨高度,预计糖价维持震荡偏强格局。后续重点关注北半球天气演变、国内去库节奏及旺季需求兑现情况。
5.风险提示:巴西制糖比大幅回落、厄尔尼诺气候不及预期
(责任编辑:Lewis)
免责声明:本文系本网编辑转载, 目的在于传递更多信息,文章版权归原作者所有,内容为作者个人观点并不代表本网赞同其观点和对其真实性负责。如涉及作品内容、版权和其它问题,请与本网联系0771-8062470 ,我们将在第一时间删除内容!
-

负责人
泛糖
-

联系电话
0771-8062462
-

邮箱
info@hisugar.com
-
传真
0771-8062474
-

联系地址
广西南宁市良庆区秋月路18号

 桂公网安备
45010802000323号