
【泛糖周报】9.14-9.18:我国2026/27榨季制糖期生产开启,产区现货报价持续承压
 QQ
 微信
 朋友圈
 qq空间
 微博
一、行情回顾
现货市场
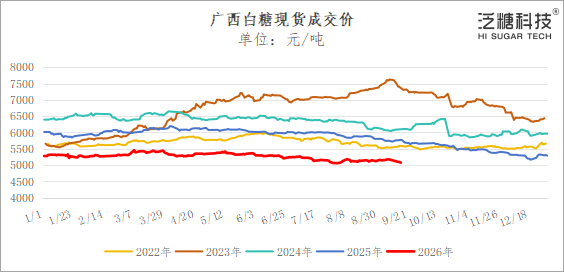
广西白糖现货成交价本周运行区间为5077~5124元/吨,周五收盘价5077元/吨,周环比下跌82元/吨,跌幅1.59%。
截至周五,广西制糖集团主流报价区间为5140~5220元/吨,周环比下调30~70元/吨,广西新糖预售报价5310~5340元/吨;云南制糖集团报价5000~5050元/吨,周环比下调50元/吨;加工糖厂主流报价区间为5580~5900元/吨,周环比下调10~70元/吨。
双节备货期过后,现货市场表现相对平淡,叠加内蒙糖厂新榨季开启,新糖上市在即,销区采购趋于谨慎,整体走量一般。
数据来源:data.hisugar
期货市场
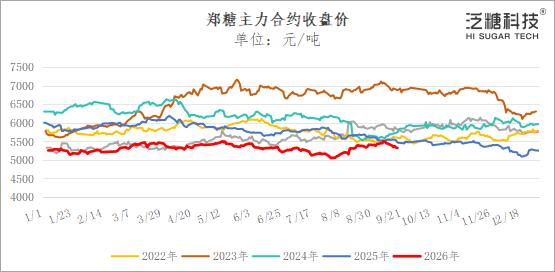
郑糖SR2701合约本周运行区间为5305~5436元/吨,报收于5322元/吨,周环比下跌119元/吨,跌幅2.19%,振幅约2.41%。
本周,郑糖主力合约单边下跌。周初受外盘回落与现货连续阴跌共同影响,郑糖放量减仓(从61.71万手降至60.45万手),跌破5400元/吨整数关口,最低下探至月内低点5305元/吨。伴随价格回落,产业套保空单离场,多头持仓增加,主力合约持仓增至63.72万手。当前点位的多空双方分歧较大,关注陈糖去库节奏与甜菜糖开机进度等现货层面指引。
数据来源:郑商所、data.hisugar
国际糖市
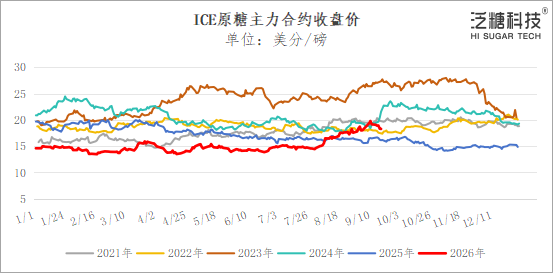
ICE原糖主力合约本周运行区间为18.21~19.32美分/磅,周五报收于18.28美分/磅,周环比下跌约0.87美分/磅,跌幅4.54%,振幅5.80%。
周初,中东停火斡旋消息压制市场风险偏好,原油地缘溢价集中回吐,美原油回落至100美元/桶下方。受此影响,原糖与原油的短期联动逐步减弱,前期支撑糖价的成本与天气逻辑暂时被宏观情绪压制,糖价回落至18.5美分/磅附近。就当前基本面而言,原糖此前上行至20美分/磅已兑现部分天气风险溢价,随着巴西中南部进入开榨高峰期,短期的供应压力渐增,后续上行驱动仍需看到北半球实际减产的落地。
数据来源:洲际交易所、data.hisugar
二、数据说糖
(一)进口数据
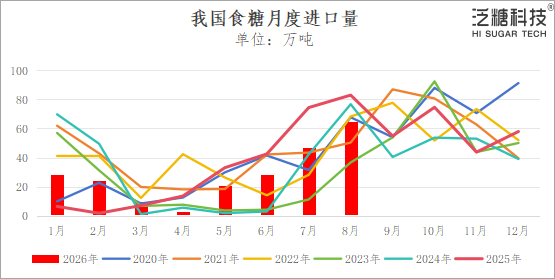
据海关总署公布的数据显示,2026年8月份我国进口食糖65万吨,同比减少17.5万吨。2026年1-8月,我国累计进口食糖225.21万吨,同比减少35.51万吨。2025/26榨季截至8月底,我国累计进口食糖约401.47万吨,同比增加约5.42万吨。
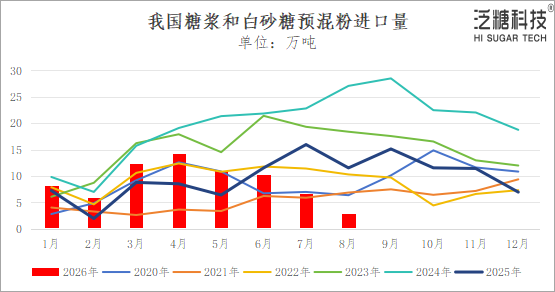
据海关总署公布的数据显示,2026年8月份我国进口糖浆和白砂糖预混粉(含税则号1702.90、2106.906)数量2.86万吨,同比减少8.69万吨。
1-8月,我国进口糖浆和白砂糖预混粉(含税则号1702.90、2106.906)数量71.52万吨,同比减少1.95万吨。
2025/26榨季(10-8月),我国进口糖浆和白砂糖预混粉(含税则号1702.90、2106.906)合计101.47万吨,同比减少36.22万吨。
数据来源:海关总署
(二)商务部数据
据商务部大宗农产品进口数据,2026年8月关税配额外原糖到港20.52万吨,9月预报到港4.45万吨。
(三)期现基差及仓单
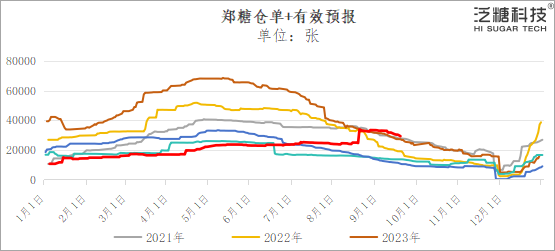
本周五仓单数量为28912张,周环比增加3812张;有效预报336张,周环比减少6285张。仓单+有效预报数量为29248张,较去年同期增加18619张,增幅为175.17%。
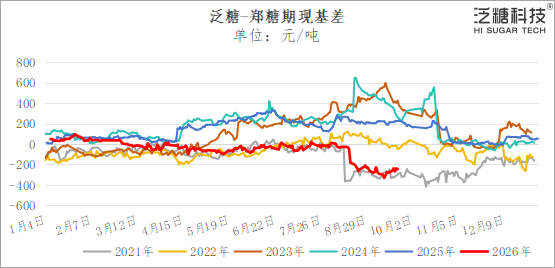
本周期现基差范围为-268~-238元/吨,整体维持窄幅震荡。
数据来源:郑商所、data.hisugar
(四)配额外加工完税成本及利润估算
截至周五,以ICE原糖3月合约测算,巴西配额内加工完税成本为4690元/吨、配额外加工完税成本为5966元/吨。与中粮漳州糖厂报价比,配额外巴西糖加工完税估算利润为-226元/吨,进口利润窗口持续关闭。
(五)WTI原油价格
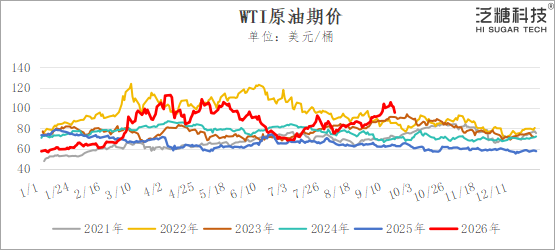
本周WTI原油冲高回落,运行区间94.83~106.75美元/桶,振幅11.92%,周初一度冲高至106.75美元/桶附近刷新阶段高点,随后大幅回吐涨幅,收于95.47美元/桶,周环比下跌4.52美元/桶(-4.52%),回吐前一周大部分涨幅。周内走势呈现典型的“风险溢价消退”特征:地缘紧张局势未进一步升级,市场对供应实际中断的担忧降温,叠加前期高位累积的多头获利了结,油价自高点快速回落。综合来看,地缘溢价正在快速挤出,油价回归供需基本面定价,短期关注地缘局势是否反复,若冲突延续缓和基调,油价或继续向前期震荡区间下沿回落的节奏运行。
数据来源:同花顺期货通、data.hisugar
(六)CFTC
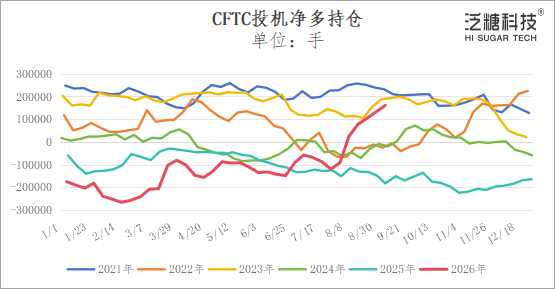
截至9月15日当周,ICE原糖期货+期权总持仓为1465655手,较前一周减少192842手。投机多头持仓379976手,较前一周减少7730手;投机空头持仓218634手,较前一周减少8521手;投机净多持仓为161342手,周环比增加791手。
数据来源:洲际交易所、data.hisugar
(七)贸易流
巴西:据巴西对外贸易秘书处(Secex)出口数据,巴西9月前两周出口糖119.92万吨,日均出口量为14.99万吨,较上年9月全月的日均出口量14.75万吨增加2%。
(责任编辑:Helia)
转载声明:本文内容属本网原创,内容版权均为本网所有,若需要引用、转载,请务必注明来源及原文链接,如涉及大面积转载,请与我们联系0771-8062470,获取授权。本站内容欢迎分享,但拒绝有商业目的的转载!
-

负责人
泛糖
-

联系电话
0771-8062462
-

邮箱
info@hisugar.com
-
传真
0771-8062474
-

联系地址
广西南宁市良庆区秋月路18号

 桂公网安备
45010802000323号