
2026/27榨季泰国糖市预报:厄尔尼诺压制单产与出糖率,泰国产量维持950万吨
 QQ
 微信
 朋友圈
 qq空间
 微博
国际糖市 · 产区预报
2026/27榨季泰国糖市预报:厄尔尼诺压制单产与出糖率,泰国产量维持950万吨
美国农业部外国农业服务局(FAS)曼谷办事处10月16日发布《糖业半年度报告》,2026/27榨季泰国食糖产量维持950万吨,较修订后的1200万吨下降21%。减产源于降雨不足与厄尔尼诺对单产、出糖率的双重压制。但上榨季产量与出口双双上修,库存缓冲厚于预期,减产的短期冲击被库存平滑,真正的风险后移至2027/28榨季。
厄尔尼诺压低单产与出糖率,产量降至950万吨
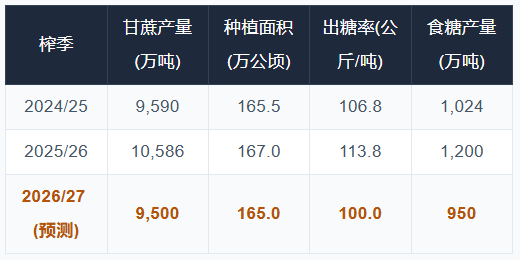
1—9月多数蔗区降雨低于常年,东北部(占种植面积44%)尤弱;NOAA预计厄尔尼诺将于10—11月强化为强事件,恰逢新植蔗生长期。干旱的双重打击既压低单产,又减少蔗糖积累,榨季期间的高温还会加速收割至入榨之间的糖分损失。甘蔗产量降10%至9500万吨,出糖率由113.8降至100.0公斤/吨,两项相乘,食糖产量降幅因此达21%、为甘蔗降幅的两倍,糖分积累所受损伤比单产更重。
表1:泰国甘蔗与食糖核心指标三榨季对比
数据来源:USDA
面积只降1%,价格跌破成本埋远忧
种植面积165万公顷、仅收缩1%,USDA隐含单产每莱9.3吨,低于委员会假设4%——减产几乎全部来自单产而非面积。但面积的下行压力正在累积:甘蔗初始收购价890泰铢/吨(约178元/吨),较上榨季跌23%,已跌破1358泰铢/吨(约271.6元/吨)的种植成本,木薯涨价还在推动农户改种。70:30分成机制下,糖价下跌传导至蔗价需一个榨季以上,对本榨季面积已无支撑,降价只能作用于2027/28榨季。
库存够三年消费,减产不等于减供
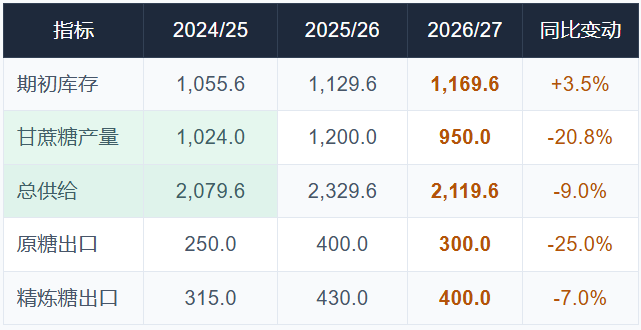
库存缓冲厚,关键在上榨季的大幅上修——产量由1024万吨上修至1200万吨、出口上修至830万吨,超预期产出沉淀为库存。本榨季期初库存因此高达1169.6万吨,加产量950万吨构成总供给2119.6万吨;扣除出口700万吨与国内消费330万吨,期末库存1089.6万吨、仅降6.8%。
产量降21%而库存只降6.8%,差额全部由库存吸收;结转库存够三年以上消费,远超OCSB约20万吨的最低安全库存。市场只盯着950万吨的产量,却容易忽略1170万吨的库存起点,实际供给降幅远小于表观产量降幅。
表2:泰国食糖供需平衡表(单位:万吨,原糖值)
数据来源:USDA
出口降16%,冲击由原糖独自承担
出口由上榨季的830万吨降至700万吨、降16%,基数是上修后的高位。冲击由原糖承担:糖厂优先保障炼糖厂开工,2021、2024年两个低产年份,精炼糖出口均反超原糖,韩国当年接收47万吨、增25%;原糖买家可转向巴西、澳大利亚,精炼糖买家更看重地理邻近与小批量供货。印尼仍是最大市场(163万吨),马来西亚由1.4万吨跳增至34万吨,但买家按到岸成本采购,泰糖升水走高则优势消退。
压制力量见顶,消费稳在330万吨
国内消费维持330万吨、与上年持平。压制力量有三:经济放缓(二季度GDP增速由2.8%降至1.9%,1—6月食糖销售115万吨、降1.3%);累进糖税第四阶段(饮料用糖由58万吨降至39万吨、降33%,配方调整已至极限);中国糖浆禁令(EPZ出货由113万吨降至62万吨)。三者对消费的压制均已见顶。
风险落在2027/28榨季
短期看,糖厂与贸易商会削减出口承诺而非抛售库存,故产量降21%只对应出口降16%,冲击已被平滑。真正的风险在2027/28榨季:NOAA预计厄尔尼诺10—11月强化为强事件,若四季度兑现,种植期干旱将损害新植蔗,叠加宿根蔗单产自然下降,产量可能在950万吨基础上再下台阶,届时库存缓冲也将变薄。
(责任编辑:Helia)
转载声明:本文内容属本网原创,内容版权均为本网所有,若需要引用、转载,请务必注明来源及原文链接,如涉及大面积转载,请与我们联系0771-8062470,获取授权。本站内容欢迎分享,但拒绝有商业目的的转载!
-

负责人
泛糖
-

联系电话
0771-8062462
-

邮箱
info@hisugar.com
-
传真
0771-8062474
-

联系地址
广西南宁市良庆区秋月路18号

 桂公网安备
45010802000323号