
新闻·期现·数据 | AI智糖日报(2026年10月20日)
 QQ
 微信
 朋友圈
 qq空间
 微博
一、价格总览
(一)国际期货(10月19日收盘)
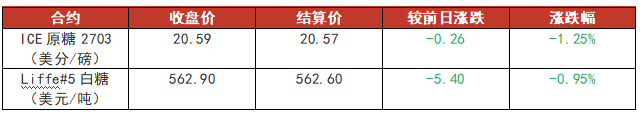
综述:ICE原糖主力2703合约收报20.59美分/磅(-0.26,-1.25%);伦敦Liffe#5白糖收于562.90美元/吨(-5.40,-0.95%),原糖与精炼糖连续第二日同步回落。
原糖延续调整,盘中下探20.48美分/磅后获承接收窄跌幅,收盘重新站上20.50美分/磅。前一日获利盘集中释放后抛压趋缓,但巴西压榨推进与北半球开榨带来的供应预期仍压制反弹高度;雷亚尔续强与油价高位回落多空交织,短期或以高位整固方式消化前期涨幅。
后续关注20.48美分/磅日内低点的有效性,印度新榨季开榨进度与出口政策动向将成为四季度贸易流定价的主要变量。
(二)国内期货(10月20日)
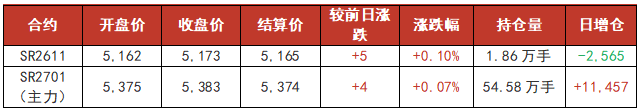
综述:今日郑糖主力SR2701收报5,383元/吨(+4,+0.07%),增仓11,457手;近月SR2611收报5,173元/吨(+5,+0.10%),减仓2,565手,11-1价差-210元/吨。
主力窄幅震荡收小阳,盘中最高触及5,385元/吨,5,400元/吨关口压力未减。近月延续减仓而主力逆势增仓,资金向远月迁移迹象明显;外盘回落背景下盘面韧性强于预期,5,350元/吨支撑与5,400元/吨压力构成的箱体暂未打破。
(三)国内现货
广西白糖现货成交价:5,163元/吨,较上一交易日-23元/吨,涨跌幅-0.44%
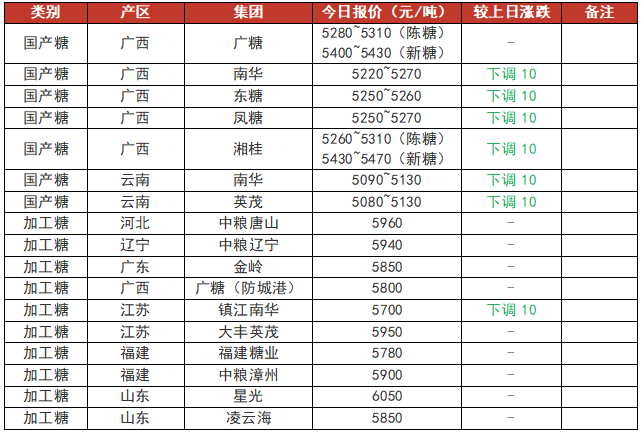
综述:广西现货成交价5,163元/吨,回落23元/吨。广西制糖集团陈糖报价区间为5,220~5,310元/吨、新糖报价区间为5,400~5,470元/吨;云南集团报价区间为5,080~5,130元/吨;加工糖5,700~6,050元/吨。广西与云南制糖集团报价再度普遍下调10元/吨(广糖持稳),加工糖仅镇江南华下调10元/吨、其余多持稳。期价微涨而现货延续走弱,产区基差走弱至-220元/吨;新糖上市节奏加快,下游按需采购,成交以刚需为主。
二、资金与宏观
(一)成交与持仓
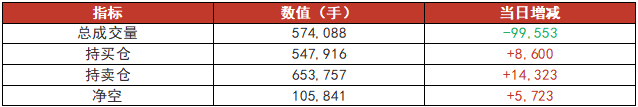
1.今日白糖期货全市场成交量57.41万手,较前一日继续缩量9.96万手,交投热度进一步下降;期价窄幅整理而量能连降,多空双方均以观望为主,短线参与意愿持续走低。
2.总持买仓增加8,600手、持卖仓增加14,323手,全市场净空扩大5,723手至10.58万手,空头增仓幅度明显大于多头,资金面偏空格局延续。
3.核心席位信号为投机空头集体增仓、产业套保延续减仓:中信期货增空4,428手至7.36万手,高盛期货增空2,273手至7.65万手,外资与内资投机席位同步加码;国泰君安增空2,317手至4.90万手,空头阵营继续扩容;中粮期货减空1,591手至9.75万手,产业套保离场节奏未变;东证期货减多3,350手至6.56万手,多头主力收缩。
(二)仓单数量与结构
白糖仓单总计24,291张(约24.29万吨),较前一交易日减少348张。减量来自河南注销282张,云南注销42张,以及新疆厂库注销24张,其余仓库无变动。有效预报由2,418张增至2,622张,新增204张全部来自广西贵港。
结构上,云南甘蔗糖合计10,096张,占比41.6%;河南仓库5,021张,占比20.7%;辽宁厂库5,000张,占比20.6%;河北仓库2,339张,占比9.6%;新疆厂库1,835张,占比7.6%;广西仓库仓单为零。区域升贴水未调整。中储河南集中注销带动总量续降,广西贵港新增204张有效预报为云鸥物流暂停交割后广西首现预报,后续能否转化为仓单需持续跟踪。
(三)基差与月间差
1. 基差走势
(1)产区基差(广西白糖现货成交价-SR2701收盘价):-220元/吨,走弱27元
(2)销区基差(中粮漳州报价-SR2701收盘价):+517元/吨
2. 月间差走势
(1)11-1价差(SR2611-SR2701):-210元/吨,走强1元,近远月走势基本同步。
(2)1-5价差(SR2701-SR2705):-80元/吨,走强1元,近远月走势基本同步。
(四)汇率与油价
1.汇率:美元指数止跌回升,报101.9800(+0.14%),在岸人民币收于6.6810(-0.09%),美元兑巴西雷亚尔收于5.0340(-0.57%)。雷亚尔连续第二日走强,巴西糖出口卖压意愿受限,对外盘仍有边际支撑。
2.油价:WTI美原油报98.54美元/桶(-0.79%),布伦特原油报109.18美元/桶(-0.62%)。油价高位小幅回吐但绝对水平仍高,乙醇分流预期未现实质变化,成本端支撑仍在、边际略有减弱。
三、市场观点
观点:现货跟跌而期价企稳、投机空头再度集结,郑糖箱体震荡格局如何破局?
偏多方观点:(1)主力增仓——期价企稳背景下单日增仓1.15万手,资金关注度回升。(2)成本支撑仍在——原糖运行于20.50美分/磅上方,进口成本中枢未明显下移。(3)交割结构改善——仓单总量续降、广西贵港新增204张有效预报,产区交割格局边际优化。
偏空方观点:(1)投机空头集结——中信、高盛、国泰君安同步增空,全市场净空扩至10.58万手。(2)现货走弱——集团报价再度普遍下调、成交价单日回落23元/吨,新糖上市压制仍在。(3)外盘转弱——原糖与精炼糖连续两日同步收跌,进口成本支撑边际松动。
四、农产品与股票视角
1.农产品板块:商品市场延续偏弱(23涨36跌),农产品内部淀粉领涨、养殖端领跌,油脂相对坚挺。白糖涨0.07%、淀粉涨1.04%、棕榈油涨0.98%、玉米涨0.09%;花生平收、棉花跌0.82%、红枣跌1.80%、苹果跌1.38%、生猪跌3.15%;菜粕跌3.23%。
2.糖业股票:今日糖业个股涨跌互现。*ST广糖涨1.15%至5.29元,红棉股份涨1.31%至3.10元;中粮糖业跌1.18%至13.39元,粤桂股份跌2.00%至18.15元。当日上证指数涨0.12%、农产品加工板块微跌0.14%,糖业股表现与大盘基本同步,与郑糖窄幅企稳的盘面信号总体一致。
⚠️ 风险提示
本文内容由 WorkBuddy AI 自动生成,数据来源于泛糖科技、郑商所、新浪财经、同花顺等公开渠道。文中观点和数据仅供参考,不构成任何投资建议。市场有风险,投资需谨慎。如需获取更准确的数据或专业分析建议,请以官方发布为准。
(责任编辑:PP)
转载声明:本文内容属本网原创,内容版权均为本网所有,若需要引用、转载,请务必注明来源及原文链接,如涉及大面积转载,请与我们联系0771-8062470,获取授权。本站内容欢迎分享,但拒绝有商业目的的转载!
-

负责人
泛糖
-

联系电话
0771-8062462
-

邮箱
info@hisugar.com
-
传真
0771-8062474
-

联系地址
广西南宁市良庆区秋月路18号

 桂公网安备
45010802000323号