
【泛糖周报】11.09-11.13:新旧榨季交替,陈糖现货压力减轻
 QQ
 微信
 朋友圈
 qq空间
 微博
一、行情回顾
现货市场:
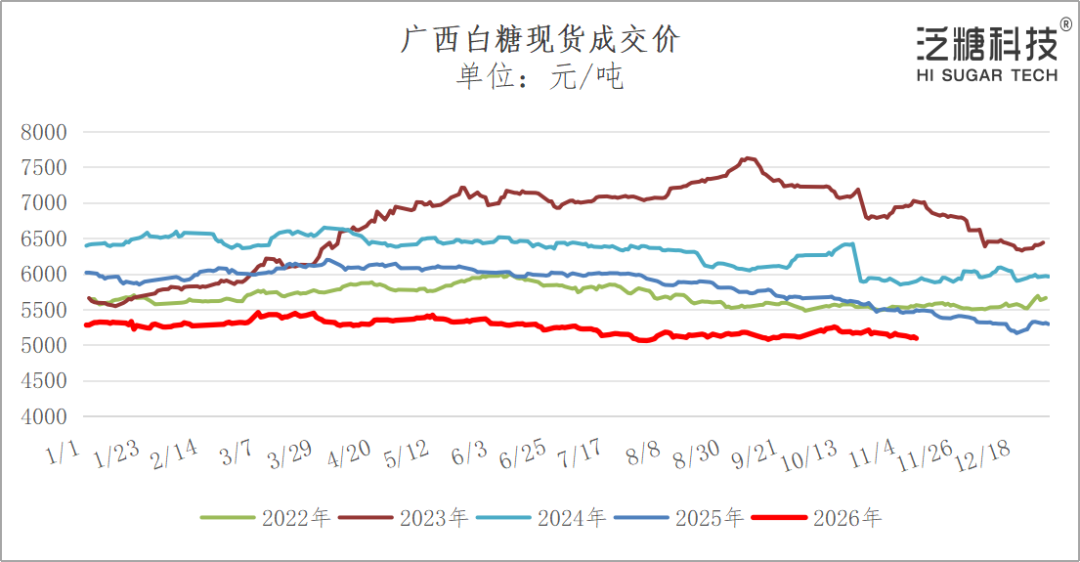
广西白糖现货成交价本周运行区间为5093~5126元/吨,周五收盘价5093元/吨,周环比下跌48元/吨,跌幅0.93%。
截至周五,广西制糖集团陈糖主流报价区间为5110~5170元/吨,周环比下调10~30元/吨,新糖报价5400~5470元/吨、周内持稳;云南制糖集团陈糖报价4950~5010元/吨,周环比下调20~40元/吨,新糖报价5150元/吨;加工糖厂主流报价区间为5580~6050元/吨,部分周环比下调10~50元/吨。
近月来广西陈糖清库明显加速,广糖、东糖陈糖已清库,仅余南华、凤糖少量库存,集团为新糖上市预留报价空间;新糖预售一口价较陈糖高出约300元/吨,下游以按需采购为主、等待新榨季开榨后的定价机会。
数据来源:data.hisugar
期货市场:
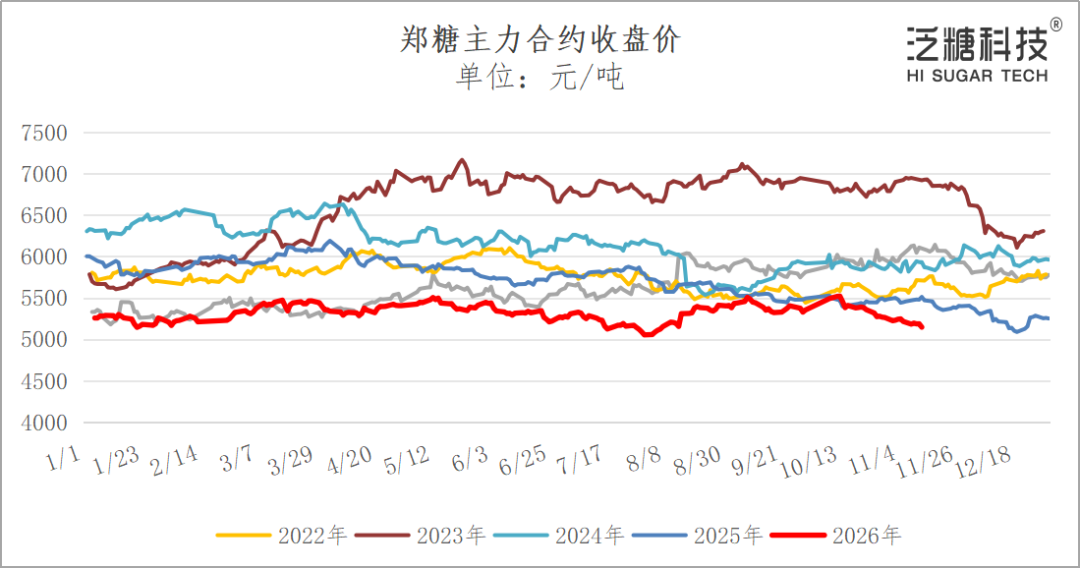
郑糖SR2701合约本周运行区间为5134~5239元/吨,周五报收于5146元/吨,周环比下跌69元/吨,跌幅1.32%,振幅约2.01%。
周初外盘跌破18.5美分/磅、主力合约放量增仓下行,周二至周四期价围绕5180元/吨一线窄幅整理,多次上探5200元/吨均未站稳;周五空头资金在新糖上市窗口前向近月集中施压,期价收报5146元/吨、创阶段新低。持仓方面,主力持仓自周一的63.67万手连续增至71.90万手,净空持仓较上周增加。短期郑糖多空胶着较为明显,关注焦点集中于广西新榨季开榨进程、持仓变化情况等,走势或以区间窄幅震荡为主。
数据来源:郑商所、data.hisugar
国际糖市:
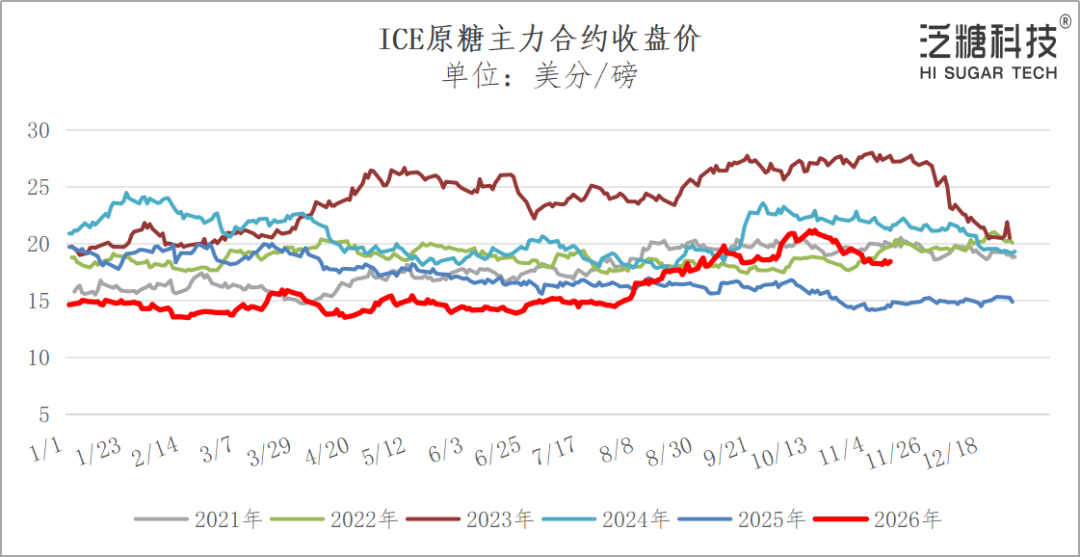
ICE原糖主力2703合约本周运行区间为17.92~18.57美分/磅,周五报收于18.40美分/磅,周环比上涨0.15美分/磅,涨幅0.82%,振幅3.56%。
本周原糖围绕18美分/磅整数关口反复拉锯,周线小幅收涨。周初,印度2026/27榨季开榨提速叠加雷亚尔贬至5.5上方,美国10月CPI超预期、加息预期升温,期价盘中最低下探17.92美分/磅并失守18美分;而后,国际原油反弹带动商品情绪回暖,原糖技术性反弹修复至18.4美分/磅附近。当前巴西减产预期已基本上在盘面有所消化,而随着北半球开榨进程陆续开启,市场更关注短期供给增量,后期雷亚尔走势与印度开榨进度仍是主要焦点,原糖期价或维持震荡走势为主,多空因素均不明显。
数据来源:洲际交易所、data.hisugar
二、数据说糖
(一)11月食糖供需形势分析
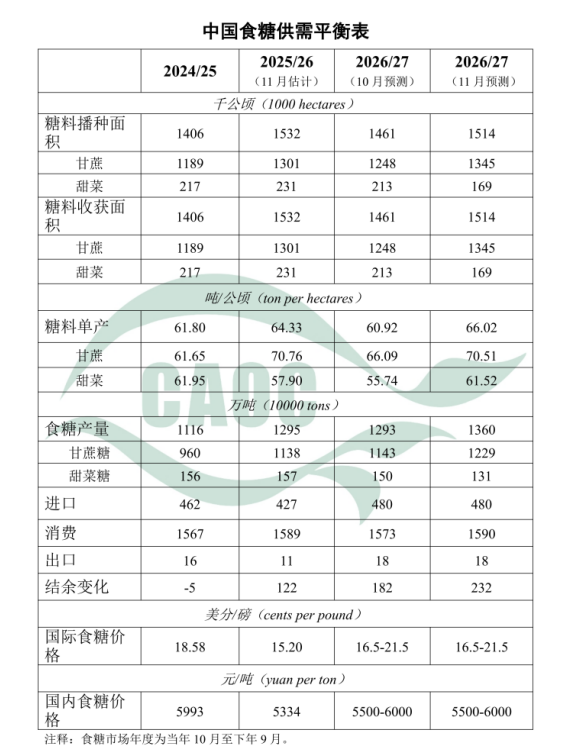
本月估计,2025/26榨季,食糖工业消费好于此前预期,消费总量比上月上调19万吨,至1589万吨;据海关数据将食糖进口量下调73万吨至427万吨,出口量下调7万吨至11万吨。
本月预测,2026/27榨季,中国食糖产量1360万吨,比上月预测值上调67万吨。目前,北方甜菜糖厂已经开榨,南方甘蔗糖厂陆续开榨。甘蔗种植面积增加,甜菜种植面积减少,广西降雨改善土壤墒情,甘蔗整体长势良好,甘蔗糖产量高于预期。食糖工业消费小幅增长,总消费量调增17万吨至1590万吨。食糖产需缺口230万吨,比上年缩小64万吨。国际方面,巴西、印度、泰国等主产国受天气因素影响,食糖产量预期下调,国际糖业组织预计2026/27榨季全球产需存在小幅缺口,对国际糖价形成支撑,一定程度上利好国内糖价。
数据来源:农业农村部
(二)仓单及期现基差
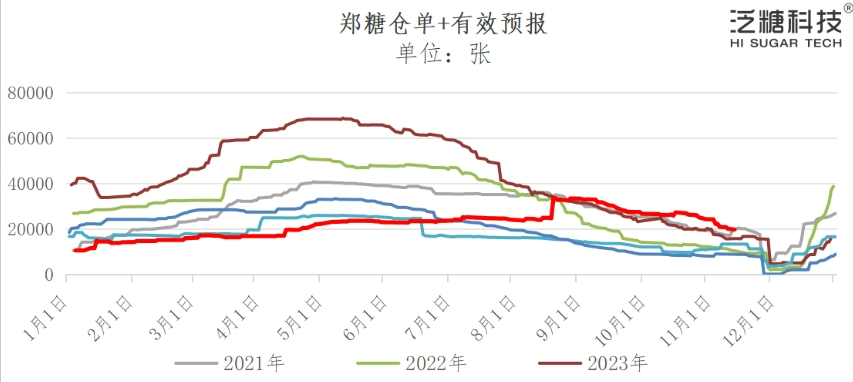
本周五仓单19761张,较上周五的18476张增加1285张,仓单与有效预报合计19761张、较上周五的20894张减少1133张。
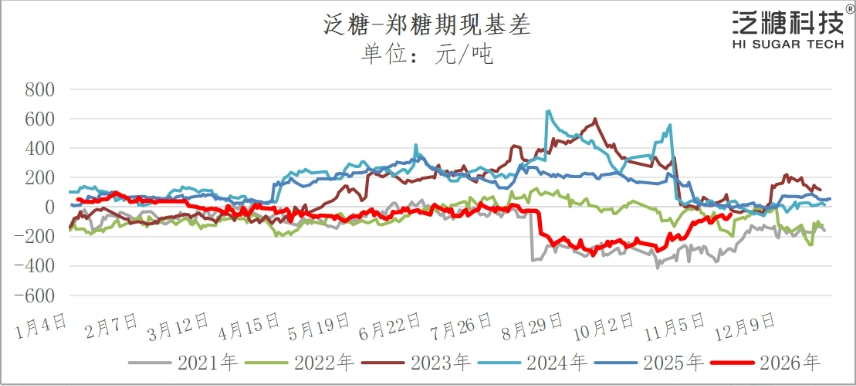
本周期现基差运行于-85~-53元/吨、全周波动32元/吨,整体维持窄幅震荡,基差中枢约-69元/吨,期货贴水结构延续;产区基差由上周五的-74元/吨走强至本周五的-53元/吨、周内走强21元/吨;销区基差由+635元/吨升至+704元/吨、走强69元/吨,产销区价差扩大至757元/吨。
数据来源:郑商所、data.hisugar
(三)配额外加工完税成本及利润估算
截至周五,以ICE原糖3月合约测算,巴西配额内加工完税成本为4568元/吨,巴西配额外加工完税成本为5807元/吨,与中粮漳州报价相比,配额外巴西糖加工完税估算利润为63元/吨。
(四)WTI原油价格
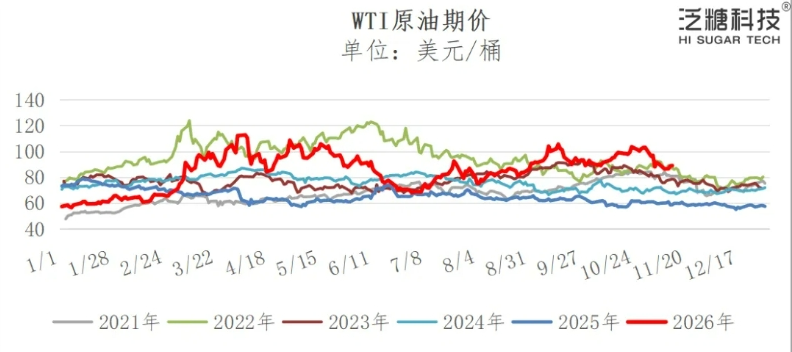
本周WTI原油宽幅震荡、重心小幅下移,周线收跌,运行区间83.88~91.42美元/桶,收于88.92美元/桶,周环比下跌1.42美元/桶、跌幅1.57%,振幅8.35%。
数据来源:同花顺期货通
(五)食糖生产
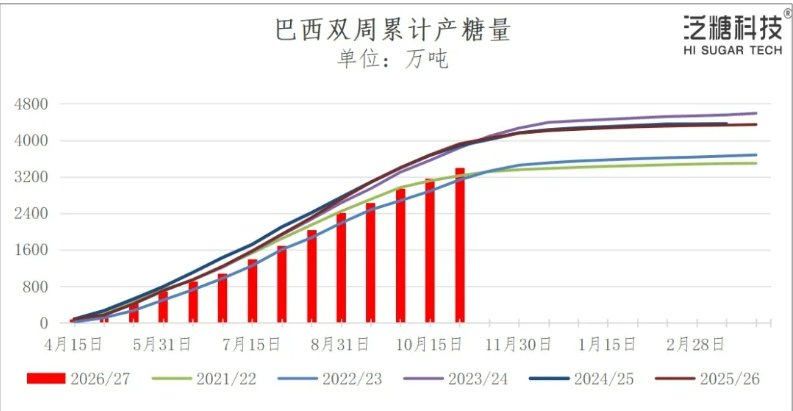
巴西:据巴西农业部数据,截至10月下半月,巴西2026/27榨季累计甘蔗入榨量为56,511.86万吨,同比减少1,465.07万吨;累计产糖3,394.56万吨,同比减少524.82万吨;乙醇产量300.25亿升,同比增加13.43亿升。
其中,10月下半月巴西压榨甘蔗3,700.38万吨,同比增加37.68万吨;产糖237.07万吨,同比减少5.84万吨,生产乙醇19.14亿升,同比减少2.40亿升。甘蔗入榨量单期同比转为正增长1.03%,为9月上半月以来首次回正;产糖降幅收窄至2.40%,累计产糖降幅由13.39%取代上期的14.12%,节奏回补已在数据端兑现。
数据来源:巴西农业部、data.hisugar
(责任编辑:clam)
转载声明:本文内容属本网原创,内容版权均为本网所有,若需要引用、转载,请务必注明来源及原文链接,如涉及大面积转载,请与我们联系0771-8062470,获取授权。本站内容欢迎分享,但拒绝有商业目的的转载!
-

负责人
泛糖
-

联系电话
0771-8062462
-

邮箱
info@hisugar.com
-
传真
0771-8062474
-

联系地址
广西南宁市良庆区秋月路18号

 桂公网安备
45010802000323号