
【泛糖月报】10月:原糖冲顶21美分遭汇率利空回吐,国内糖价跳空高开后基差显著收敛
 QQ
 微信
 朋友圈
 qq空间
 微博
泛糖月报 · 2026年10月
原糖冲顶21美分遭汇率利空回吐,国内糖价跳空高开后基差显著收敛
▶ 10月市场回顾
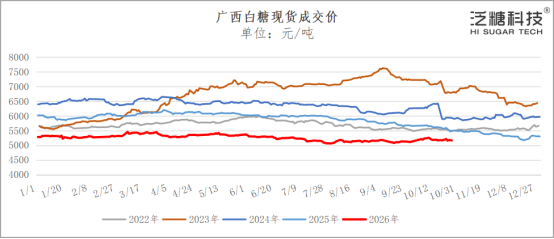
国内糖价先扬后抑。广西白糖现货成交价区间为5163~5253元/吨,月末报5164元/吨,月环比上涨54元/吨,涨幅1.06%。陈糖去库进入尾声,现货成交随盘面先涨后缩,市场观望新糖定价与销售情况。
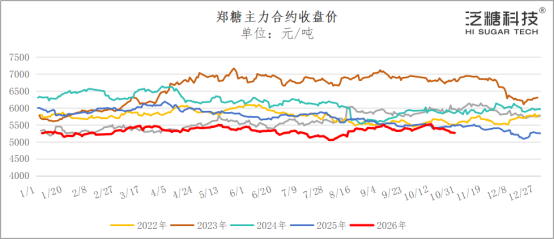
郑糖期货主力合约SR2701冲高回落,月内价格区间为5236~5563元/吨,月末收于5263元/吨,月环比下跌91元/吨,跌幅1.70%;产区期现基差自-300元/吨附近收敛至-100元/吨内。
▶ 11月市场展望
1.国际糖市
11月国际糖市核心变量集中在三个方面:一是强厄尔尼诺周期下主产国产糖数据的逐步兑现。巴西中南部渐入生产尾声,较上年减产已成定局;行业机构将印度2026/27榨季产量调减至2600万~2700万吨区间,后续需关注主产邦开榨进度及产糖率情况;泰国糖厂也将陆续开机,减产预期兑现情况将通过阶段性产糖数据得以分析。二是卢拉政府燃料乙醇政策变数。原油—乙醇价格联动传导、乙醇补贴及税收政策是否延续,将直接影响糖醇比价和糖厂制糖用蔗比例,进而改变巴西中南部生产尾期及下榨季的产糖结构。三是全球宏观局势与基金持仓变化。美元及雷亚尔汇率波动、中东地缘危机以及基金净持仓调整均对价格形成扰动。整体看,11月国际糖市将进入“北半球估产验证+政策预期博弈+宏观资金扰动”叠加阶段,原糖或维持高波动率,预计主要价格运行区间为18~20美分/磅。
2.国内糖市:开榨进度与新老糖过渡衔接
国内甘蔗糖生产正式开启。配额外原糖到港降至低位,进口端对国内供给的补充明显收窄。在增产预期与低进口并存的组合下,国内市场短期矛盾不在于总量,而在于新糖上市节奏与陈糖去库的衔接。
广西、云南等主产区新糖上市时间将跟随开榨进度提前,虽存在一定供应压力,但当前国内糖价估值已偏低,陈糖与新糖价差、期现基差已收敛至合理区间,现货端成本支撑仍在。同时,政策变量对价格区间的支撑增强,关注进口端、储备端等政策变化的落地将带来的成本端与供给端边际调整,及其对糖价底部支撑和市场增产压力定价的阶段性修正。综合预判,11月郑糖主力预计于5200~5500元/吨区间震荡,广西陈糖现货价格区间为5100~5250元/吨,新糖现货5350~5500元/吨。
1.1 国内现货行情
10月,广西白糖现货成交价区间为5163~5253元/吨,月末报5164元/吨,月环比上涨54元/吨,涨幅1.06%。国庆节后首日,广西白糖现货成交价跳涨至5209元/吨,而后走高至5253元/吨,涨幅远小于期货。而后,现货价格跟随期货盘面走弱,但整体波动亦小于期货。
截至10月末,广西制糖集团陈糖主流报价约5150~5210元/吨,月环比调整-10~50元/吨,涨跌不一;云南集团报价5000~5050元/吨,持平;加工糖厂主流报价区间为5600~5910元/吨,月环比上调20~50元/吨,报价相对坚挺。
成交方面,本月中上旬,期货价格上涨带动陈糖去库有所放量;下旬以后,期价回落引致现货成交趋缓;市场观望情绪有所上升,定价焦点转向等待广西新糖上市。
数据来源:data.hisugar
1.2 期货行情
郑糖SR2701合约10月价格运行区间为5236~5563元/吨,月末收于5263元/吨,月环比下跌91元/吨,跌幅1.70%,振幅6.11%。
10月,国内糖价运行驱动在外盘推动及国内基本面主导间切换,整体走势先扬后抑。国庆节后,原糖连创新高,通过进口成本与情绪通道推升郑糖,SR2701合约于10月13日冲高至5563元/吨阶段性高点。下半月,原糖价格回落,叠加国内陈糖高库存与新榨季增产预期的现实压制,郑糖期货快速回吐涨幅,月末下破5300元/吨关键整数位,收于5263元/吨,跌至年内低位区间。
数据来源:郑商所、data.hisugar
1.3 ICE原糖期货
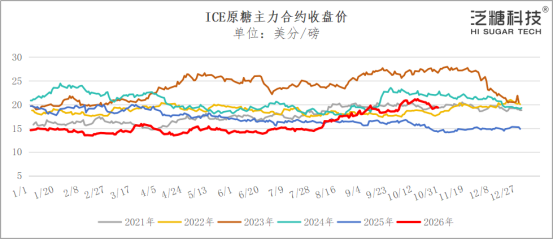
ICE原糖主力合约10月运行区间为18.55~21.2美分/磅,月末收于19.36美分/磅,月环比上涨0.75美分/磅,涨幅约4%,振幅14.72%。
本月上中旬,ICE原糖上涨由基本面与资金共振驱动——巴西中南部累计产糖率同比大幅下降、北半球干旱天气持续发酵,ICE原糖投机净多持仓增至约22万手、刷新2024年8月以来新高。10月13日进一步收于21.11美分/磅,创近19个月新高。月末行情骤然转折:卢拉意外连任巴西总统,雷亚尔汇率暴跌引致食糖出口收益增加,巴西制糖企业与出口商涌向ICE点价锁定出口利润,叠加投机基金高位获利了结,原糖10月26日大跌超5.7%,随后几日窄幅震荡企稳。
数据来源:同花顺期货通、data.hisugar
2.1 产/销区基差
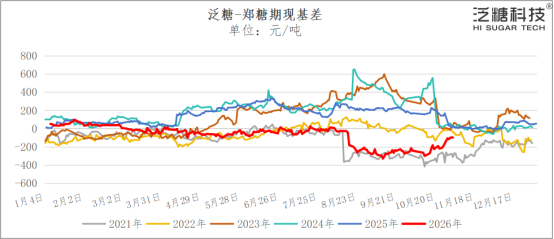
10月,国内白糖产区基差(广西白糖现货成交价-SR2701收盘价)运行区间为-301~-97元/吨,月末报-99元/吨,较9月末走强145元/吨,为4月以来的最高。本轮基差修复的路径为“期货回落、现货坚挺”——期货SR2701月环比下跌91元/吨,而现货上涨54元/吨,月末的期现价格结构趋于合理,贸易商点价重新活跃。
数据来源:同花顺期货通、data.hisugar
10月,销区基差(中粮漳州报价-SR2701收盘价)运行区间为379~587元/吨,月末报收于587元/吨,为近3年同期中位。加工糖报价持续坚挺,销区基差走势扩大。
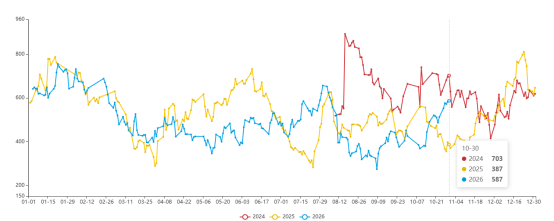
数据来源:同花顺期货通、data.hisugar
2.2 月间差分析
10月,郑糖1-5价差运行区间为-98~-64元/吨,月末收于-75元/吨,月内走强7元/吨,涨幅8.54%,价差全程维持远月小幅升水结构。与单边行情的剧烈波动形成鲜明对比,1-5价差月内最大波幅仅34元/吨,近远月涨跌高度同步。
2.3 仓单与有效预报
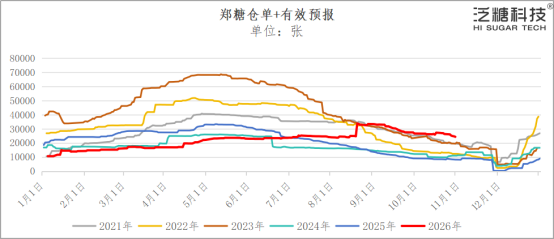
截至10月末,郑商所白糖注册仓单21892张,环比减少4421张;有效预报2418张,仓单加有效预报合计24310张,同比增加16194张,增幅达199.53%。结构上看,云南糖仓单总量较往年同期显著偏高,盘面交割成为陈糖库存去化的重要渠道。
数据来源:郑商所、data.hisugar
3.1 主产区产销数据
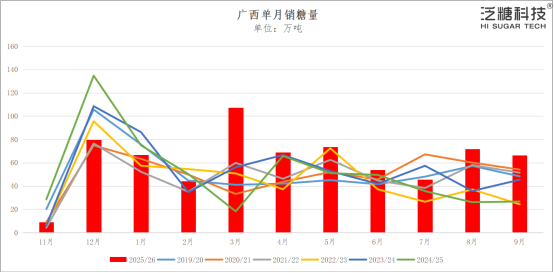
广西:2025/26年榨季产混合糖769.74万吨,同比增加123.24万吨;产糖率12.63%,同比降低0.67个百分点。截至9月30日,广西累计销糖686.40万吨,同比增加84.11万吨;产销率89.17%,同比降低3.99个百分点。其中9月销糖66.27万吨,同比增加39.61万吨。
数据来源:广西糖业协会
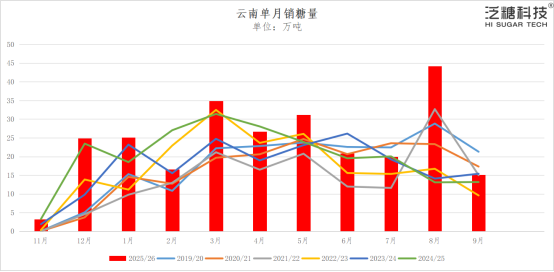
云南:2025/26榨季产糖293.83万吨,较上榨季增加51.95万吨,增幅21.48%;全省平均产糖率13.14%,同比下降0.25个百分点。截至9月30日,累计销售食糖262.43万吨,同比增加41.03万吨;销糖率89.31%,同比下降2.23个百分点。9月销售食糖15.07万吨,同比增加1.9万吨。
数据来源:云南省糖业协会
3.2 库存数据
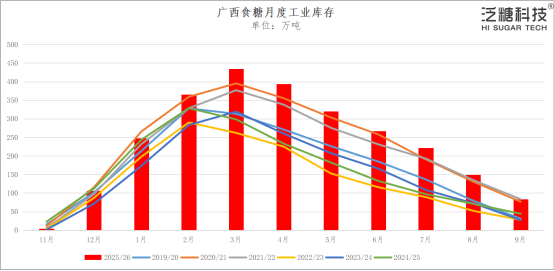
广西:2025/2026榨季截至9月底,制糖集团工业库存83.34万吨,同比增加39.13万吨。
数据来源:广西糖业协会
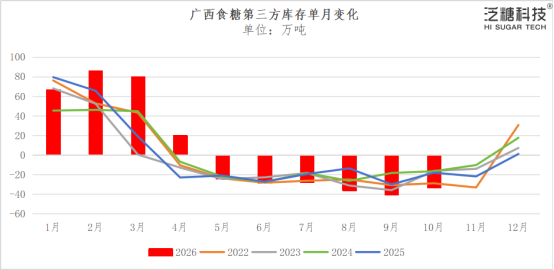
据泛糖科技智慧储运平台统计,截至10月20日,广西食糖第三方仓库库存约70万吨,环比减少约34万吨。单月去化幅度连续第三个月高于近五年同期均值。
数据来源:泛糖科技智慧储运平台、data.hisugar
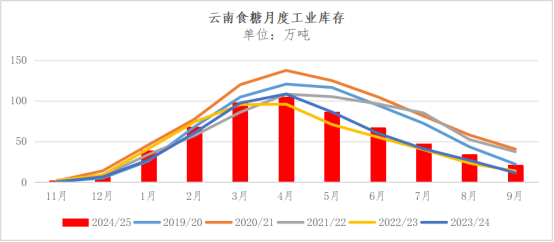
云南:2025/2026榨季截至9月底,工业库存31.40万吨,同比增加10.93万吨。
数据来源:云南省糖业协会
3.3 食糖进口与估算成本
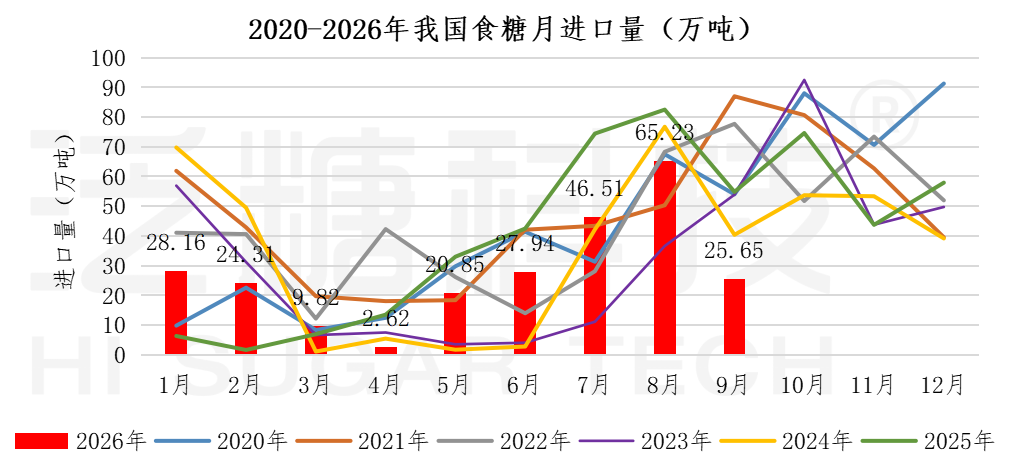
海关总署数据显示,2026年9月份我国进口食糖26万吨,同比减少28.82万吨。2026年1-9月我国累计进口食糖251.44万吨,同比减少64.09万吨。2025/26榨季我国累计进口食糖427.70万吨,同比减少34万吨。
截至10月底,配额内进口巴西糖加工完税估算成本约为4776元/吨,配额外加工完税估算成本约为6077元/吨,相较国内沿海加工糖主流报价5600~5910元/吨,巴西糖配额外进口利润约为-477~-167元/吨,配额外进口利润持续倒挂。
数据来源:海关总署
3.4 糖浆、预混粉进口
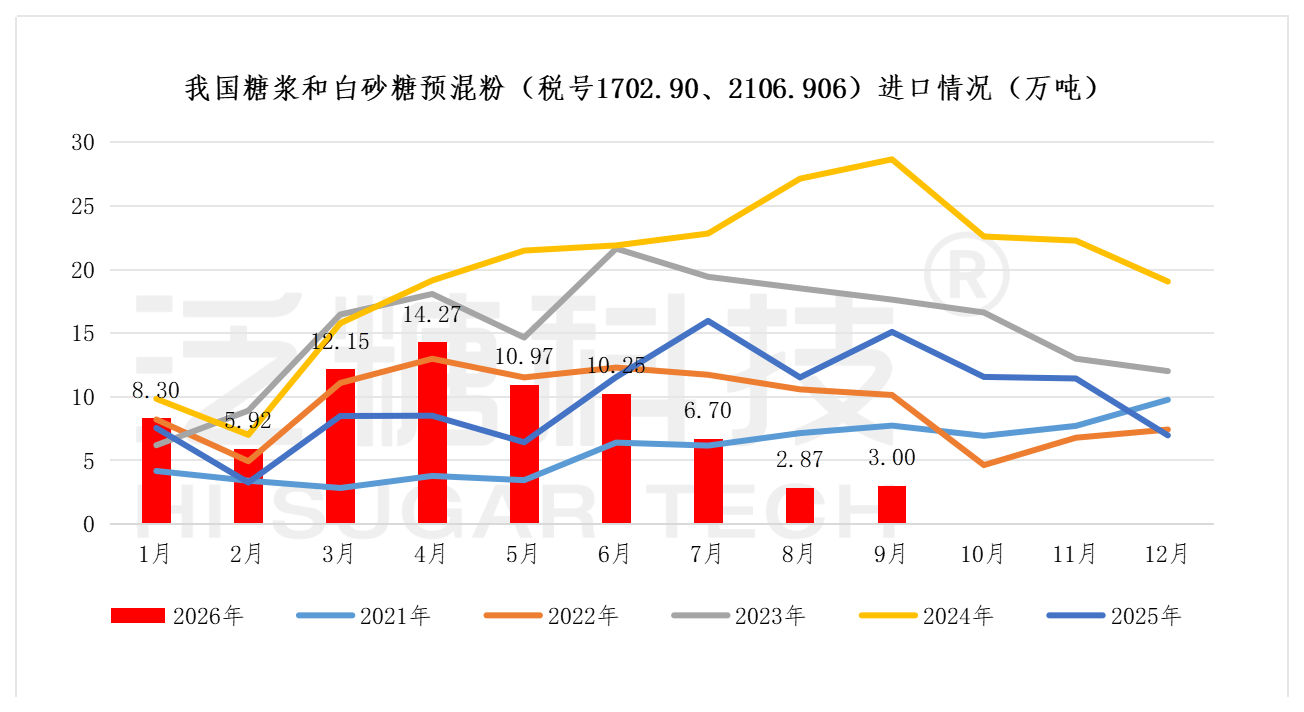
据海关总署最新数据,我国9月进口糖浆和白砂糖预混粉(含税则号1702.90、2106.906)数量3万吨,同比减少12.10万吨。其中,9月税号1702.90项下糖浆与白砂糖预混粉进口量2.90万吨,同比减少1.22万吨;税号2106.906项下糖浆与白砂糖预混粉进口量0.09万吨,同比减少10.88万吨。
1-9月,我国进口糖浆和白砂糖预混粉(含税则号1702.90、2106.906)数量74.42万吨,同比减少13.96万吨。2025/26榨季(10-9月),合计104.40万吨,同比减少47.91万吨。
数据来源:海关总署
4.1 全球
2026/27榨季全球供应缺口预估进一步强化,Green Pool将缺口预估大幅上调至628万吨,为当前最激进;Datagro预估缺口390万吨,StoneX维持170万吨,荷兰合作银行预估110万吨,Czarnikow预估短缺50万吨,ISO预估短缺20万吨。方向全部指向“由过剩转缺口”,差异仅在幅度。
USDA 10月供需调整成为本月最重要的增量信息:印度产量下调14%至2950万吨、欧盟甜菜糖产量下调至约1300万吨(2017年取消配额制度以来最低,出口量预计下降过半)、巴基斯坦甘蔗产量因面积扩张上调8.8%至9729万吨。
4.2 巴西
据巴西农业农村部数据,截至10月上半月,巴西2026/27榨季累计甘蔗入榨量为52,811.49万吨,同比减少502.75万吨;累计产糖3,157.49万吨,同比减少518.98万吨;乙醇产量281.11亿升,同比增加15.83亿升。
其中,10月上半月巴西压榨甘蔗3,203.57万吨,同比减少693.03万吨;产糖215.17万吨,同比减少65.18万吨,生产乙醇17.65亿升,同比减少4.92亿升。累计入榨量同比降幅由9月下半月的1.61%扩大至2.77%,产糖累计降幅由13.36%扩大至14.12%,减产趋势尚未止稳。
4.3 印度
USDA将印度2026/27榨季食糖产量下调14%至2950万吨(甘蔗产量4.34亿吨、下调6%,种植面积约590万公顷);印度全国合作社糖厂联合会(NFCSF)预估约2900万吨;多个国际贸易商进一步调低产量估值至2600万~2700万吨(同比下降约15%)。
截至10月31日,印度2026/27榨季已有152家糖厂开工,同比增加121家;累计甘蔗入榨量为1054.3万吨,同比增加935.9万吨;累计产糖84.5万吨,同比增加74.5万吨;全国平均出糖率为8.01%,同比略低0.43%。
5.1 原油
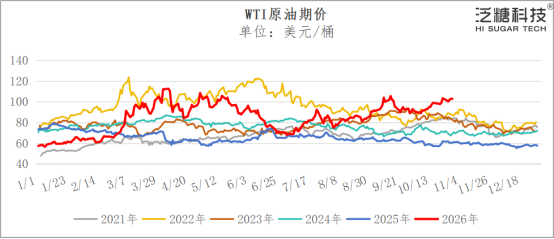
WTI原油主力合约10月运行区间86.89~105美元/桶,月末收于103.9美元/桶,同比上涨13.6美元/桶,涨幅15.06%,振幅20.06%。
油价上行主要受地缘冲突驱动,美伊局势反复,市场对供应持续性的担忧推升地缘溢价,叠加EIA商业原油库存连续回落、战略储备屡创新低亦提供支撑。对糖市而言,油价大涨并未抬升乙醇折糖价,主要是因为巴西政府通过政策阻断原油-乙醇价格关联。
数据来源:同花顺期货通
5.2 CFTC持仓分析
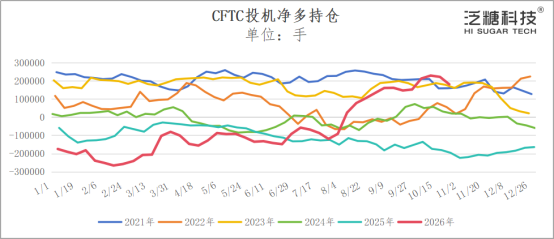
截至10月27日当周,ICE原糖期货+期权总持仓为1,492,894手,较前一周减少29,192手。投机多头持仓377,307手,较前一周减少47,705手;投机空头持仓196,571手,较前一周减少7,017手;投机净多持仓为180,736手,周环比减少40,688手。
10月末,基金在巴西糖厂卖压与商品板块整体回调的共振中快速离场,但净多持仓绝对量仍处历史偏高区间。
数据来源:洲际交易所
6.1 巴西
据巴西对外贸易秘书处(Secex)出口数据显示,巴西10月前三周出口糖和糖蜜173.84万吨,日均出口量为15.80万吨,较2025年10月全月日均出口量18.92万吨减少16%。
6.2 原白糖价差
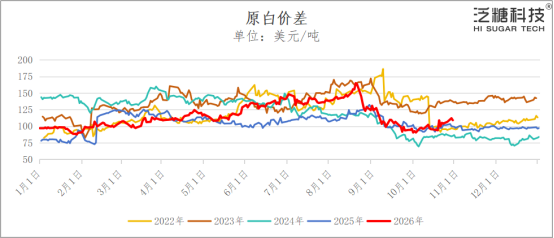
10月,原白价差运行区间90.4~112.0美元/吨,月末收于108.97美元/吨,较9月末(96.10美元/吨)走扩约12.9美元,仍处近年中位。
上中旬原糖领涨阶段,白糖跟随偏慢,原白价差收窄至90美元/吨附近;月末原糖遭遇雷亚尔风暴大跌,而白糖供应受欧盟减产、印度转进口、泰国减产三重支撑表现抗跌,原白价差被动走扩。白糖基本面独立偏紧的格局未改,精炼糖厂对原糖的刚需采购与白糖出口货源稀缺,将继续支撑原白价差维持中高位运行。
数据整理:泛糖科技
国际糖市
11月国际糖市核心变量集中在三个方面:一是强厄尔尼诺周期下主产国产糖数据的逐步兑现。巴西中南部渐入生产尾声,较上年减产已成定局;行业机构将印度2026/27榨季产量调减至2600万~2700万吨区间,后续需关注主产邦开榨进度及产糖率情况;泰国糖厂也将陆续开机,减产预期兑现情况将通过阶段性产糖数据得以分析。
二是卢拉政府燃料乙醇政策变数。原油-乙醇价格联动传导、乙醇补贴及税收政策是否延续,将直接影响糖醇比价和糖厂制糖用蔗比例,进而改变巴西中南部生产尾期及下榨季的产糖结构。
三是全球宏观局势与基金持仓变化。美元及雷亚尔汇率波动、中东地缘危机以及基金净持仓调整均对价格形成扰动。
整体看,11月国际糖市将进入“北半球估产验证+政策预期博弈+宏观资金扰动”叠加阶段,原糖或维持高波动率,预计主要价格运行区间为18~20美分/磅。
国内糖市:开榨进度与新老糖过渡衔接
国内甘蔗糖生产正式开启。配额外原糖到港降至低位,进口端对国内供给的补充明显收窄。在增产预期与低进口并存的组合下,国内市场短期矛盾不在于总量,而在于新糖上市节奏与陈糖去库的衔接。
广西、云南等主产区新糖上市时间将跟随开榨进度提前,虽存在一定供应压力,但当前国内糖价估值已偏低,陈糖与新糖价差、期现基差已收敛至合理区间,现货端成本支撑仍在。同时,政策变量对价格区间的支撑增强,关注进口端、储备端等政策变化的落地将带来的成本端与供给端边际调整,及其对糖价底部支撑和市场增产压力定价的阶段性修正。
综合预判,11月郑糖主力预计于5200~5500元/吨区间震荡,广西陈糖现货价格区间为5100~5250元/吨,新糖现货5350~5500元/吨。
(责任编辑:Helia)
转载声明:本文内容属本网原创,内容版权均为本网所有,若需要引用、转载,请务必注明来源及原文链接,如涉及大面积转载,请与我们联系0771-8062470,获取授权。本站内容欢迎分享,但拒绝有商业目的的转载!
-

负责人
泛糖
-

联系电话
0771-8062462
-

邮箱
info@hisugar.com
-
传真
0771-8062474
-

联系地址
广西南宁市良庆区秋月路18号

 桂公网安备
45010802000323号