
光大期货:2026年白糖云南产区调研报告
 QQ
 微信
 朋友圈
 qq空间
 微博
核心观点:
(一)得益于甘蔗种植面积增长,预计26/27榨季云南食糖产量仍将继续增长,增幅预期在10%~15%之间。
(二)其他经济作物收益欠佳、地租略有回落,27/28榨季甘蔗种植面积仍有望小幅增加,但增幅缩小。
(三)大户占比提高,田间管理水平有明显提升,单产有所提高,规模效益能有效体现。
(四)相比于广西,云南普遍运输距离长,运输成本高。
(五)因计划入榨甘蔗量增加、目前甘蔗成熟度良好,糖厂开榨时间普遍提前10-20天。
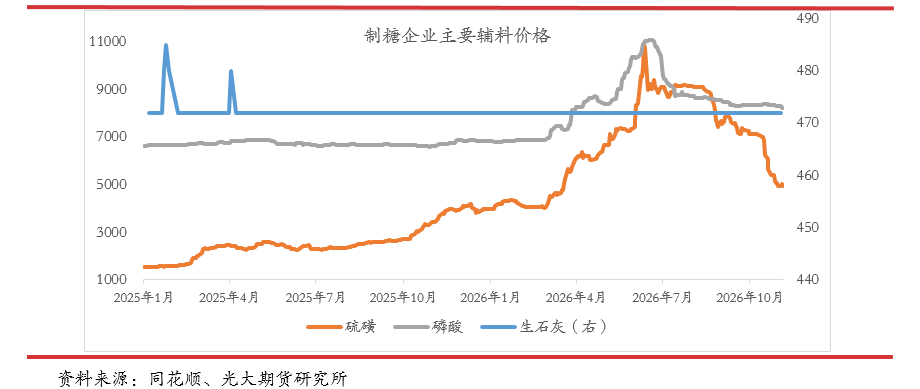
(六)因硫磺、磷酸价格大幅上涨,糖厂辅料成本增加显著。
(七)境外蔗因运距长、甘蔗收购价高、中间费用增长,未来难有太大增长空间。今年增值税带来的成本增加问题也有不确定性。
(八)因云南地形地势复杂,大山阻隔,不同县域通常有自己的小气候,农户表示极少出现大范围绝产绝收情况。
一、调研背景
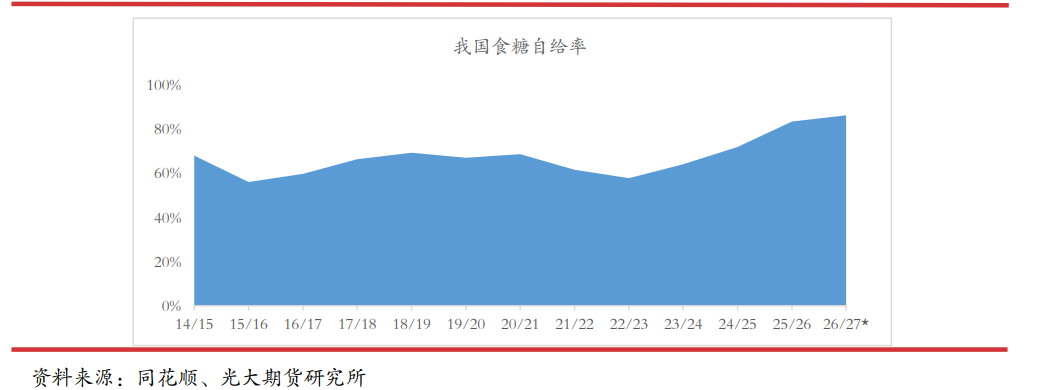
25/26榨季我国食糖产量1295万吨,同比增长179万吨,增幅16%,同期云南食糖产量达293.83万吨,同比增产51.95万吨,增幅21.48%。目前厄尔尼诺气象持续,且秋冬季节超强厄尔尼诺发生概率超过90%,新旧榨季交替之际,云南新年度甘蔗长势以及最新估产问题、当地库存及销售情况备受市场关注。
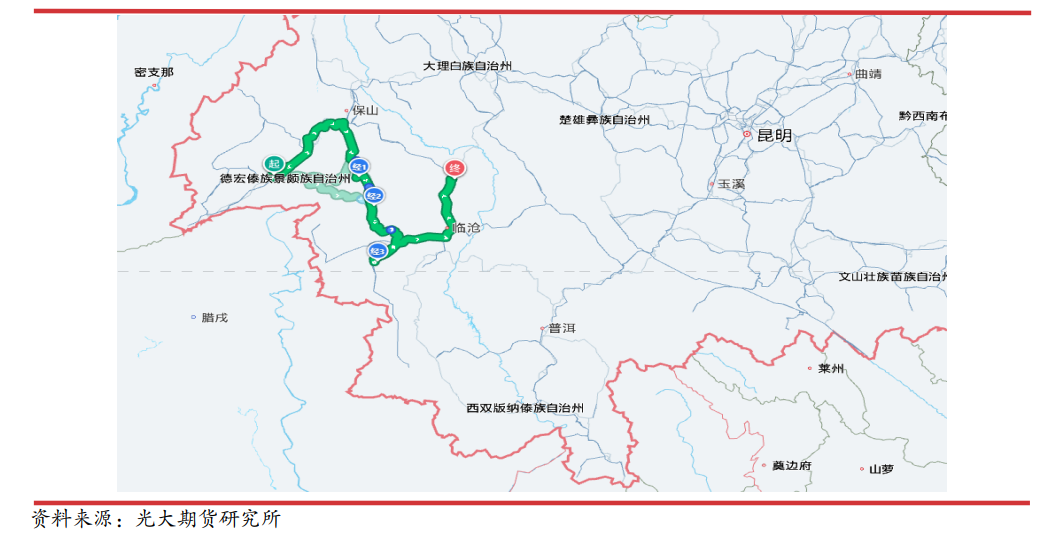
本次调研联合产融示范企业云南英茂糖业,携白糖产业链各环节企业代表,于10月底在云南甘蔗生长关键期走访云南临沧、保山等地多家糖厂、蔗区、仓储等企业。希望通过实地走访调研、座谈,了解新榨季甘蔗长势、新榨季估产情况;今年雨水偏多对于甘蔗长势的影响程度;当地库存情况及近年销售环节出现的新变化;当地白糖物流节点变化;下榨季农民种植意愿变化;以及市场各方对于未来食糖市场形势的看法。
二、调研路线
三、调研基本情况
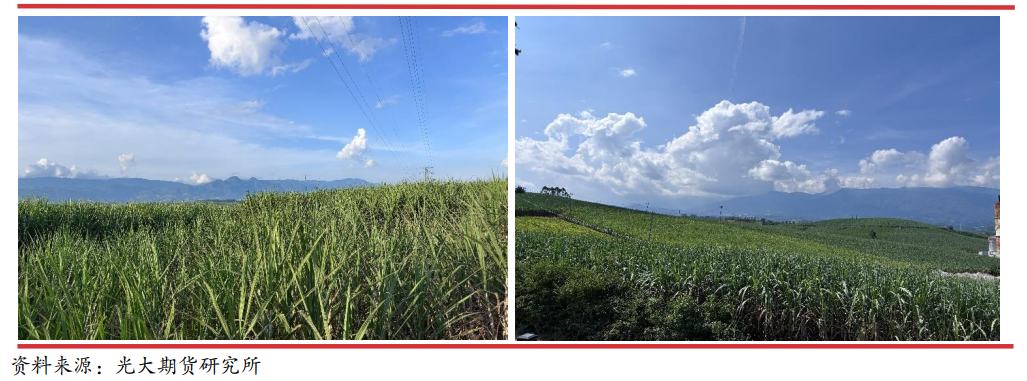
(一)得益于甘蔗种植面积增长,预计26/27榨季云南食糖产量仍将继续增长,增幅预期在10%~15%之间。
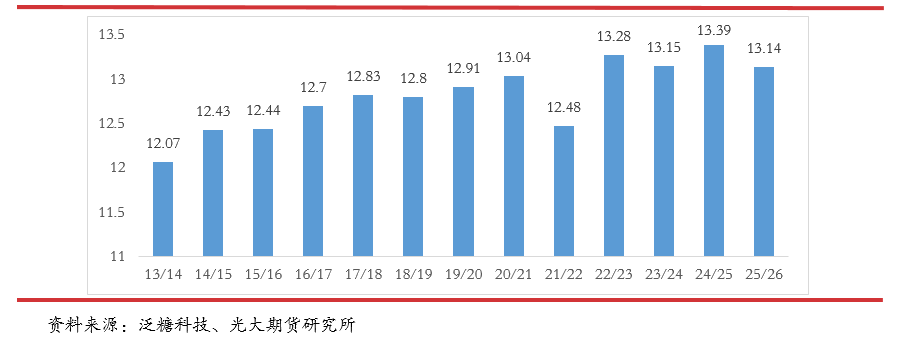
从调研走访企业的反馈来看,本榨季甘蔗种植面积继续增长,现在各个企业也在对辖区甘蔗测产,甘蔗锤度可以,部分已经到了22°Bx,成熟度理想。预计最终糖分略低于去年,但总体尚可,目标大多设在13%以上。
A企业:25/26榨季入榨甘蔗量,31.25万吨,产糖4.13万吨。本榨季预计入榨34万吨,增幅8.8%;预计产糖率13%以上,略低于上榨季13.25%的产糖率;预计产糖4.4万吨,增幅6.54%。
B企业:本榨季产糖量预计10.4万吨,相比于上榨季9.7万吨,增幅约7.2%。
C企业:早前几年只有8.6万吨甘蔗,近年原料快速恢复中,主要得益于①政府支持高标准农田建设;②打工人回乡创业,发展甘蔗种植;③其他农副产品,如猪肉价格较低,玉米价格也不高,例如当地辣椒地头价到0.4元/斤,连人工都不够,而种植甘蔗比价收益相对较高。多重因素促使甘蔗种植面积近两年快速恢复,上榨季面积20.8万亩,下榨季预计25万亩以上,增幅超20%。
D企业:目前蔗区面积17.63万亩,目标20万亩,今年预计入榨甘蔗92万吨,产糖率目标13.22%(去年12.37%,前年12.83%),预计产糖12.2万吨。未来目标农业单产实现5.5吨/亩。
F企业:去年种植面积19万亩,今年20万亩,增幅5%;去年亩产5.2吨,今年预计5.2-5.3吨/亩;去年甘蔗入榨量95万吨,今年预计106万吨,增幅11.58%。主要得益于今年有效茎多,但今年株高矮15公分左右。去年产糖率13.42%,今年目标产糖率13.5%,后期还是要看天气。
G企业:今年甘蔗种植面积24.92万亩,预估入榨甘蔗116万吨,预计产糖15万吨。明年预计扩种甘蔗5.8万亩,其中净增2万亩,增幅约8%,预计入榨甘蔗125万吨,增幅7.8%。今年单产、糖分比去年低,前期雨水多、后期干旱,产糖率暂按13%预估。甘蔗到厂价=甘蔗收购价480元/吨+运费40元/吨=520元/吨。
(二)其他经济作物收益欠佳、地租略有回落,27/28榨季甘蔗种植面积仍有望小幅增加,但增幅缩小。
云南地形地势复杂,经济作物种类丰富,此前经济作物争地现象显著,此前笔者调研时看到,较好的水田、平地租金高,多以种植烟草、坚果、水果蔬菜为主,糖料蔗扩种难度较大,逐渐向山上发展,因地块坡度大,甚至有“甘蔗种到墙上”的说法。近年来因其他经济作物价格波动大、收益不稳定,或者销售难度大,部分种植者有退出的情况,地租小幅回落。种植甘蔗有糖厂保证收购,相比于其他经济作物,收益稳定,大户种植还可以实现规模化经营。25/26榨季一类品种甘蔗收购价 470 元/吨,二类品种 440 元 /吨,部分企业有10元/吨的加价。据本次调研情况看,27/28榨季甘蔗种植面积仍有望继续增加,但增幅有限,可能成为阶段性高点。
A企业:当地山地租金300-500元/亩,水田800-1200元/亩。当地主要经济作物为玉米、土豆、烟草、坚果。据企业介绍,当地土豆、坚果这几年价格波动较大,特别是坚果,跌价明显,当地土地租金有小幅回落。
B企业:当地地租700元/亩,水田1200-1300元/亩,这几年水果、玉米等品种地租下降。
D企业:山地租金300元/亩,平均租金800-1200元/亩。
E企业:周边经济作物价格波动非常大,坚果鲜果过去收购价7元/斤,今年4.5-5元/斤。
F企业:未来种植面积还能小幅增长,但幅度比较小,仅剩下小的地块。主要基于种植技术进步、机械化推广、其他作物例如辣椒种植收益下降。
G企业:周边坚果、玉米这几年收入下降。
(三)大户占比提高,田间管理水平有明显提升,单产有所提高,规模效益能有效体现。
大户包地大规模种植后,在中耕培土、无人机施肥、统防统治等方面,无疑优势明显。在跟当地包地大户交流中了解到,基本实现无人机播撒叶面肥,百分百地膜覆盖,可以保水保肥、避免春旱。当地气候条件好,可以实现一新四宿、五宿,也就是说一次蔗种投入,加强田间管理、施肥,最多可以砍收六次(后面两年亩产会下降),摊低种植成本、一次性租地六年租金也有优势。另外,当地糖厂此前几年在修路、坡改梯补贴方面投入巨大,大量改造坡度较大的地块,扩大梯田宽度,利于分布式收割季作业,降低对人工的依赖。
B企业:农业单产6.24吨/亩,工业单产约5.7吨/亩,坝区较为平整的土地亩产可达8吨。当地大户约为30%,占比在提升。
C企业:企业把种植200亩以上、入榨甘蔗在1000吨以上归为大户,当地有68户。
D企业:200亩以上为大户,占比三分之一。
(四)相比于广西,云南普遍运输距离长,运输成本高。
根据走访情况,糖厂运输距离普遍在40-50公里以上,境外蔗运距更长,吨甘蔗公里运费在0.9-1.2元。运距增长提高运输成本的同时,对于糖厂组织压榨、拉运等管理水平要求较高,否则容易出现砍收到入榨时间较长,糖分损失的情况。
A企业:平均运距约40公里,吨甘蔗一公里运费约1.1元,平均甘蔗运输到厂成本约43元/吨;
C企业:吨公里甘蔗运费0.9元,平均到厂运费56元/吨。
D企业:甘蔗到厂成本600元/吨,平均运距50公里。
F企业:平均运费24元/吨。是本次调研中运费最低的一家。
G企业:平均运距约40多公里,甘蔗吨公里运费约1.2元。
(五)因计划入榨甘蔗量增加、目前甘蔗成熟度良好,糖厂开榨时间普遍提前10-20天。
A企业:预计12月1日开榨,计划压榨时间148天。去年12月10日开榨,压榨时间138天。
B企业:预计12月1日开榨,与去年基本持平。
D企业:预计12月1日开榨,去年12月19日开榨。
F企业:预计11月25日开榨,去年12月15日开榨。目前甘蔗锤度已经够了,平均高度2.03米。
(六)因硫磺、磷酸价格大幅上涨,糖厂辅料成本增加显著。
糖厂除了甘蔗作为主料,制糖时还需要添加石灰、硫磺、磷酸作为辅料,据企业介绍,今年因硫磺、磷酸价格大幅上涨,吨糖生产成本提高约100元。
(七)境外蔗因运距长、甘蔗收购价高、中间费用增长,未来难有太大增长空间。今年增值税带来的成本增加问题也有不确定性。
我国农产品进口主要需缴纳关税和增值税,但在缅甸、老挝地区因有罂粟替代种植项目,在规定额度内,免征关税及增值税。2026年1月1日新《增值税法》实施,按照规定,农业生产者销售的自产农产品才符合免税政策,26/27榨季进口的甘蔗如何征收增值税,尚不确定。如按照农产品进口增值税税率9%缴纳(暂不考虑进项税抵扣问题), 470元/吨甘蔗收购价,对应税额约42元,粗以8吨甘蔗产一吨糖计算,吨糖成本增加约336元。
B企业:企业大约55万吨境内甘蔗,30万吨境外蔗,因运距较远,通关时间长,平均砍收后60小时进厂,远远高于国内的24小时。通关费用,通常包含消毒、过关费,口岸公司服务费,约20元/吨,加上税总费用大约70-80元/吨甘蔗。未来拓展方面,企业表示境外蔗难有太大增长,主要受制于运距,虽然向纵深发展,当地土地条件会有改善,但运距太长,运输成本、糖分损失问题较为突出。
某企业介绍:缅甸甘蔗收购价470元/吨,运费100元/吨,境外蔗到厂价格已经到600元/吨,比国内还贵。未来难有增长。
附:新增值税法相关条款:2024年12月25日通过,2026年1月1日实施的《增值税法》第二十四条规定,下列项目免征增值税:农业生产者销售的自产农产品,农业机耕、排灌、病虫害防治、植物保护、农牧保险以及相关技术培训业务,家禽、牲畜、水生动物的配种和疾病防治。
(八)因云南地形地势复杂,大山阻隔,不同县域通常有自己的小气候,农户表示极少出现大范围绝产绝收情况。
因厄尔尼诺气象问题备受关注,关于天气对当地甘蔗长势的影响也是本次调研重点关心的问题,但经笔者了解情况看,农户、企业农务,对于天气的担忧并没有想象的那么强。本榨季甘蔗已经趋于成熟,目前天气较好,如未来早晚温差大、利于糖分累积。最担心的就是砍收季节出现连阴雨,会耽误砍收进度。下榨季天气主要担心的问题是春旱,但宿根蔗抗旱能力较强,新植蔗当地多覆盖农膜,农户表示也不用太担心。
在德宏地区实际调研时观察到,当地海拔跨度大,低海拔地区的地块多种植经济作为,甘蔗种植多在坡地、台地,海拔在700-1600米之间。多山地区不同县域、不同村镇多为小气候,通常难以发生大面积灾害性天气。当问及以往的天气灾害时,农户介绍基本没什么灾,遇到过春旱,但现在新植蔗多数都覆盖农膜,保水保肥,近几年旱情并不严重。
C企业:10年间可能只有2-3年会发生干旱,也不会全区都旱。
(责任编辑:Lewis)
免责声明:本文系本网编辑转载, 目的在于传递更多信息,文章版权归原作者所有,内容为作者个人观点并不代表本网赞同其观点和对其真实性负责。如涉及作品内容、版权和其它问题,请与本网联系0771-8062470 ,我们将在第一时间删除内容!
-

负责人
泛糖
-

联系电话
0771-8062462
-

邮箱
info@hisugar.com
-
传真
0771-8062474
-

联系地址
广西南宁市良庆区秋月路18号

 桂公网安备
45010802000323号