
招商期货:2026/27榨季泰国甘蔗调研报告
 QQ
 微信
 朋友圈
 qq空间
 微博
报告摘要
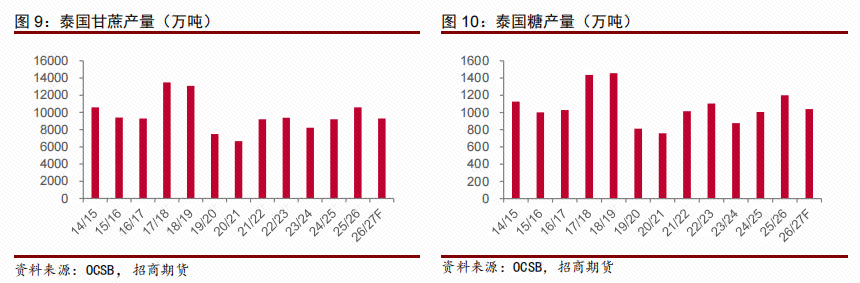
本次调研预计,2026/27榨季泰国甘蔗供给将受到面积收缩和单产回落的共同影响,东北部是主要观察区域。种植面积同比下降4%—5%、单产下降7%—8%,我们预计26/27榨季甘蔗产量约9,300万吨;在历史5年均值11.15%的出糖率假设下,对应食糖产量约1,040万吨。
OCSB截至2026年9月10日的第二次预测为甘蔗产量9,773.04万吨,糖产量预计1020万吨;TSMC预计甘蔗产量为1.01亿吨,糖产量1060万吨。
当前国际市场预估26/27泰国糖产量区间为1000至1100万吨,高于国内市场对泰国不及1000万吨糖产量的预估。从26/27榨季我们已经看到国际糖市出现转折,因为泰国的减产、印度的进口以及巴西的压榨放缓。当前这个榨季,除了巴西的产量我们没有看到北半球有更多利多的消息。对于2027/28榨季,仍需等待新一轮种植面积、竞争作物收益和天气信息进一步明确。
调研背景
调研时间:2026年10月28日—10月31日
调研范围:泰国中部糖厂、贸易商、农户
调研背景:2026/27榨季,泰国新榨季甘蔗面积预计收缩,“厄尔尼诺”题材增加产量不确定性。本次调研围绕种植收益、甘蔗长势及食糖供给展开。
一、种植面积下降是26/27榨季糖产量下降的主要原因之一
按OCSB的2025/26榨季甘蔗入榨量统计,东北部占全国48.37%,中部占24.24%,北部占22.36%,东部占5.03%。25/26榨季全国甘蔗约1.059亿吨,糖产量约1,200万吨。
种植面积方面,我们区分全国总种植面积与糖厂口径收获面积。OCSB列出,2025/26榨季全国总种植面积为1,197.03万莱,较2024/25榨季的1,116.13万莱增长7.25%。而糖厂口径的收获面积为984.03万莱。两类面积有差距反映的统计范围不同。以糖厂口径面积来看,25/26榨季种植面积相较24/25榨季减少11.81%至984万莱,26/27榨季将在此基础上进一步减少至951万莱,减幅3.37%。然而根据民间调查数据,我们发现25/26榨季泰国种植面积预计为1060万莱,较24/25榨季的种植面积基本持平,26/27榨季泰国种植面积开始出现下降,降幅6%至1000万莱。从面积和收购价的关系来看,甘蔗收购价是影响种植意愿的因素之一,但农户还会比较竞争作物的收益、回款速度和改种成本。
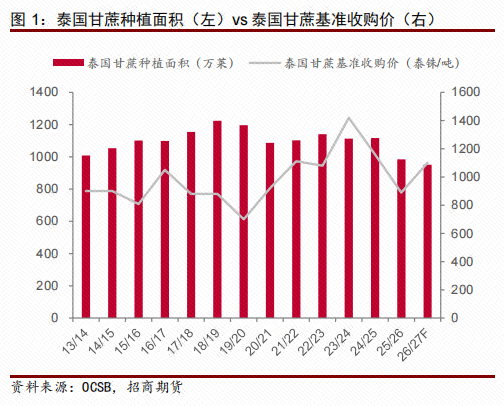
根据本次调研,今年26/27榨季甘蔗种植面积出现下降,明年27/28榨季的种植面积可能出现进一步下降。面积下降以及延续的原因有以下两个:
1. 相对收益与资金回笼
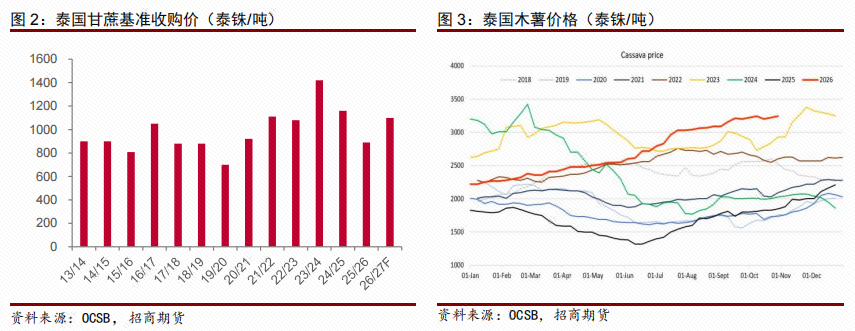
今年木薯价格自2026年6月以来明显走强,泰柬边境贸易受阻、部分地区虫害被认为是木薯供应收紧的原因。中小农户更看重木薯销售回款的及时性;相比之下,甘蔗种植收益还受收购定价及相关政策安排影响。木薯收益预期改善,因此成为本榨季和下榨季甘蔗面积调整的重要观察因素。
从成本看,大户多以一季新植、两季宿根作为一个生产周期。新植蔗单位成本约1,300泰铢/吨,第二年约900泰铢/吨,第三年低于800泰铢/吨,简单平均约为1,000泰铢/吨,中小散户的投入成本更低。农户间差异较大,比较收益时还应统一地租、人工、机械和运输等费用的计入范围;不同蔗龄的单位成本也不能直接视为全国平均成本。2026/27榨季甘蔗基准收购价的预期约为1,100泰铢/吨,高于25/26榨季的890泰铢/吨。价格预期回升有助于改善农户的种植意愿,但是否继续种蔗,仍取决于甘蔗与木薯的相对收益。OCSB也指出,当种植回报不能覆盖投入成本时,农户可能减少田间管理投入,或转种回报更高的作物。
2. 经营规模与改种空间
根据调研,东北部中小种植户较多,中部、北部规模经营者较多。部分中小农户的地租及机械现金投入较低,调整作物结构的方式也与大户不同;但现金投入较少,并不能直接推出改种木薯的收益一定更高。规模经营者需要考虑已有机械投入、作业安排以及与糖厂的合作关系,部分农户选择在其他地块增加木薯,同时维持原有甘蔗种植。
因此,我们预计2026/27榨季面积收缩具有区域差异。如果木薯的相对收益优势持续,2027/28榨季甘蔗面积仍可能承压;这一判断取决于后续价格、收益和种植决策,尚不能给出确定的缩减幅度。OCSB同时观察到甘蔗地块向糖厂附近集聚,以降低运输成本,说明种植面积变化还伴随着区位调整。
二、 “干旱”形容并不正确,降雨偏少于正常年份降雨不均更为准确
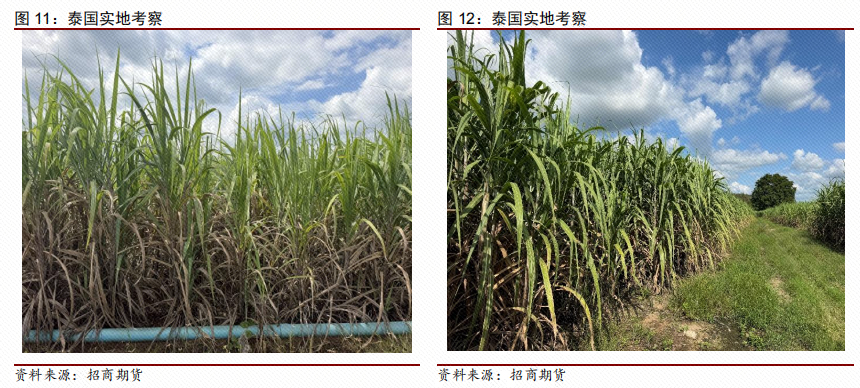
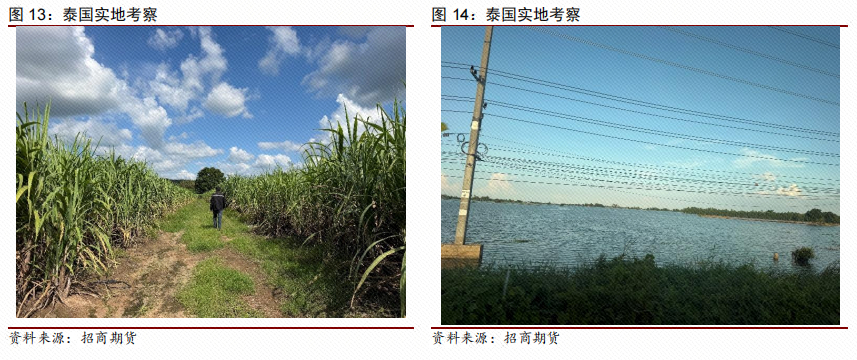
本次调研反映,2026年甘蔗生长期降雨偏少且分布不均,东北部的生长压力比走访的中部地区更明显。受访农务人员形容为:“降雨只是比正常年份少,东北部的情况比中部更严重,但远没有到干旱,降雨量比23/24榨季要好很多。”
从降雨数据显示,截至2026年10月底,全国累计降雨较历史同期均值偏少约4.8%,其中东北部偏少约15%,中部接近均值,东部偏多约8%。从降雨节奏看,前期供水偏紧,9月以后部分地区降雨增多,中部受访地块得到一定补充。累计雨量的变化与甘蔗关键生长期的供水情况并不完全一致,后期若有持续有效降雨,仍弥补前期生长损失。
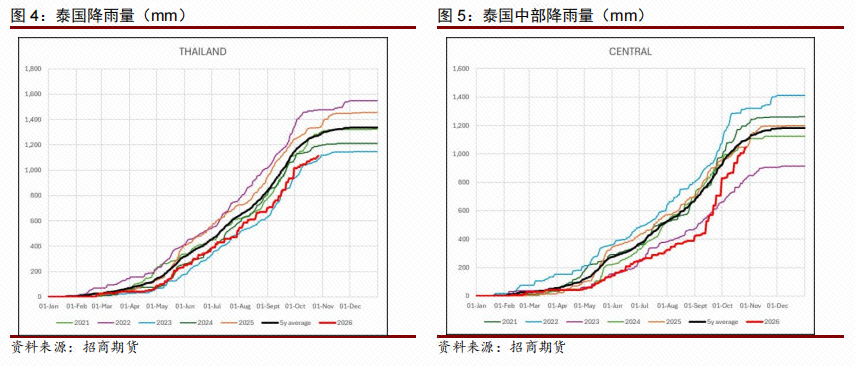
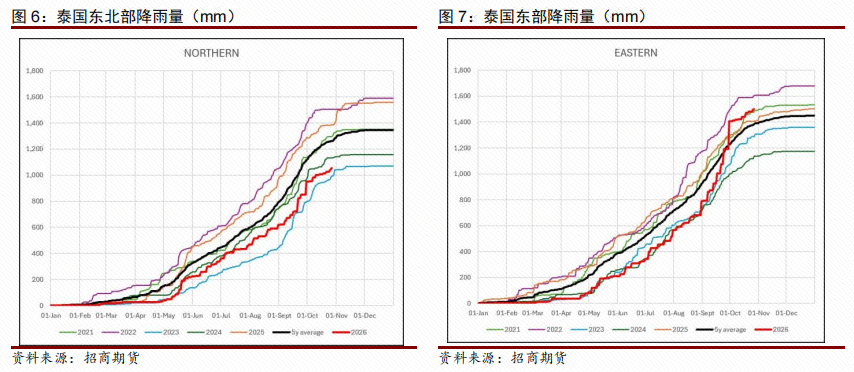
品种和灌溉条件进一步放大了区域差异。东北部地块仍以耐旱的KK3为主,中部也种植其他高单产品种。部分中部地块土壤保水条件较好,且具备灌溉条件,后期降雨对生长恢复的帮助更明显。截至10月的调研观察中,所涉及地块甘蔗株高约2米,正常年份约为3米,株数与上年大体持平,后续仍有一定生长空间。部分临河、有灌溉地块的新植蔗估产可达18吨/莱,宿根蔗约14—16吨/莱;同片区缺乏灌溉、管理投入较少的地块估产不足9吨/莱。这些差异说明灌溉和管理投入的重要性。
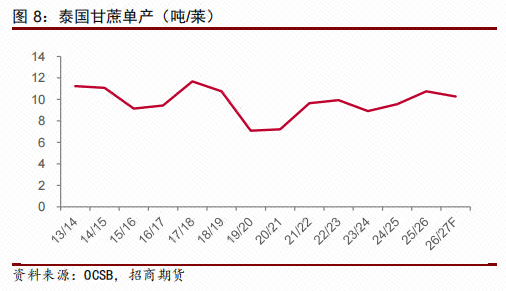
OCSB截至9月10日的预测,2026/27榨季全国单产为10.28吨/莱,同比下降4.55%。结合前期缺水和东北部田间表现,我们对全国单产作更谨慎判断,我们认为单产同比下降7%—8%。
糖分和出糖率仍需等待成熟及压榨数据验证。甘蔗在成熟期的水分、温度、蔗龄和收割时点,以及砍收后到厂的间隔,都会影响原料质量和制糖效率。因此,11月以后的天气既要观察其对继续生长的影响,也要关注是否妨碍收割、运输和糖分积累。
三、泰国糖产量预计以及后市观点
OCSB预计26/27榨季甘蔗产量为9800万吨,糖产量预计1020万吨;TSMC预计甘蔗产量为1.01亿吨,糖产量1060万吨。综合本次调研,我们认为26/27榨季泰国甘蔗种植面积下降4%-5%,单产下降7%-8%,今年甘蔗产量为9300万吨,以历史5年平均出糖率约11.15%计算,糖产量1040万吨。若成熟期天气或实际入榨糖分发生变化,需要相应调整。
当前国际市场预估26/27泰国糖产量区间为1000至1100万吨,高于国内市场对泰国不及1000万吨糖产量的预估。从26/27榨季我们已经看到国际糖市出现转折,因为泰国的减产、印度的进口以及巴西的压榨放缓。当前这个榨季,除了巴西的产量我们没有看到北半球有更多利多的消息。对于2027/28榨季,仍需等待新一轮种植面积、竞争作物收益和天气信息进一步明确。
(责任编辑:Lewis)
免责声明:本文系本网编辑转载, 目的在于传递更多信息,文章版权归原作者所有,内容为作者个人观点并不代表本网赞同其观点和对其真实性负责。如涉及作品内容、版权和其它问题,请与本网联系0771-8062470 ,我们将在第一时间删除内容!
-

负责人
泛糖
-

联系电话
0771-8062462
-

邮箱
info@hisugar.com
-
传真
0771-8062474
-

联系地址
广西南宁市良庆区秋月路18号

 桂公网安备
45010802000323号