
银河期货10月:巴西产量渐清晰 印度开榨受关注
 QQ
 微信
 朋友圈
 qq空间
 微博
第一部分 前言概要
行情回顾
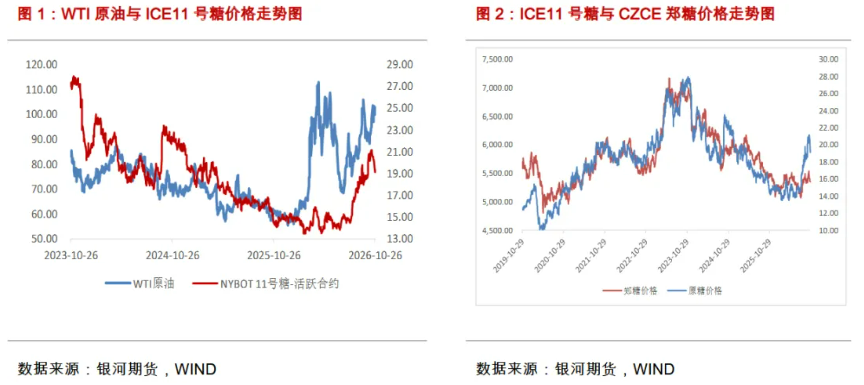
10月份美糖期货先冲高后回落,主力合约一度站上21美分/磅上方,随后回落至19–20美分/磅区间震荡。长假期间受巴西压榨放缓以及巴西第一次选举结果影响,原糖迎来一轮强势上攻;后续随着前期利多充分消化、印度招标取消糖基乙醇配额以及巴西选举最终卢拉当选等原因导致糖价高位承压回调。但全球食糖减产的主线逻辑没有被破坏,北半球主产国天气风险持续存在,外糖整体下方支撑较强,大幅下行空间有限。
10月份郑糖期货主力合约先涨后跌,价格区间在5200–5600元/吨。外盘大涨带动节后郑糖短暂冲高,一方面外盘强势抬升进口成本,另一方面国内主产区旱情对新榨季产量的不确定性也抬高国内糖价格。但国内高库存的现实叠加新榨季增产预期仍压制糖价,11月份新榨季开始,市场供应压力将逐步增加,因此国内糖随着国际糖价格下跌也出现明显回落。
市场展望
国际方面,10月份虽然有巴西选举超预期以及印度招标取消糖基乙醇配额等利空消息打压,但是外糖基本面偏强的主线逻辑并未被破坏。首先巴西减产逐渐清晰,随着巴西榨季临近结束巴西减产超预期,但是同时也给下榨季带来一定的供应压力;其次随着北半球榨季开始,市场开始关注北半球减产情况,今年超强厄尔尼诺对欧洲、泰国、印度等东南亚国家的糖产将造成较大的影响,后期随着糖产数据公布,市场关注减产预期将逐步兑现情况。
国内糖基本面弱于国外,一方面是目前国内糖的高库存压制现货价格,另一方面新榨季国产糖仍有大幅增产预期,11月份新榨季开始市场供应压力和卖套保增加。但是随着国际糖价重心的抬升,进口糖成本也在抬升,8-10月广西和云南去库速度加快,各环节补库积极性增加,糖价下方支撑作用较大。预计国内糖期货价格短期震荡走势,下方在5200附近有较强的支撑,上方在5600附近有较大的压力。
第二部分 基本面情况
一、行情回顾
10月份美糖期货先冲高后回落,主力合约一度站上21美分/磅上方,随后回落至19–20美分/磅区间震荡。长假期间受巴西压榨放缓以及巴西第一次选举结果影响,原糖迎来一轮强势上攻;后续随着前期利多充分消化、印度招标取消糖基乙醇配额以及巴西选举最终卢拉当选等原因导致糖价高位承压回调。但全球食糖减产的主线逻辑没有被破坏,北半球主产国天气风险持续存在,外糖整体下方支撑较强,大幅下行空间有限。
10月份郑糖期货主力合约先涨后跌,价格区间在5200–5600元/吨。外盘大涨带动节后郑糖短暂冲高,一方面外盘强势抬升进口成本,另一方面国内主产区旱情对新榨季产量的不确定性也抬高国内糖价格。但国内高库存的现实叠加新榨季增产预期仍压制糖价,11月份新榨季开始,市场供应压力将逐步增加,因此国内糖随着国际糖价格下跌也出现明显回落。
二、厄尔尼诺导致全球食糖产量下降
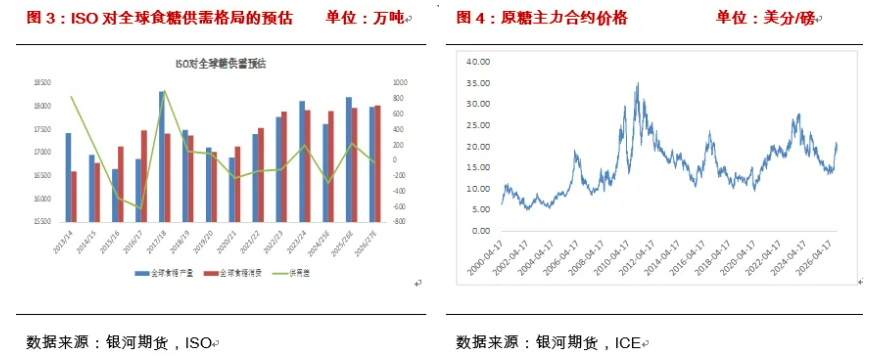
2026/27榨季预计巴西(-200到300万吨)、泰国(-200万吨)、欧盟(- 300万吨左右)食糖产量下降,中国食糖产量预计增加(+50到80万吨),而印度产量存在较大的不确定性,全球食糖产量同比减少,主产国减幅预计500-700万吨左右。近期各个机构再次下调全球食糖产量。巴西由于制糖比偏低预计产量下降;泰国由于蔗农收益较差且天气影响单产预计总产量下降;欧盟也由于高温天气预计产量下降明显;中国由于种植面积增加食糖产量大概率增加;印度单产存在较大的不确定性最终产量存疑。
国际糖业组织(ISO)在9月1日发布的报告中表示,预计2026/27年度全球糖市将出现20万吨的短缺。ISO在季度更新报告中称,巴西以外的产区产量预计将减少约440万吨,其中欧盟、泰国和中美洲地区产量下降。报告指出:"这一下降被巴西在2027年提高甘蔗制糖比例的预期所抵消,近期糖期货价格反弹使糖比乙醇更具吸引力。ISO表示,预计全球消费增长率为0.5%。
贸易商Czarnikow将2026/27榨季全球白糖缺口预估由30万吨上调至50万吨。本次调整源于巴西中南部及欧盟产量预期下调。全球产量预估下调90万吨,至1.78亿吨。对于2027/28榨季,该机构上调全球产量预估100万吨,至1.781亿吨;同时下调全球消费预估40万吨,至1.795亿吨,对应缺口140万吨。该机构9月此前预估缺口为280万吨。
StoneX预计2026/27榨季全球糖市将从上一年度的过剩229万吨转为短缺55万吨,预计2026/27榨季全球产糖量将下降1%至1.937亿吨,而全球需求量预计将增长0.5%至1.943亿吨。
Green Pool Commodities最新预测,全球糖市供应短缺量将增至628万吨,较此前预估多300万吨。该机构将修正归因于巴西、印度和欧盟等主要产糖区产量不佳,全球农业正受厄尔尼诺天气异常影响。
咨询机构Datagro于本周一(26日)在其举办的活动上发表预测,2026/27榨季全球糖市将出现392万吨的供应缺口,而2025/26榨季全球食糖供应过剩73万吨 。该机构同时预测,截至2027年9月30日的2026/27榨季全球食糖库存消费比将下滑至 39%。
三、巴西由于压榨进度推后产量不及预期
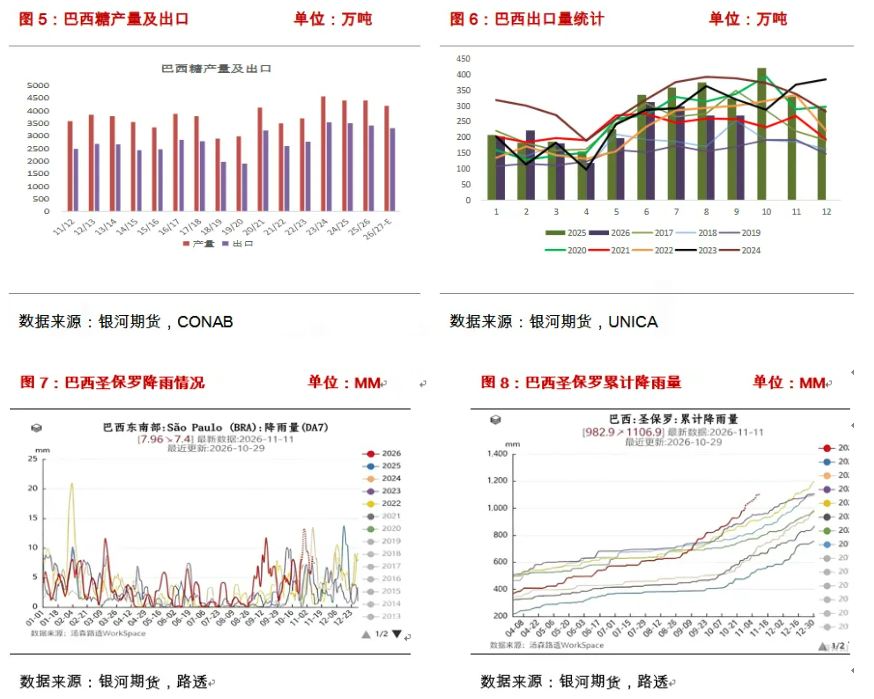
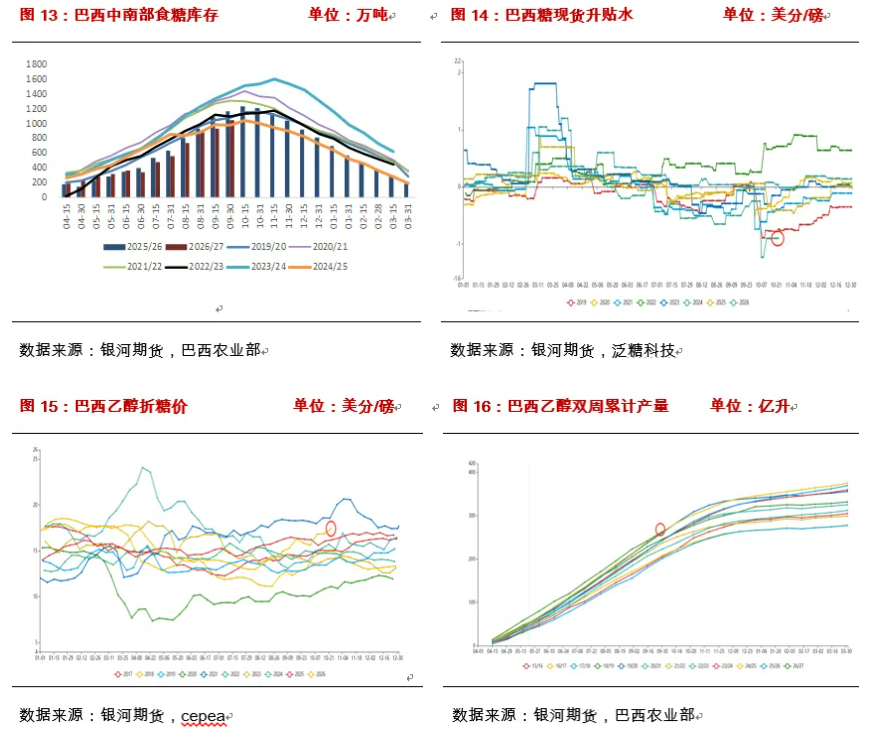
2026/27榨季巴西糖产量由于制糖比较低,9、10月份持续降雨导致含糖率下降,收榨进度缓慢,甚至可能有部分甘蔗要等到下个榨季压榨,因此巴西糖产下降超预期。市场目前普遍预期2026/27榨季巴西中南部最终糖产量在3700-3800万吨。时间来到10月末巴西榨季临近结束,本榨季减产幅度较大已经是一个比较确定性的事情。
据巴西国家商品供应公司(Conab)数据,巴西2026/27榨季甘蔗产量预计较上一榨季增长4.7%至7.052亿吨,同时,受生物燃料市场环境走强支撑,乙醇产量预计也将实现增长。尽管甘蔗收割量增加,但巴西2026/27榨季糖产量预计将下降2.9%至4290万吨。其中,巴西中南部地区2026/27榨季甘蔗产量预计同比增长4.8%至6.4570亿吨,产糖量预计同比下降3.1%至3950万吨。
国际食糖组织(ISO)的9月市场报告,由于降雨拖累甘蔗收割与压榨进度巴西中南部2026-2027榨季食糖产量或将低于3800万吨,该机构之前对巴西中南部的产量预测为3900万吨。
行业咨询机构Czarnikow预计巴西中南部2026/27榨季产糖量为3900-3950万吨,因近期糖价回升激励糖厂将更多甘蔗用于生产糖。大约两周前,Czarnikow曾将其对巴西中南部2026/27榨季产量预估下调至3850万吨。
咨询机构 Hedgepoint 将巴西中南部 2026/27 榨季的食糖产量预估下调 140 万吨,调整至 3850 万吨。下调原因是甘蔗制糖比例降低,同时榨季期间降雨偏多,造成蔗糖分(蔗糖含量)走低。
S&P Global已将巴西中南部2026/27榨季食糖产量预估下调至3780万吨。
StoneX 预估,2027/28 榨季巴西中南部甘蔗压榨量将达 6.62 亿吨,创该产区历史最高水平;食糖产量预计4240 万吨,接近 2023/24 榨季创下的历史纪录。
巴西行业分析机构DATAGRO预计,巴西中南部在2026/27榨季结束时入榨甘蔗量将达到6.405亿吨,同比上一榨季增长4.8%。该数据于本周一(26日)在这家咨询机构举办的活动上发布。除此之外,预估工业平均出糖率为每吨甘蔗产134.8千克糖(ATR),同比上榨季下降2.2%。DATAGRO同时预估,本榨季甘蔗原料分配至制糖的比例为46.7%,上一榨季收尾时该比例为50.4%。咨询机构预估的食糖产量较上一榨季减少200万吨,至3840 万吨。
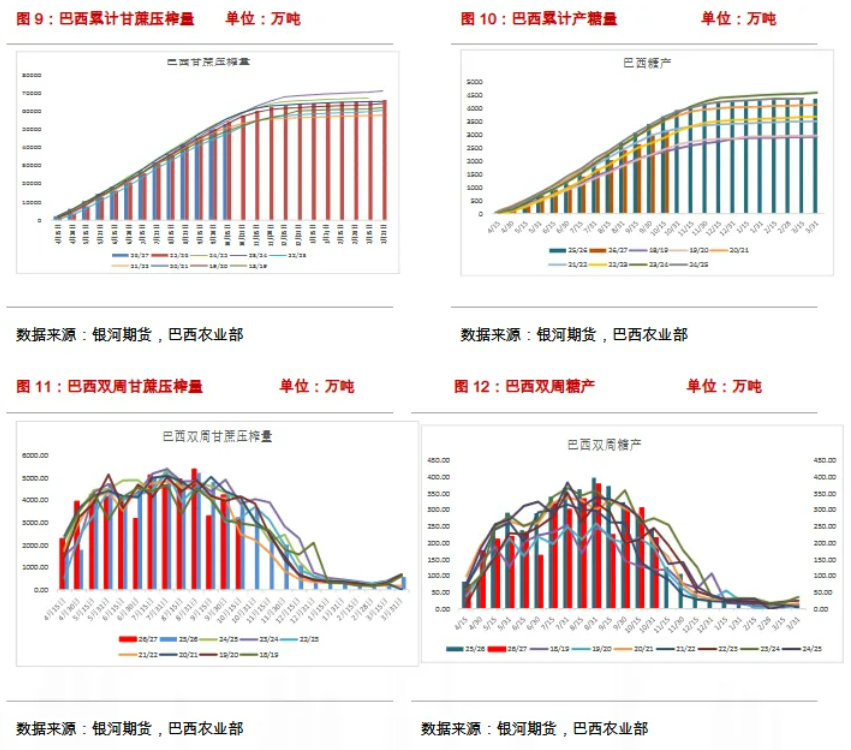
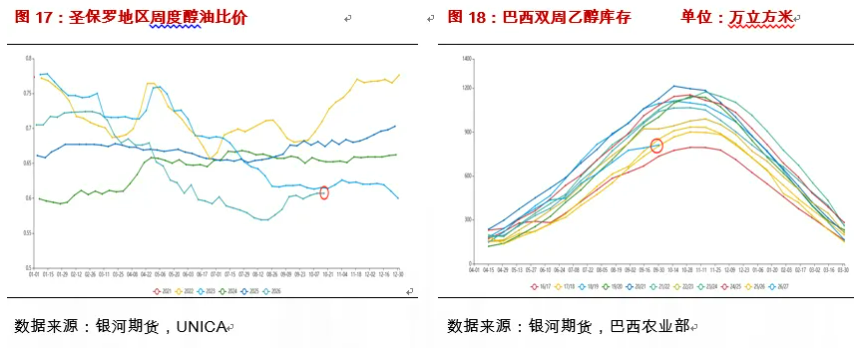
巴西甘蔗与生物能源工业联盟(Unica)最新报告显示,巴西中南部 8 月压榨甘蔗 1.0059 亿吨,同比增加2.6%;当月产糖 708.9 万吨,同比下降 5.61%,乙醇总产量 48.99 亿升,同比上升 6.24%,其中含水乙醇 30.78 亿升、无水乙醇 18.21 亿升,玉米基乙醇产量 8.1269 亿升,占当月乙醇总产量 16.59%;甘蔗原料品质方面,当月 出糖量指标 ATR 为 143.09 公斤 / 吨甘蔗,同比下滑 2.77%;甘蔗制糖比例为51.69%,去年同期为54.63%。截至 8 月末合计 255 家,含 235 家甘蔗加工厂、11 家玉米乙醇工厂及 9 家柔性工厂开工。巴西中南部 2026/27 榨季(2026 年 4月至 2027 年 3 月)截至 9 月 1 日的甘蔗压榨量达4.12371 亿吨,较上一榨季同期增加 1.81%;累计产糖2408.1 万吨,较上个榨季同期下降 10.29%;ATR 为 131.61 千克 / 吨甘蔗,同比下降 0.13%;乙醇总产量 210.93 亿升,较上一榨季同期增长 13.88%, 其中含水乙醇产量 133.47 亿升,增幅 14.96%;无水乙醇产量 77.47 亿升,上涨 12.06%。甘蔗生产比例持续向生物燃料倾斜。截至 9 月 1 日的加工甘蔗中的 53.44% 用于生产乙醇,而 2025/26 榨季同期该比例为 47.23%。
巴西农业部公布数据显示: 截至10月上半月,巴西2026/27榨季累计甘蔗入榨量为52,811.49万吨,同比减少502.75万吨;累计产糖3,157.49万吨,同比减少518.98万吨;乙醇产量281.11亿升,同比增加15.83亿升。其中,10月上半月巴西压榨甘蔗3,203.57万吨,同比减少693.03万吨;产糖215.17万吨,同比减少65.18万吨,生产乙醇17.65亿升,同比减少4.92亿升。累计入榨量同比降幅由9月下半月的1.61%扩大至2.77%,产糖累计降幅由13.36%扩大至14.12%,减产趋势尚未止稳。其中巴西中南部 10 月上半月食糖产量为 187 万吨,较去年同期下降 27.1%。甘蔗压榨量 2730 万吨,同比减少 21.3%。乙醇产量同样下滑 26.1%,至 15.3 亿升。
出口方面,据巴西对外贸易秘书处(Secex)公布的出口数据显示,巴西9月出口糖约269.9万吨,同比减少16.85%。巴西2026/27榨季(4月-次年3月)4-9月累计出口糖1466.8万吨,同比减少17.37%。
巴西糖库存处于季节性低位,截至9月30日,巴西中南部库存量为1045.88万吨,同比减少了124.79万吨,处于近些年同期的低位。
巴西中南部10月份降雨量仍大预计收榨进度继续后推。从巴西农业部数据显示,截至10月上半月,巴西2026/27榨季累计产糖3,157.49万吨,同比减少518.98万吨,即使后期压榨量较高,本榨季糖产减幅也在300-400万吨。巴西大选落地,卢拉继续当选,巴西后期仍会延续控制通胀政策,油价、乙醇价格仍会受到抑制,因此从这个角度来看对巴西糖价是利空影响,但是卢拉又是生物燃料的支持者,所以从长期来看对巴西糖价也是一个潜在利多。
四、干旱情况持续 印度甘蔗减糖产或增
印度市场:
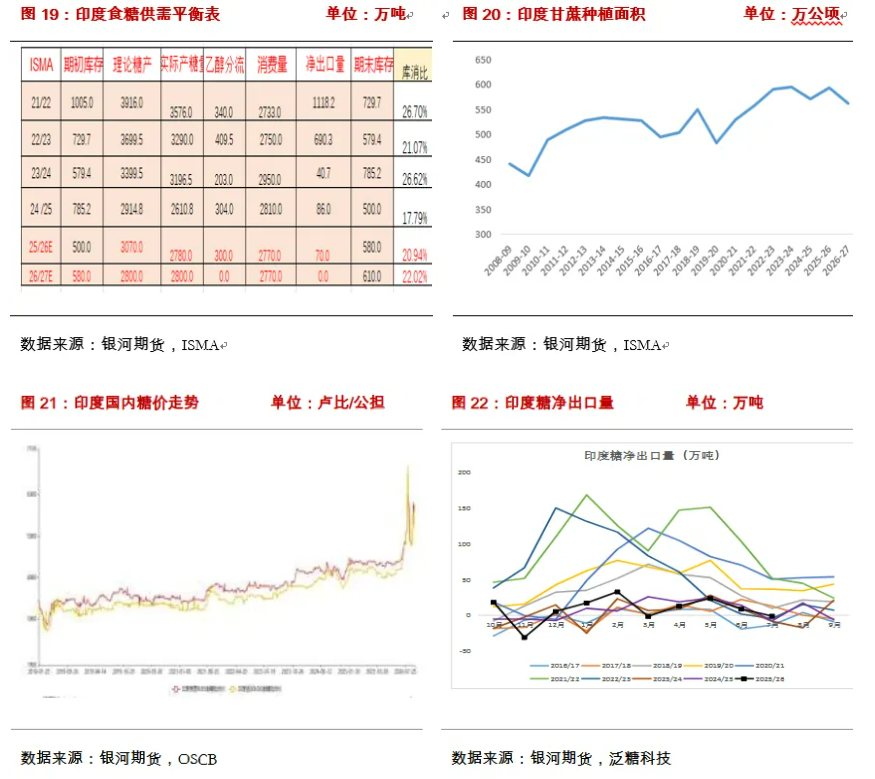
2026/27榨季印度甘蔗种植面积变化不大,但是超强厄尔尼诺导致产区降雨不足,特别是9、10月份以来降雨量明显低于往年同期,因此预计甘蔗产量将减少。印度糖也因为减产等因素价格再次上涨,印度政府的糖基乙醇分流归零的规则逐步落地,上榨季有差不多300万吨糖对应的甘蔗用于生产乙醇,本榨季虽然甘蔗减产但是如果甘蔗不用于生产乙醇,最终产量或小幅增加,目前市场预期本榨季印度糖产在2800-2900万吨。
ISMA 前期初步评估显示,印度全国甘蔗种植面积约 562.4 万公顷,同比下降约2%,降幅集中在马哈拉施特拉邦与卡纳塔克邦两大主产邦,北方邦种植面积基本持平。进入 10 月,主产区前期干旱影响持续兑现,季风季整体降雨较低,马邦、卡邦降雨缺口显著,水库蓄水偏低,叠加部分地块出现甘蔗病虫害、局部积水问题,市场持续下调甘蔗单产与出糖率预期。
马哈拉施特拉邦于10月15日如期提前两周开启新榨季,截至10月下旬,该邦已有92 家糖厂开机压榨,全印度累计开机糖厂突破百家,大部分集中在马邦,北方邦开榨进度偏慢。马邦政府最初预估本榨季甘蔗入榨量9900万吨、产糖约1120万吨;随着压榨启动、实际糖分数据出炉,官方已下调马邦产量预估至901.8 万吨附近,行业NFCSF等机构预估更为保守,认为受干旱拖累,糖厂有效压榨时长有限、实际出糖率不足,实际产量或落在850–900万吨区间。虽然开榨提前、新糖上市节奏加快,但出糖率偏弱抵消了提前开榨带来的增量,新糖释放不及市场前期乐观预期。
政策端,印度2026/27榨季糖基乙醇分流归零的规则逐步落地,自11月1日起石油营销公司招标不再接纳甘蔗汁、糖浆、B重糖蜜制乙醇,仅保留C重糖蜜乙醇采购,优先保障食糖原料供给,能源掺混目标与国内食糖保供的矛盾持续凸显。不过该政策对可流通糖增量的贡献存在不确定性,最终有效糖量仍取决于甘蔗总产量与实际糖分。内销管控上,印度继续执行半月度食糖内销配额投放机制,配套经销商、大宗消费端库存上限管控,持续打击囤积和投机行为,食品部要求糖厂按月报送压榨与产量预估,便于动态调控市场投放节奏,平抑节日季价格波动。
进口政策方面,印度外贸总局 DGFT在10月下旬正式通知,将100万吨免税原糖进口窗口期由原10月31日延后至12月31日,放宽进口时间以补足节日旺季供应缺口。前期免税进口落地节奏偏慢,8月印度原糖进口金额同比增幅显著,巴西依旧是第一大供应来源,欧洲货源占比稳步抬升。出口端,印度食糖出口维持偏弱状态,7月净出口处于近年同期低位,7月份印度净出口量为-0.62万吨。在产消缺口背景下,短期大规模出口窗口难打开,印度由传统出口国转为全球食糖增量买家,持续分流全球贸易流。
成本与农户层面,本榨季甘蔗公平报酬价格 FRP 确定为365卢比/公担,对应基准含糖分10.25%。马邦、卡邦农户抗议持续,由农户与专家组成代表团向中央政府请愿,诉求上调白糖最低销售价MSP以及甘蔗FRP,农户认为干旱压低甘蔗单产、糖分下滑,种植收益受损,要求配套补偿措施,产区博弈持续扰动市场预期。
需求端,印度进入十胜节、排灯节等集中节假日旺季,甜食、糖果加工刚需抬升,支撑国内消费。印度国内糖价自前期历史高点有所回落,但在供给缺口、节日需求支撑下,价格仍维持历年同期高位。短期来看,虽然提前开榨叠加免税进口延期有助于缓解阶段性紧张,但整体产量下调预期没有逆转,印度持续的紧平衡格局以及对国际原糖的采购需求,继续对全球外糖价格形成底部支撑。后续核心跟踪马邦、卡邦持续压榨进度、出糖率、免税原糖到港节奏,以及乙醇政策执行、农户诉求带来的政策变动风险。
泰国市场:
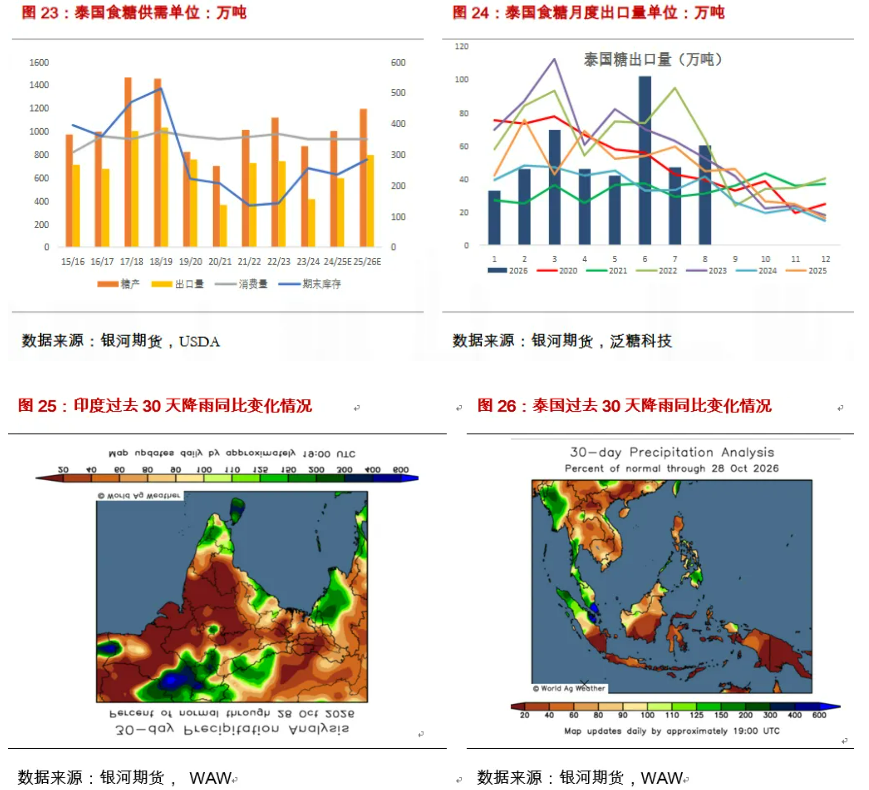
市场预计2026/27榨季泰国糖产量在1000万吨上下,同比产量减少150-200万吨左右。
8月泰国出口糖60.33万吨,同比增加15.52万吨。2025/26榨季,截至8月份泰国累计出口514.62万吨食糖,同比上一榨季增加3.5%。
泰国2026/27榨季由于木薯种植收益更好,因此甘蔗种植面积下降,叠加超强厄尔尼诺带来的干旱预计2026/27榨季甘蔗产量将明显下降。美国农业部海外农业局(FAS)驻曼谷办公室发布报告称,泰国自10月开始的2026/27年度糖产量预计为950万吨,与4月预测持平,但低于上一年度的1200万吨。
五、9月去库量仍大 国内主产区干旱或影响最终产量
根据农业农村部数据, 2025/26榨季全国糖产在1295万吨,同比增加179万吨。2026/27榨季市场预期糖产将继续创新高,目前市场预期新榨季产量在1350-1380万吨左右,其中广西和云南产量大概率增加,新疆内蒙产量预计将有所下降。但是9、10月份广西云南偏旱,降雨低于往年同期,可能会导致甘蔗增产幅度不及预期。
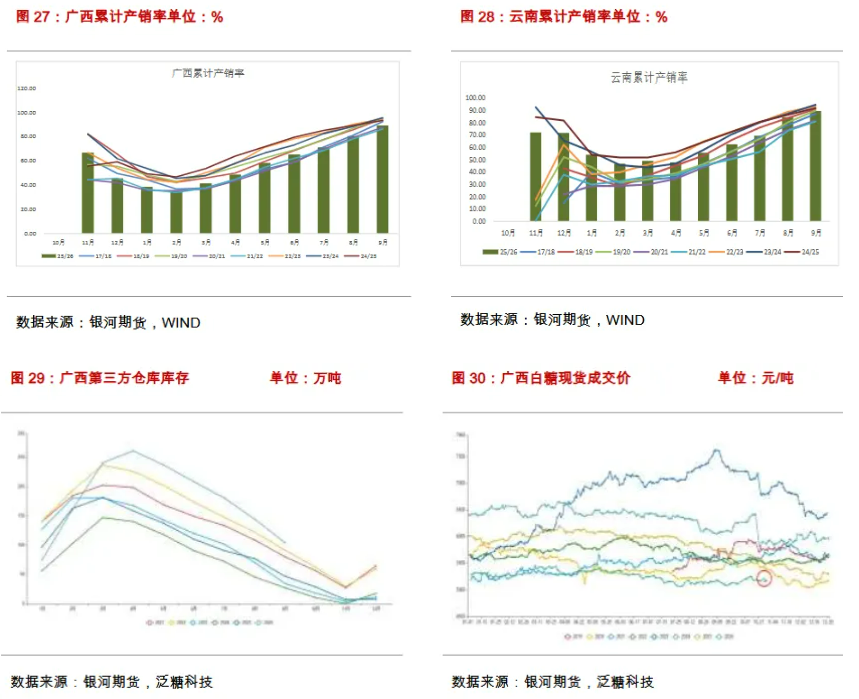
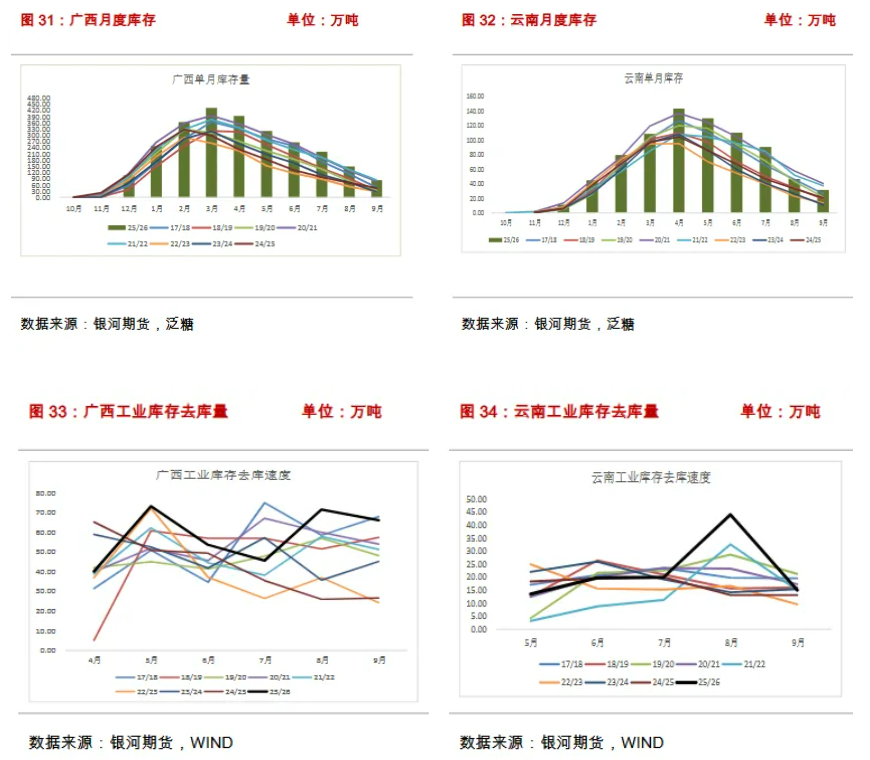
广西省:2025/26年榨季广西累计入榨甘蔗6092.82万吨,同比增加1233.28万吨;产混合糖769.74万吨,同比增加123.24万吨;产糖率12.63%,同比降低0.67个百分点。截至9月30日,广西累计销糖686.40万吨,同比增加84.11万吨;产销率89.17%,同比降低3.99个百分点。其中9月份单月销糖66.27万吨,同比增加39.61万吨;结转工业库存83.34万吨,同比增加39.13万吨。
云南省:2025/2026榨季,全省共入榨甘蔗2236.49万吨(上榨季同期入榨甘蔗1806.30万吨),产糖293.83万吨(上榨季同期产糖241.88万吨),产糖率13.14%(上榨季同期产糖率13.39%)。生产酒精4.24万吨(上榨季同期生产酒精2.82万吨)。截至2026年9月30日,云南省累计销售食糖262.43万吨(去年同期销糖 221.40万吨),销糖率 89.31%(去年同期销糖率 91.54%)。单月销售食糖15.07万吨(去年同期单月销售食糖13.17万吨),工业库存31.40万吨(去年同期工业库存20.47万吨)。
广东:2025/26榨季截至2026年8月底,累计榨蔗量631.78万吨(去年同期615.75万吨),产糖量66.097万吨(去年同期65.45万吨),出糖率10.462%(去年同期10.63%),销量62.78万吨,库存3.317万吨,产销率94.98%。
内蒙:2025/26榨季种植面积200万亩,糖产量68.5万吨,之前市场预期2026/27榨季甜菜种植面积可能在140万亩以下,市场预期新榨季糖产预计将减少15万吨左右。截至目前2026/27榨季新疆、内蒙古甜菜糖厂全部开机。
根据泛糖科技数据,9月广西食糖第三方仓库库存约为104.07万吨,较去年同期大幅增加约57.31万吨;库存量月环比下降约40.2万吨,单月去库幅度高于近5年均值水平。2025/26榨季国内糖产库存非常高,虽然8、9、10月去库速度有所加快,但是由于基数较高到目前为止食糖库存量仍略偏高。
六、9月份进口食糖量较少
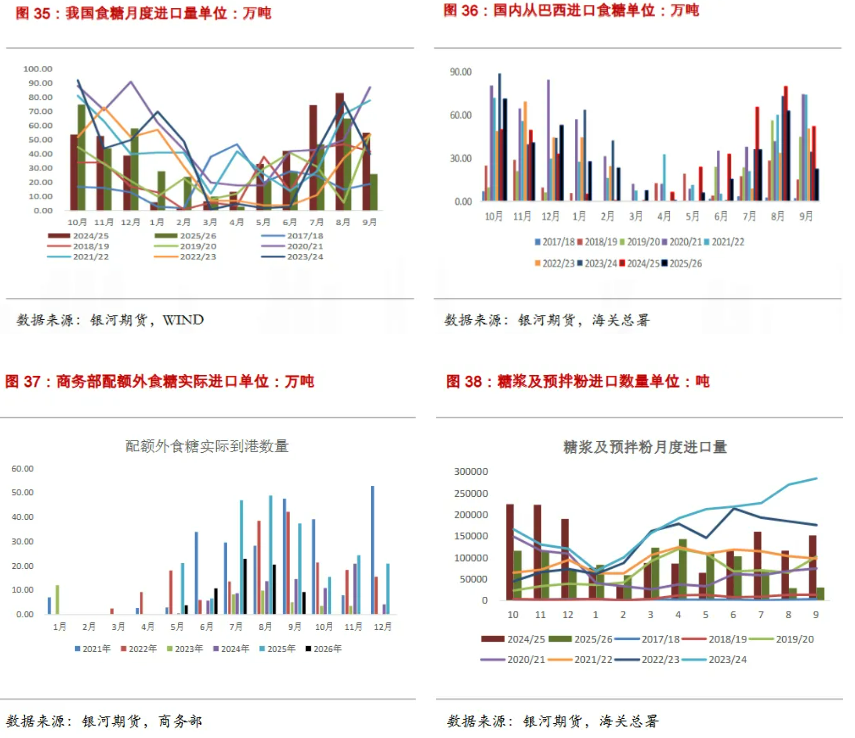
据海关总署公布的数据显示,2026年9月份我国进口食糖26万吨,同比减少29万吨,为近十年同期第三低的水平,更是2018年以来同期最低。2026年1-9月我国累计进口食糖251万吨,同比减少66万吨。25/26榨季我国累计进口食糖429万吨,同比减少34万吨。
商务部数据显示,2026年9月份我国关税配额外原糖实际到港9.14万吨,同比减少28.24万吨。
七、9月进口糖浆和预混粉量大减
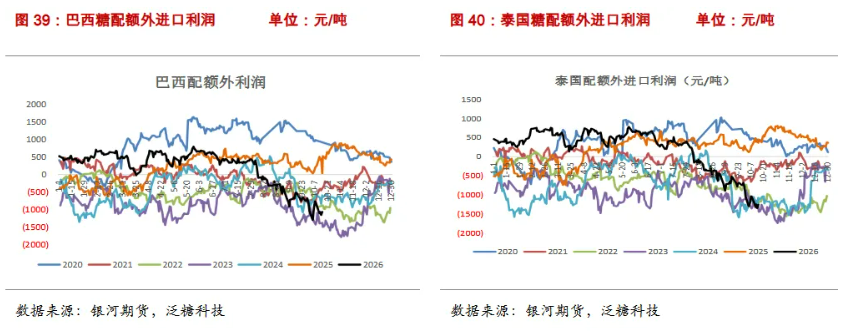
2026年9月份我国进口糖浆、预混粉合计2.99万吨,同比减少12.15万吨。2026年1-9月我国累计进口糖浆、预混粉74.51万吨,同比减少14.1万吨。25/26榨季我国累计进口糖浆、预混粉104.46万吨,同比减少48.37万吨。
第三部分 后市展望及策略推荐
国际方面,10月份虽然有巴西选举超预期以及印度招标取消糖基乙醇配额等利空消息打压,但是外糖基本面偏强的主线逻辑并未被破坏。首先巴西减产逐渐清晰,随着巴西榨季临近结束巴西减产超预期,但是同时也给下榨季带来一定的供应压力;其次随着北半球榨季开始,市场开始关注北半球减产情况,今年超强厄尔尼诺对欧洲、泰国、印度等东南亚国家的糖产将造成较大的影响,后期随着糖产数据公布,市场关注减产预期将逐步兑现情况。
国内糖基本面弱于国外,一方面是目前国内糖的高库存压制现货价格,另一方面新榨季国产糖仍有大幅增产预期,11月份新榨季开始市场供应压力和卖套保增加。但是随着国际糖价重心的抬升,进口糖成本也在抬升,8-10月广西和云南去库速度加快,各环节补库积极性增加,糖价下方支撑作用较大。预计国内糖期货价格短期震荡走势,下方在5200附近有较强的支撑,上方在5600附近有较大的压力。
(责任编辑:Lewis)
免责声明:本文系本网编辑转载, 目的在于传递更多信息,文章版权归原作者所有,内容为作者个人观点并不代表本网赞同其观点和对其真实性负责。如涉及作品内容、版权和其它问题,请与本网联系0771-8062470 ,我们将在第一时间删除内容!
-

负责人
泛糖
-

联系电话
0771-8062462
-

邮箱
info@hisugar.com
-
传真
0771-8062474
-

联系地址
广西南宁市良庆区秋月路18号

 桂公网安备
45010802000323号