
巴西大选“黑天鹅”扇动翅膀,原糖暴跌5.37%,国内糖价能否继续独立行情?
 QQ
 微信
 朋友圈
 qq空间
 微博
市场深度 · 逻辑研判
巴西大选“黑天鹅”扇动翅膀,原糖暴跌5.37%,国内糖价能否继续独立行情?
10月25日卢拉经第二轮投票第四次当选巴西总统,26日ICE原糖3月合约收跌5.37%至19.10美分。下跌原因部分可由汇率变化解释,更多的则由多头集中平仓导致。巴西大选冲击对于国际糖市的影响是否一次性兑现,后续关注11月8日到期的燃油补贴与净多持仓离场速度,国内糖价跟随幅度看原糖18美分支撑力度。
历史复盘:卢拉效应与雷亚尔危机
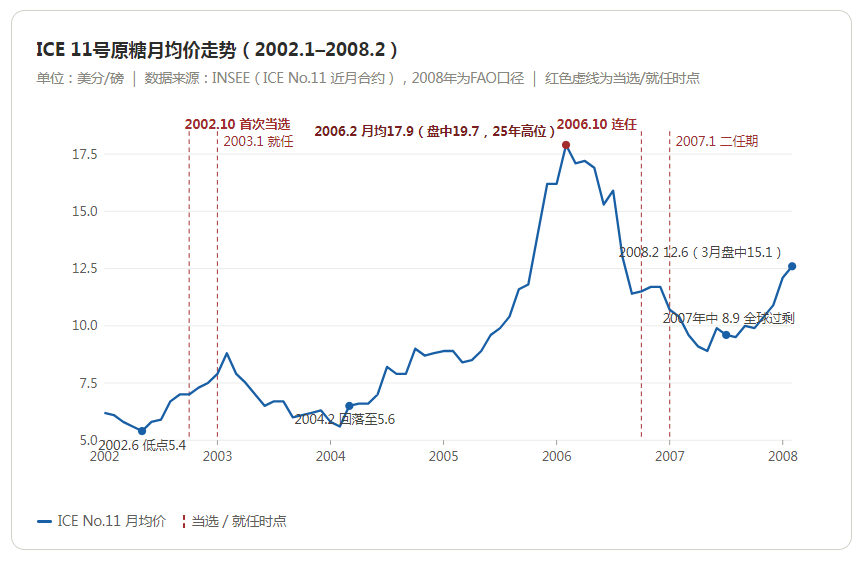
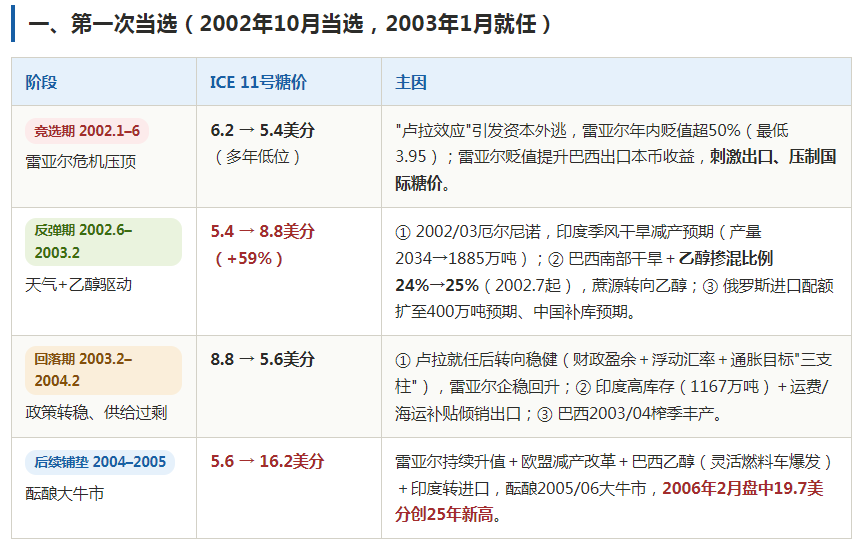
2002年首次当选:糖价处于多年低位,卢拉当选前后走出一波由天气驱动的反弹;但“卢拉效应”引发的雷亚尔危机本身是利空因素,随后糖价重回熊市。
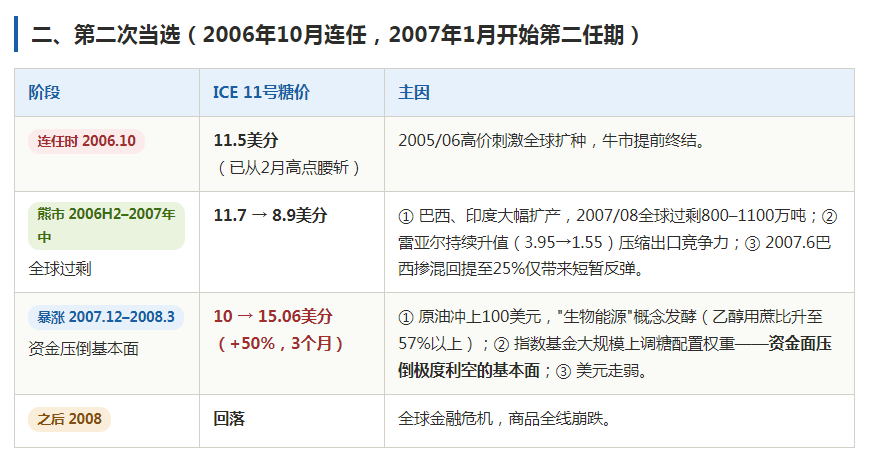
2006年连任:糖价刚在2006年2月见顶(19.7美分/磅高位),卢拉连任后进入长达一年多的过剩熊市,主要由产业供应过剩基本面压制。
共性规律:卢拉当选影响糖价的核心渠道是雷亚尔汇率——贬值利空国际糖价(巴西出口竞争力增强)、升值利多;但行情级别最终由供需格局+乙醇/原油联动+资金面共同决定。
资金结构:拥挤的多头与踩踏
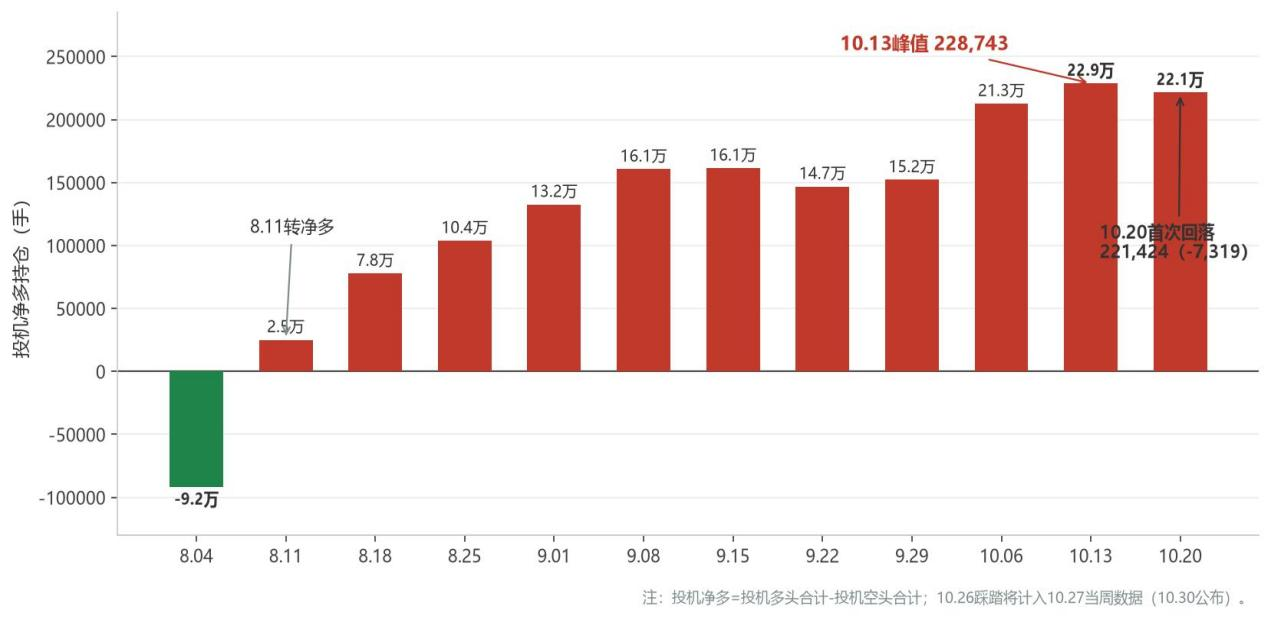
原糖价格由4月13.34美分上涨至10月14日最高21.29美分,涨幅超60%,这个过程与基金持仓的结构性变化密切相关。CFTC投机净多持仓由8月4日净空91,831手翻多约32.1万手,至10月13日达峰值228,743手、占总持仓约15%,资金压注博索纳罗当选后的巴西燃料及财政政策变化。
10月20日当周基金净多持仓首现回落,减仓7319手至221,424手,相当于累计增仓的2.3%。10月25日卢拉胜选后,26日盘面兑现冲击,持仓已经高度拥挤的资金集中平仓,形成价格踩踏。因此,隔夜原糖暴跌的资金属性大于基本面属性,具体情况待新一期的CFTC持仓验证。
数据来源:洲际交易所
当前启示:雷亚尔暴跌与政策组合拳
2026年10月25日卢拉第四次当选(击败FlavioBolsonaro),雷亚尔期货当日暴跌11.5%——情形与2002年有相似之处。历史经验提示:雷亚尔大幅贬值短期会增加巴西出口意愿、压制ICE原糖,但也可能通过乙醇-汽油比价触发糖醇转换。卢拉政府把燃料干预从“掺混比例”单一工具扩展为“掺混+税收+定价”组合拳,对糖醇比的传导将更直接。
巴西E30政策已于2025年8月落地,锁定无水乙醇刚需增量;政府补贴政策刻意维持乙醇对汽油的比价优势;Petrobras定价权掌握在政府手中。这三重工具共同托住乙醇收益底线。
8月以来,巴西中南部2026/27榨季制糖比虽出现阶段性回升;但2027/28榨季的制糖比变化仍未可知,将取决于2027年新一届任期的政策延续性,以及原糖与乙醇之间的比价关系。
现巴西国内燃料价格与国际原油脱节,主要源于定价机制:2023年5月,巴西政府放弃原油进口平价后,汽油转向“成本+政府指导”定价,终端价格波动被熨平。从而导致传统“原油涨→乙醇跟涨→制糖比降→利多糖价”的传导链断裂,糖厂决策锚定的是国内乙醇折糖价而非ICE原油。因此,后续真正要盯的是巴西国内乙醇-汽油比价和卢拉政府的燃料政策干预动作。叠加11月8日燃油补贴到期节点:若补贴退坡推升汽油价格,将削弱乙醇比价优势、增加制糖比回升风险。
后市展望
国际市场分两段看。短期(2026Q4至2027Q1),全球平衡表转向短缺已成共识,巴西阶段性产糖量下降叠加北半球减产预期,2026Q4—2027Q1国际贸易流趋紧,原糖下方18美分一线或有支撑;但多头持续兑现利润以及20美分上方套保压力仍会压制反弹斜率。中期看2027/28榨季:10月上旬原糖对乙醇折糖溢价曾达18.6%,糖厂重新倾向产糖,Hedgepoint预计下季制糖比回升至50%、巴西总产量回升至约4300万吨;制糖比每摆动1个百分点约对应90万吨糖,若兑现,全球平衡表可能重回过剩。
卢拉当选是两股反向力量的叠加:雷亚尔暴跌11.5%短期利空糖价,但燃料政策组合拳托底乙醇、支撑醇油比价,净冲击料小于2002年剧本。
国内属于阶段性独立行情——配额外深度倒挂令内外联动中断、跟随滞后且幅度打折,但方向仍由外盘主导。当前国内延续外强内弱:2026/27榨季供需平衡表仍过剩,新糖上市在即与套保盘压制上方;但配额外进口成本倒挂超1000元、国内制糖成本约5500元构成托底,郑糖主力预计维持5300—5800元区间震荡,方向性突破待外盘缺口兑现带动。
后续重点跟踪三个信号
1. 北半球开榨成色与印度产量定调
2. 巴西制糖比与国内乙醇-汽油比价
3. 雷亚尔汇率走势
(责任编辑:Helia)
转载声明:本文内容属本网原创,内容版权均为本网所有,若需要引用、转载,请务必注明来源及原文链接,如涉及大面积转载,请与我们联系0771-8062470,获取授权。本站内容欢迎分享,但拒绝有商业目的的转载!
-

负责人
泛糖
-

联系电话
0771-8062462
-

邮箱
info@hisugar.com
-
传真
0771-8062474
-

联系地址
广西南宁市良庆区秋月路18号

 桂公网安备
45010802000323号