
【泛糖周报】10.12-10.16:原糖高位回吐,国内糖价跟随回调、5400元/吨一线展开争夺
 QQ
 微信
 朋友圈
 qq空间
 微博
一、行情回顾
现货市场
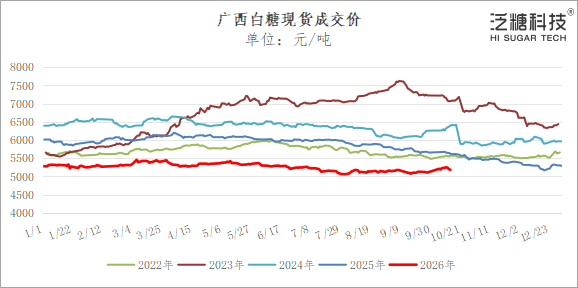
广西白糖现货成交价本周运行区间为5182~5253元/吨,周五收盘价5182元/吨,周环比下跌46元/吨,跌幅0.88%。
截至周五,广西制糖集团陈糖主流报价区间为5240~5330元/吨,周环比下调10~30元/吨,新糖报价5400~5470元/吨;云南制糖集团报价5100~5150元/吨,周环比下调30元/吨;加工糖厂主流报价区间为5710~5960元/吨,部分调整10~30元/吨,涨跌不一。
周初,外盘放量上行叠加期价走高,期现共振上涨,集团报价集中上调20~30元/吨;而后期价回落带动现货转跌,部分基差商择机去库;周四开始,期现价宽幅震荡,下游以按需采购为主,并等待新榨季开榨后的采购机会,现货整体成交一般。
数据来源:data.hisugar
期货市场
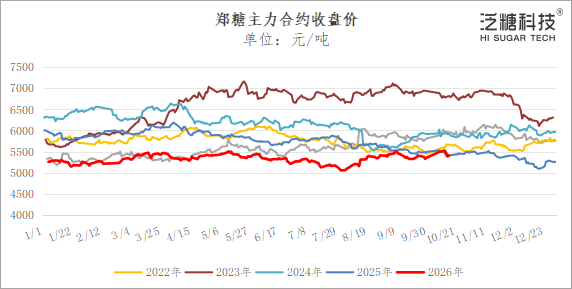
郑糖SR2701合约本周运行区间为5380~5563元/吨,周五报收于5408元/吨,周环比下跌83元/吨,跌幅1.51%,振幅约3.33%。
本周郑糖冲高回落,5400元/吨整数关口失守。周初,外盘站上21美分/磅上方与现货连涨形成共振,主力合约增仓上行,盘中最高触及5563元/吨一线。随着市场快速转势,基本面压制期价连续回落、累计回吐逾百元,失守5400元/吨关口;临近周末,主力合约顽强收复该关口,收报5408元/吨。
持仓方面,主力当周净减约3.6万手至53.58万手,全市场净空扩大至9.24万手,外资席位连续多日加空、产业席位逢低兑现套保,多空分歧有所加大。短期郑糖或围绕5400元/吨一线反复争夺,方向突破仍需南方主产区新糖开榨节奏、销区成交放量与外盘支撑共同配合。
数据来源:郑商所、data.hisugar
国际糖市
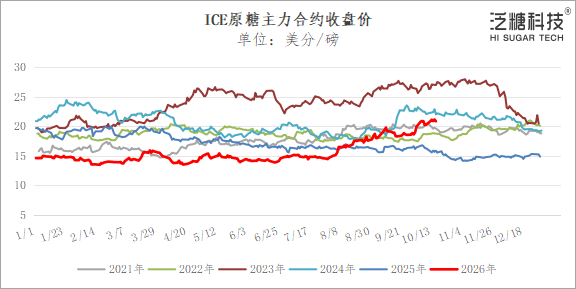
ICE原糖主力合约本周运行区间为20.00~21.29美分/磅,周五报收于20.85美分/磅,周环比上涨0.58美分/磅,涨幅2.86%,振幅6.36%。
本周原糖冲高回落,周度仍收涨,周线录得四连阳。上半周,全球供应缺口预期持续升温,印度马邦产糖量预估下修至901.8万吨,叠加投机净多头持仓暴增,原糖放量上行,最高触及21.29美分/磅;而美元指数升至102.55,对糖价形成压制,并触发投机多头集中平仓,期价冲高回落。
之后巴西双周压榨数据落地:截至9月底,2026/27榨季累计产糖2,942.3万吨,同比减少453.79万吨,减产预期得到数据验证,盘面一度再攻21美分/磅。但价格升至22个月高位后触及技术阻力,市场参与者逢高获利了结、机构及基金多头平仓,期价回落收于20.85美分/磅。短期需关注印度开榨进度对减产预期的验证,以及巴西大选第二轮对雷亚尔走势与出口平价的影响。
数据来源:洲际交易所、data.hisugar
二、数据说糖
(一)商务部数据
据商务部大宗农产品进口数据,2026年9月上半月关税配额外原糖到港6.23万吨,9月预报到港7.92万吨(较上次预报到港数量增加3.47万吨)。
(二)仓单及期现基差
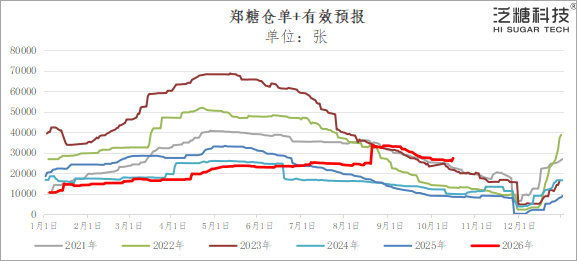
仓单结构显示交割压力并未随盘面回落而缓解:本周五仓单24,840张,周环比减少993张,虽延续去化,但有效预报升至2,418张、周环比增加2,082张,仓单与有效预报合计27,258张,较去年同期增加18,820张、增幅达223.04%,新糖注册预报增加,可交割供给不降反升,10月交割压力高于往年同期。
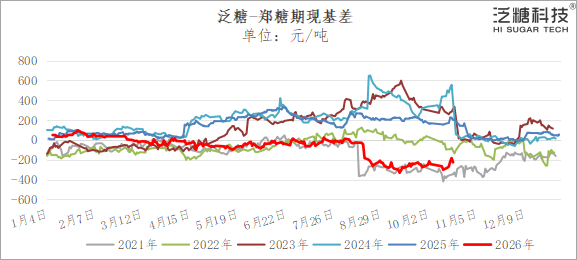
本周期现基差运行于-280~-184元/吨、全周波动96元/吨,整体维持窄幅震荡,基差中枢约-232元/吨、较上周-245元/吨小幅上移,期货升水结构未改,产业客户卖出套保与注册仓单的意愿偏强,后续仓单仍有回升可能。
数据来源:郑商所、data.hisugar
(三)配额外加工完税成本及利润估算
截至周五,以ICE原糖3月合约测算,巴西配额内加工完税成本为5136元/吨、配额外加工完税成本为6547元/吨。与中粮漳州糖厂报价比,配额外巴西糖加工完税估算利润为-647元/吨,进口利润窗口持续关闭。
(四)WTI原油价格
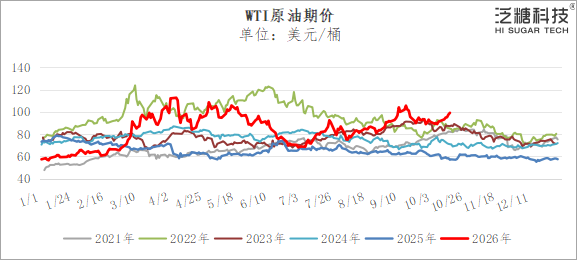
本周WTI原油呈单边上行走势,运行区间89.61~99.34美元/桶,振幅10.62%,价格自周初起重心持续抬升,多头节奏顺畅,收于99.04美元/桶,周环比上涨7.38美元/桶。综合来看,油价已确立偏强上行格局,对原糖价格构成偏多指引,后续需关注巴西中南部制糖比的实际调整幅度及地缘局势演变对上行趋势的验证。
数据来源:同花顺期货通、data.hisugar
(五)CFTC
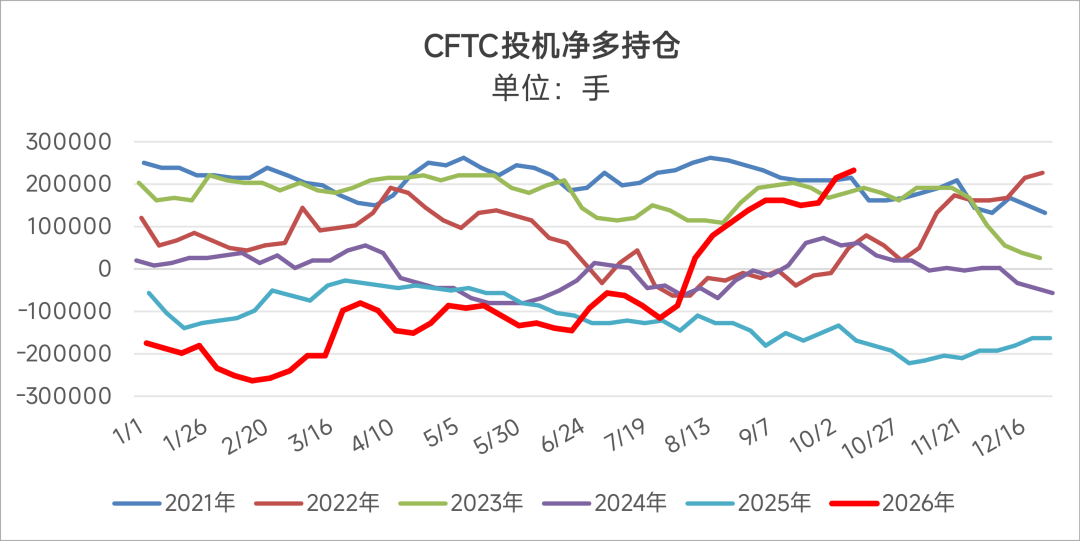
截至10月13日当周,ICE原糖期货+期权总持仓为1,509,322手,较前一周增加38,999手。投机多头持仓425,738手,较前一周增加12,395手;投机空头持仓196,995手,较前一周减少3,789手;投机净多持仓为228,743手,周环比增加16,184手。
从持仓看,多头增仓、空头减仓相互强化,资金流入与价格上行配合较好,本轮上涨背后有新增多头资金入场承接,并非单纯由空头回补推动。投机资金对原糖的看多意愿明显增强,净多持仓仍处于抬升通道,对价格形成较强的资金面支撑;后续需关注多头能否持续增仓、空头是否出现回补转向。
数据来源:洲际交易所、data.hisugar
(六)食糖生产
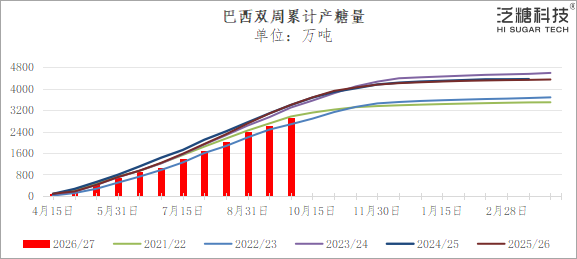
截至9月上半月,巴西2026/27榨季累计甘蔗入榨量为45,365.5万吨,同比减少675.91万吨;累计产糖2,636.4万吨,同比减少436.25万吨;乙醇产量241.64亿升,同比增加22.54亿升;9月上半月产糖224.77万吨,同比减少147.56万吨,生产乙醇18.94亿升,同比减少5.97亿升。
截至9月下半月,巴西2026/27榨季累计甘蔗入榨量为49,607.92万吨,同比减少809.72万吨;累计产糖2,942.3万吨,同比减少453.79万吨;乙醇产量263.46亿升,同比增加20.75亿升;9月下半月产糖305.92万吨,同比减少17.54万吨,生产乙醇21.82亿升,同比减少1.79亿升。
数据来源:巴西农业部、data.hisugar
(七)贸易流
巴西:据巴西航运机构Williams数据显示,截至10月14日当周,巴西港口等待装运食糖的船只数量为53艘,此前一周为62艘,环比减少9艘。
港口等待装运的食糖数量为188.89万吨,环比减少31.61万吨。其中,高等级原糖(VHP)数量为151.83万吨,环比减少37.67万吨。
桑托斯港等待出口的食糖数量为122.96万吨;帕拉纳瓜港等待出口的食糖数量为43.10万吨。
(八)机构预测
IBGE:据巴西地理与统计研究所(IBGE)数据,预计巴西2026年甘蔗种植面积为949.8048万公顷(约14247.07万亩),较上个月预估值下调1.0%,较上年种植面积下降0.7%;预计甘蔗产量为7.3871亿吨,较上个月预估值上调4.8%,较上年产量增加5.1%。
法国农业部:法国农业部将2026年甜菜产量预估下调至2530万吨,略低于此前2540万吨的估计,原因是夏季严重天气条件影响了单产。这一修正后的预估较2025年水平下降30%。
(责任编辑:Helia)
转载声明:本文内容属本网原创,内容版权均为本网所有,若需要引用、转载,请务必注明来源及原文链接,如涉及大面积转载,请与我们联系0771-8062470,获取授权。本站内容欢迎分享,但拒绝有商业目的的转载!
-

负责人
泛糖
-

联系电话
0771-8062462
-

邮箱
info@hisugar.com
-
传真
0771-8062474
-

联系地址
广西南宁市良庆区秋月路18号

 桂公网安备
45010802000323号