
紫金天风期货:内外正套格局维持
 QQ
 微信
 朋友圈
 qq空间
 微博
观点小结
核心观点:中性 原糖受巴西压榨数据提振,强势突破20美分/磅,国内盘面小幅跟涨为主,新季压榨在即,增产预期维持。
国外生产:中性偏多 巴西截至7月产糖量累积下滑12.11%,9月入榨仍下滑;印度26/27预计产量在2700-2800万吨,不及此前预期;泰国、欧盟减产预期维持,等待落地。
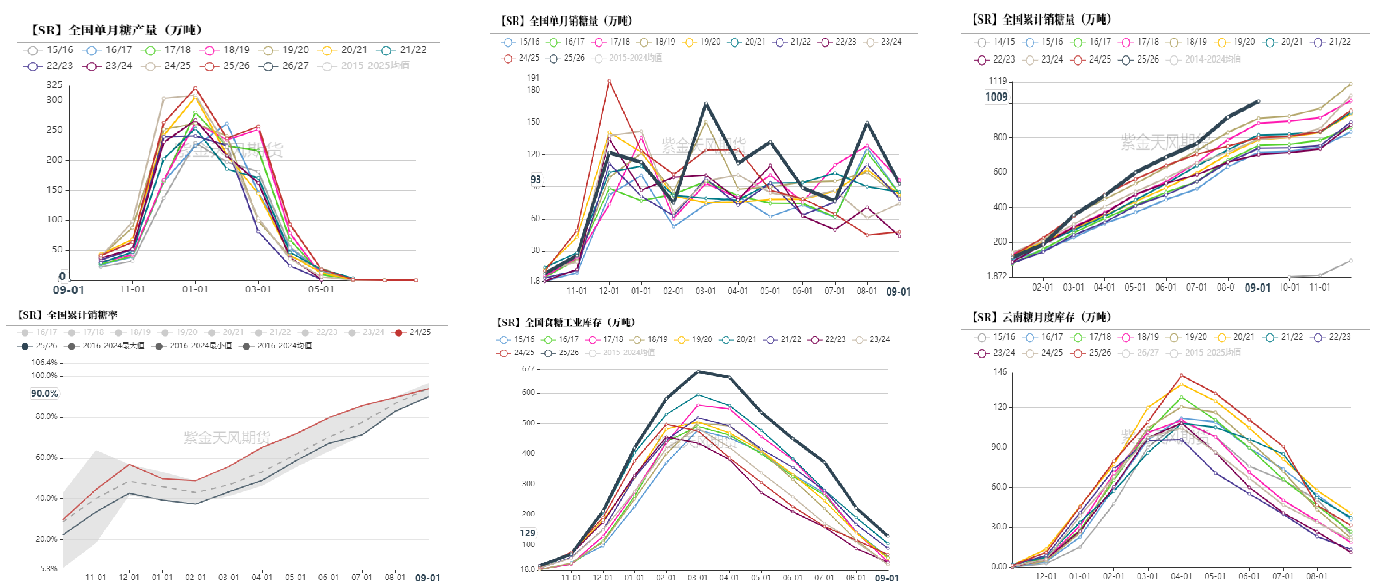
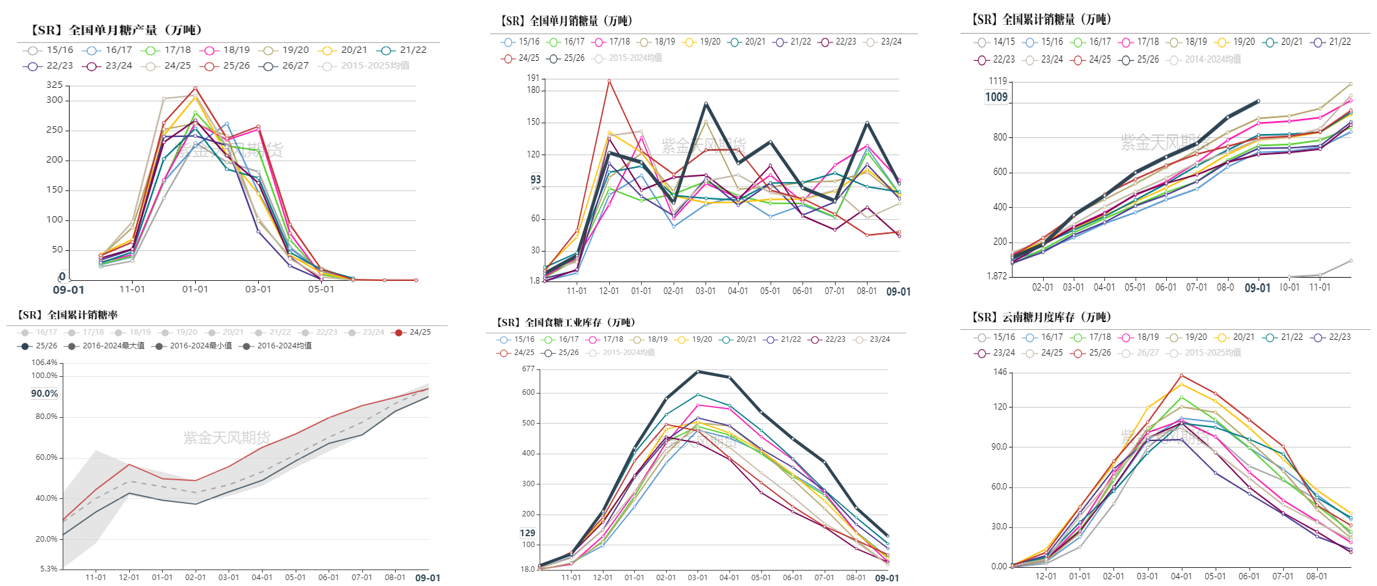
国内产销:中性 2025/26年制糖期全国共生产食糖1295万吨。9月销糖93万吨。
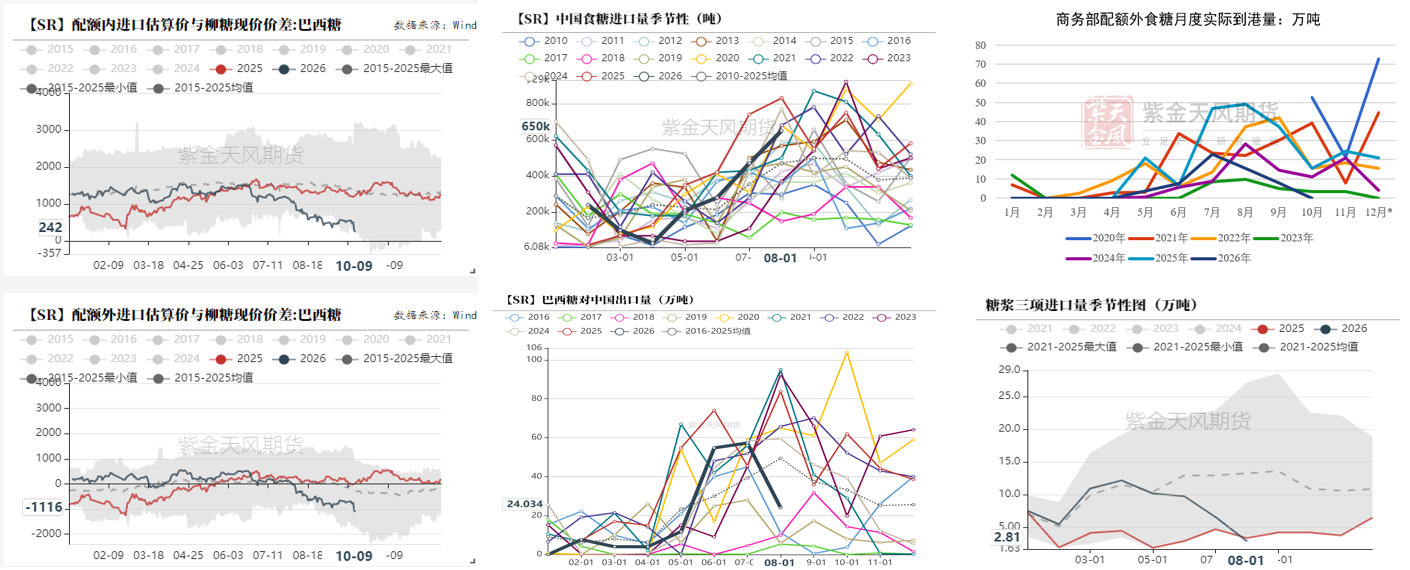
进口利润:中性 7-8月进口量放大,预计9月以后进口回落。配额外与进口糖浆缩减明显。
整体库存:偏空 食糖工业库存129万吨,同比增加61.2万吨,近10年最高结转。
醇油:中性偏多 醇油比下降,利好乙醇消费。
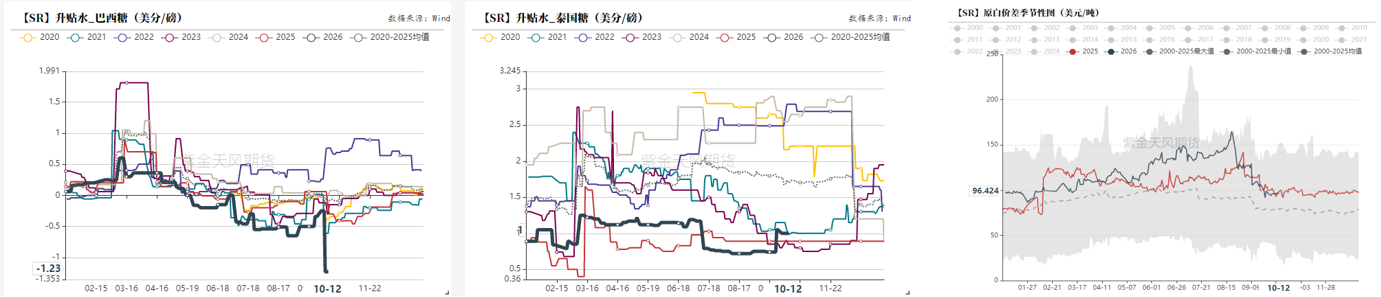
原白价差:中性 原白价差在102美元/吨,对原糖存在正常需求。下游价格上涨相对滞后。
一、国际:巴西生产数据低于预期
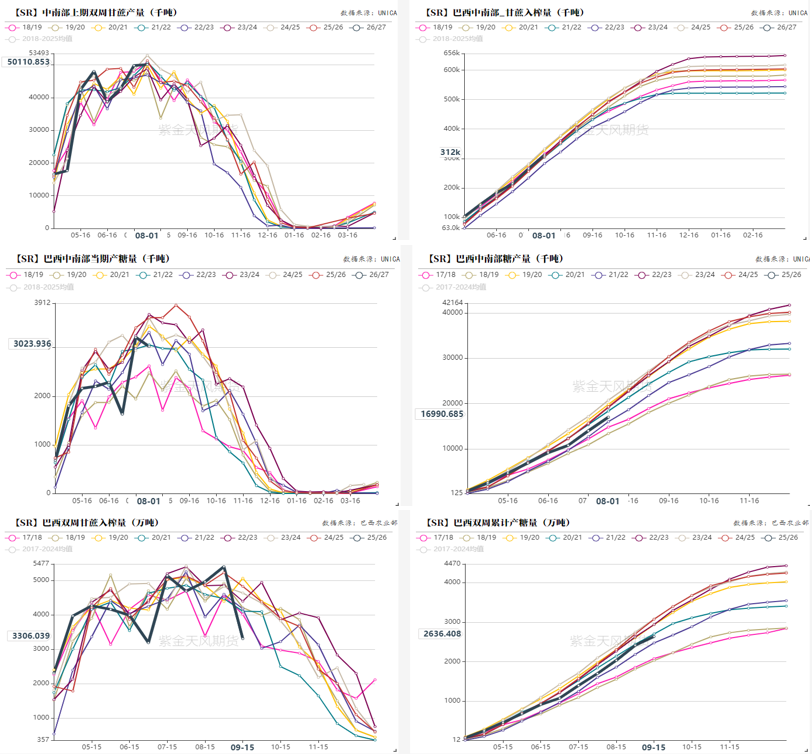
1.1 巴西:截至7月产糖量累积下滑12.11%,9月入榨仍下滑
7月,巴西中南部地区2026/27榨季甘蔗入榨量为9736.4万吨,较去年同期减少305.5万吨,同比降幅3.04%;甘蔗ATR为133.39kg/吨,较去年同期的137.71kg/吨减少3.72kg/吨;制糖比为49.07%,较去年同期的54.02%减少4.95%;产糖量为623.7万吨,较去年同期的705.7万吨减少82万吨,同比降幅11.62%。
截至7月下半月,巴西中南部地区2026/27榨季累计入榨量为31177.3万吨,较去年同期增加478.2万吨,同比增幅达1.56%;甘蔗ATR为127.91kg/吨,较去年同期增加1.03kg/吨;累计制糖比为44.71%,较去年同期减少7.38%;累计产糖量为1699.1万吨,较去年同期的1933.1万吨减少234万吨,同比降幅达12.11%。
根据巴西农业部公布最新数据看,7-8月入榨量有所修复,但是9月入榨量又明显下滑,截至9月中旬,累计产糖量在2636.41万吨,同比下滑14.2%。
1.2 厄尔尼诺导致巴西9月降水增加,影响入榨节奏
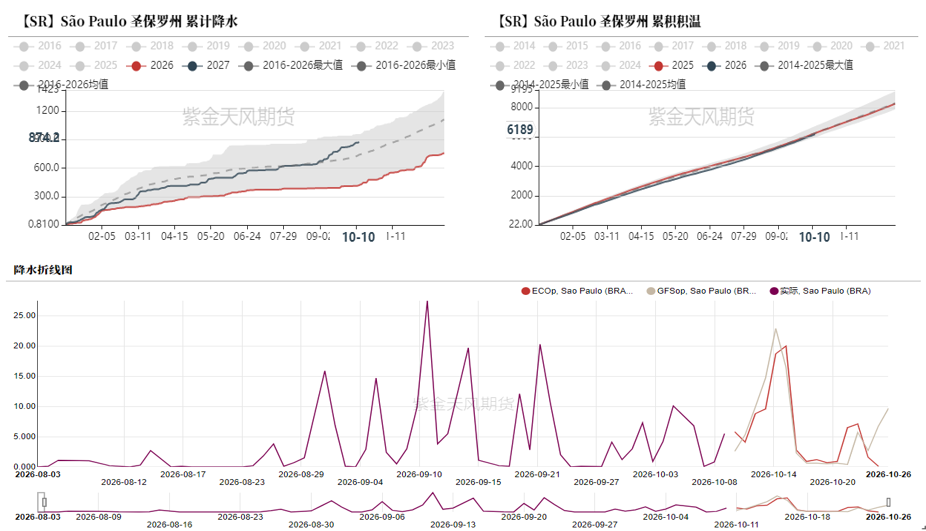
此前我们研究验证过,厄尔尼诺现象大概率会导致巴西中南部气温下降(中部更为明显)、降水增加。
当前圣保罗的累积降水确实有所增加,9月降水较为密集,严重影响了9月的甘蔗入榨量。
未来天气预测显示10月中旬仍有集中降雨,随后降雨量或下降,入榨量或在10月有所恢复。
降雨确实是影响入榨量,从而影响产量一个非常重要的因素,但是高价刺激也同样重要,需要考虑高价是否会刺激收割效率提升。
1.3 巴西:能源路径传导不畅
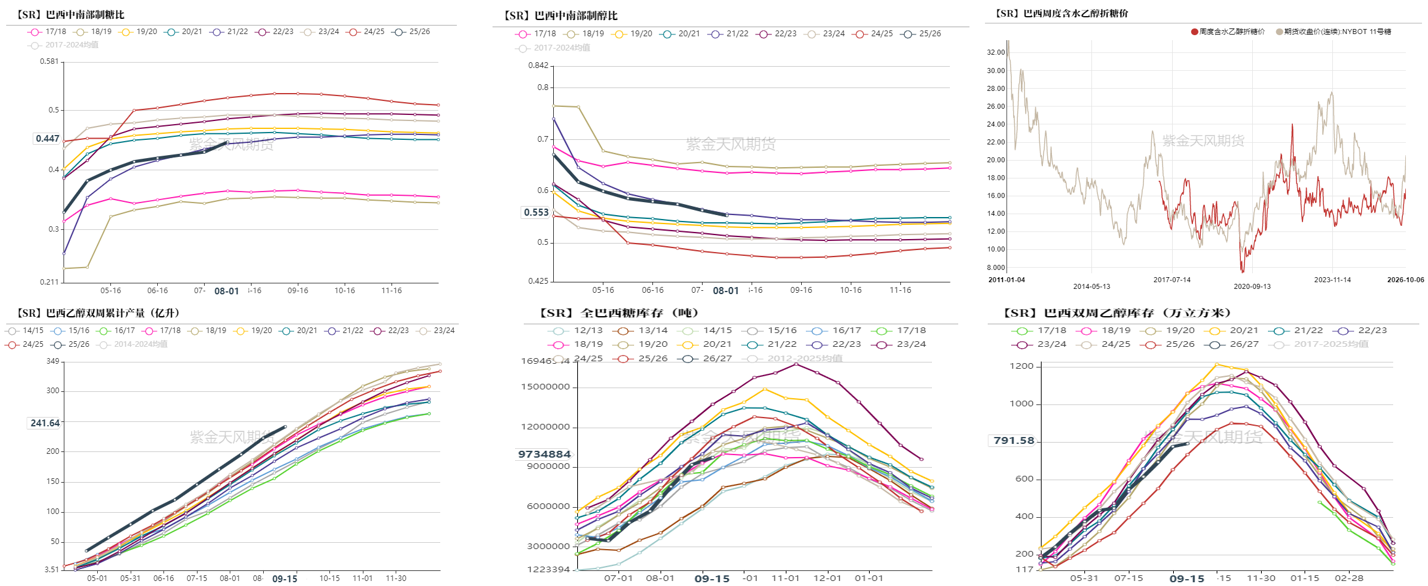
当前巴西国内的乙醇价格相比食糖价格并不存在很大优势,对制糖比的压制作用十分有限,能源价格传导路径可以说在当前是失效的。
就当前的食糖价格反而会刺激制糖比在后期调增,这是未来的不确定性。
当前巴西的食糖和乙醇库存都处于比较健康的状态。
1.4 巴西:出口量边际下滑
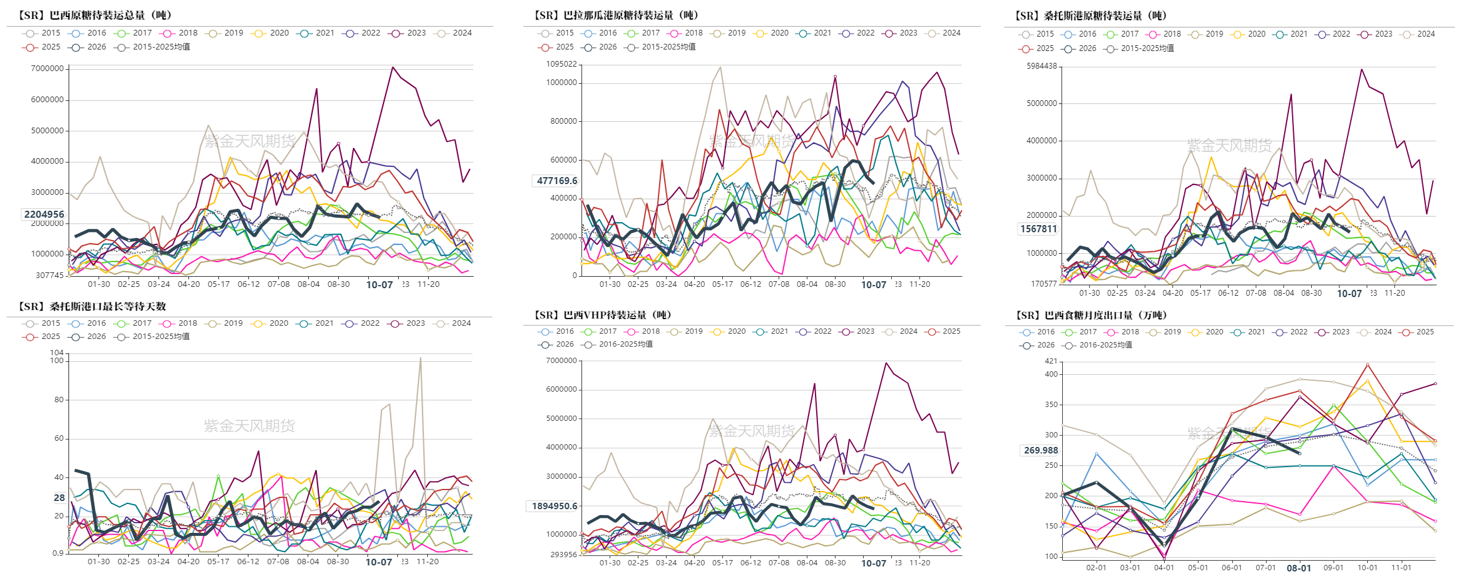
出口数据显示,巴西8月出口糖269.77万吨,日均出口量为12.85万吨,同比减少27%。出口节奏看依然顺畅,只是阶段性有减量。
截至10月7日当周,港口等待装运的食糖数量为220.49万吨。根据Williams发布的数据,桑托斯港等待出口的食糖数量为156.78万吨。
出口量同步产量出现阶段性边际下滑。
1.5 海外:强预期,但价格已进入高位区间
USDA预计,印度2026/27榨季食糖产量预计为2950万吨,较此前年度预测的3360万吨下调14%。(目前市场估产在2700-2900万吨)
为缓解供应紧张并平抑价格,印度政府批准在2025/26营销年度通过关税配额(TRQ)计划免税进口100万吨原糖,有效期至2026年10月31日。
欧洲最大食糖生产商Sudzucker预计,受干旱和降雨减少影响,欧盟甜菜收成将承压,食糖价格有望从近四年低点回升。
从多方市场消息预测看,对于东南亚、欧盟食糖减产的预期愈演愈烈,对当前食糖价格形成重要支撑。但是外盘如果要继续突破,需要超预期的减产落地才有空间。
东南亚开榨在即,仍存诸多变数。
二、国内:弱现实忧虑仍存
2.1 增产预期仍在,关注含糖率检测
广西、云南身处内陆,厄尔尼诺带来的影响较小,在7-9月份可能会增加当地的降水。对应甘蔗种植的伸长期,增加降水可以促进甘蔗生长。就当前看,市场维持对国内增产的预期,最终的摇摆要看本月的含糖率测定。
如果增产落地,当前盘面价格就存在无风险套保空间,对于糖厂来说是利好。
2.2 预计四季度进口量减少
8月进口量达到65万吨。25/26年度累计进口375万吨,2026年1-8月累计进口198万吨,今年配额外许可证大幅缩减。进口糖浆缩减。
7-8月为我国进口食糖旺季,预计9月进口量回落。
预计四季度进口量会明显走低,配额内利润严重压缩,配额外大幅亏损。
2.3 高产量效应持续至榨季末,成为结转库存
25/26榨季季末结转大概在100万吨左右,与此前预期相符合。
在新、老糖交替之际,价差达到160-200元/吨可以去库部分陈糖。
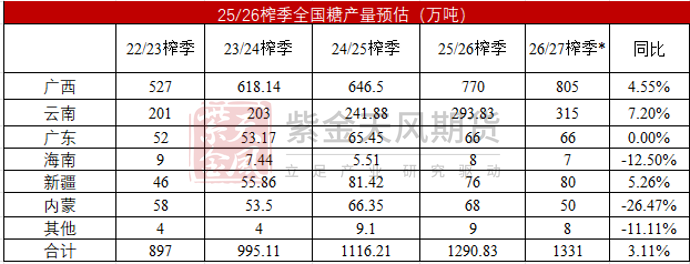
当前市场对于26/27榨季国内产糖量依然维持增产的预期,根据25/26榨季的启示,高产落地则会直接压制价格上方高度。
2.4 现货价格跟随小幅抬升
25/26榨季季末结转大概在100万吨左右,与此前预期相符合。
在新、老糖交替之际,价差达到160-200元/吨可以去库部分陈糖。
当前市场对于26/27榨季国内产糖量依然维持增产的预期,根据25/26榨季的启示,高产落地则会直接压制价格上方高度。
2.5 26/27榨季驱动仍来自海外
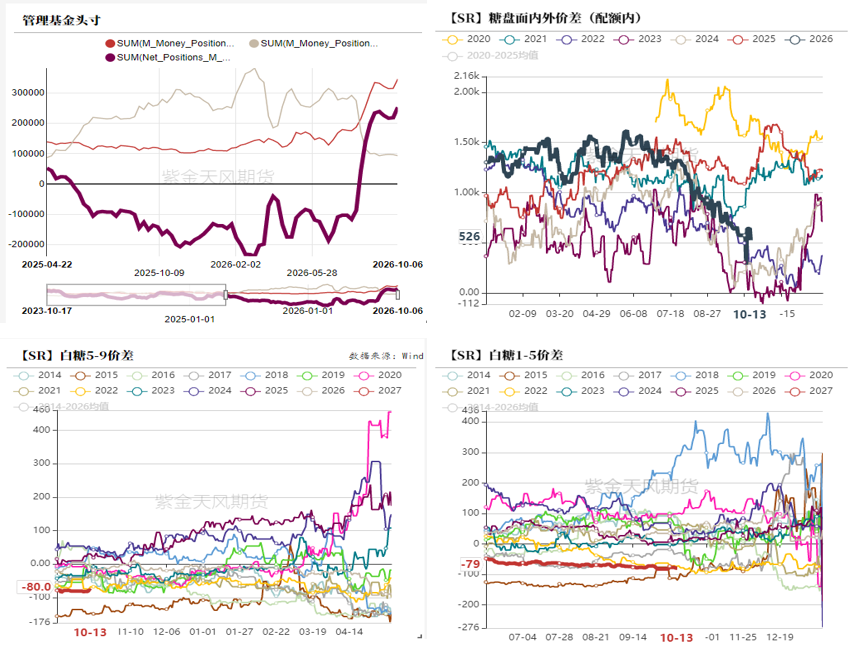
随着原糖强势上行,进入20美分/磅以上的高位运行区间,price in了当前利多。
国际方面,原糖强势上涨主要靠巴西最新压榨数据不及预期提振,印度产量预期也有所下滑,叠加此前泰国和欧盟的减产预期,奠定了下一榨季食糖市场转向缺口的基础。
国内最大的利空来源于对26/27年度依然维持高产的预期,等待产糖率的进一步确认。高产如果确定,会明确限制国内价格高度。
内外正套或延续,等待国内确认新季产量后,国内远月合约或存在阶段性上行驱动。
(责任编辑:Lewis)
免责声明:本文系本网编辑转载, 目的在于传递更多信息,文章版权归原作者所有,内容为作者个人观点并不代表本网赞同其观点和对其真实性负责。如涉及作品内容、版权和其它问题,请与本网联系0771-8062470 ,我们将在第一时间删除内容!
-

负责人
泛糖
-

联系电话
0771-8062462
-

邮箱
info@hisugar.com
-
传真
0771-8062474
-

联系地址
广西南宁市良庆区秋月路18号

 桂公网安备
45010802000323号